

Najdroższe błędy przy inwestowaniu w akcje często nie mają nic wspólnego ze źle policzonym wskaźnikiem ceny do zysku (popularnym C/Z). Badania nad zachowaniem inwestorów i historia giełdy raz po raz pokazują te same problemy: emocje, zbyt dużą stawkę na jedną spółkę, zakup bez sprawdzenia wyników, panikę przy spadkach i brak planu.
W tym poradniku rozbieramy każdy z tych pięciu błędów na prawdziwych przykładach z GPW i Wall Street, pokazujemy liczby z badań i dajemy checklistę, którą przejdziesz przed kliknięciem „Kup”.
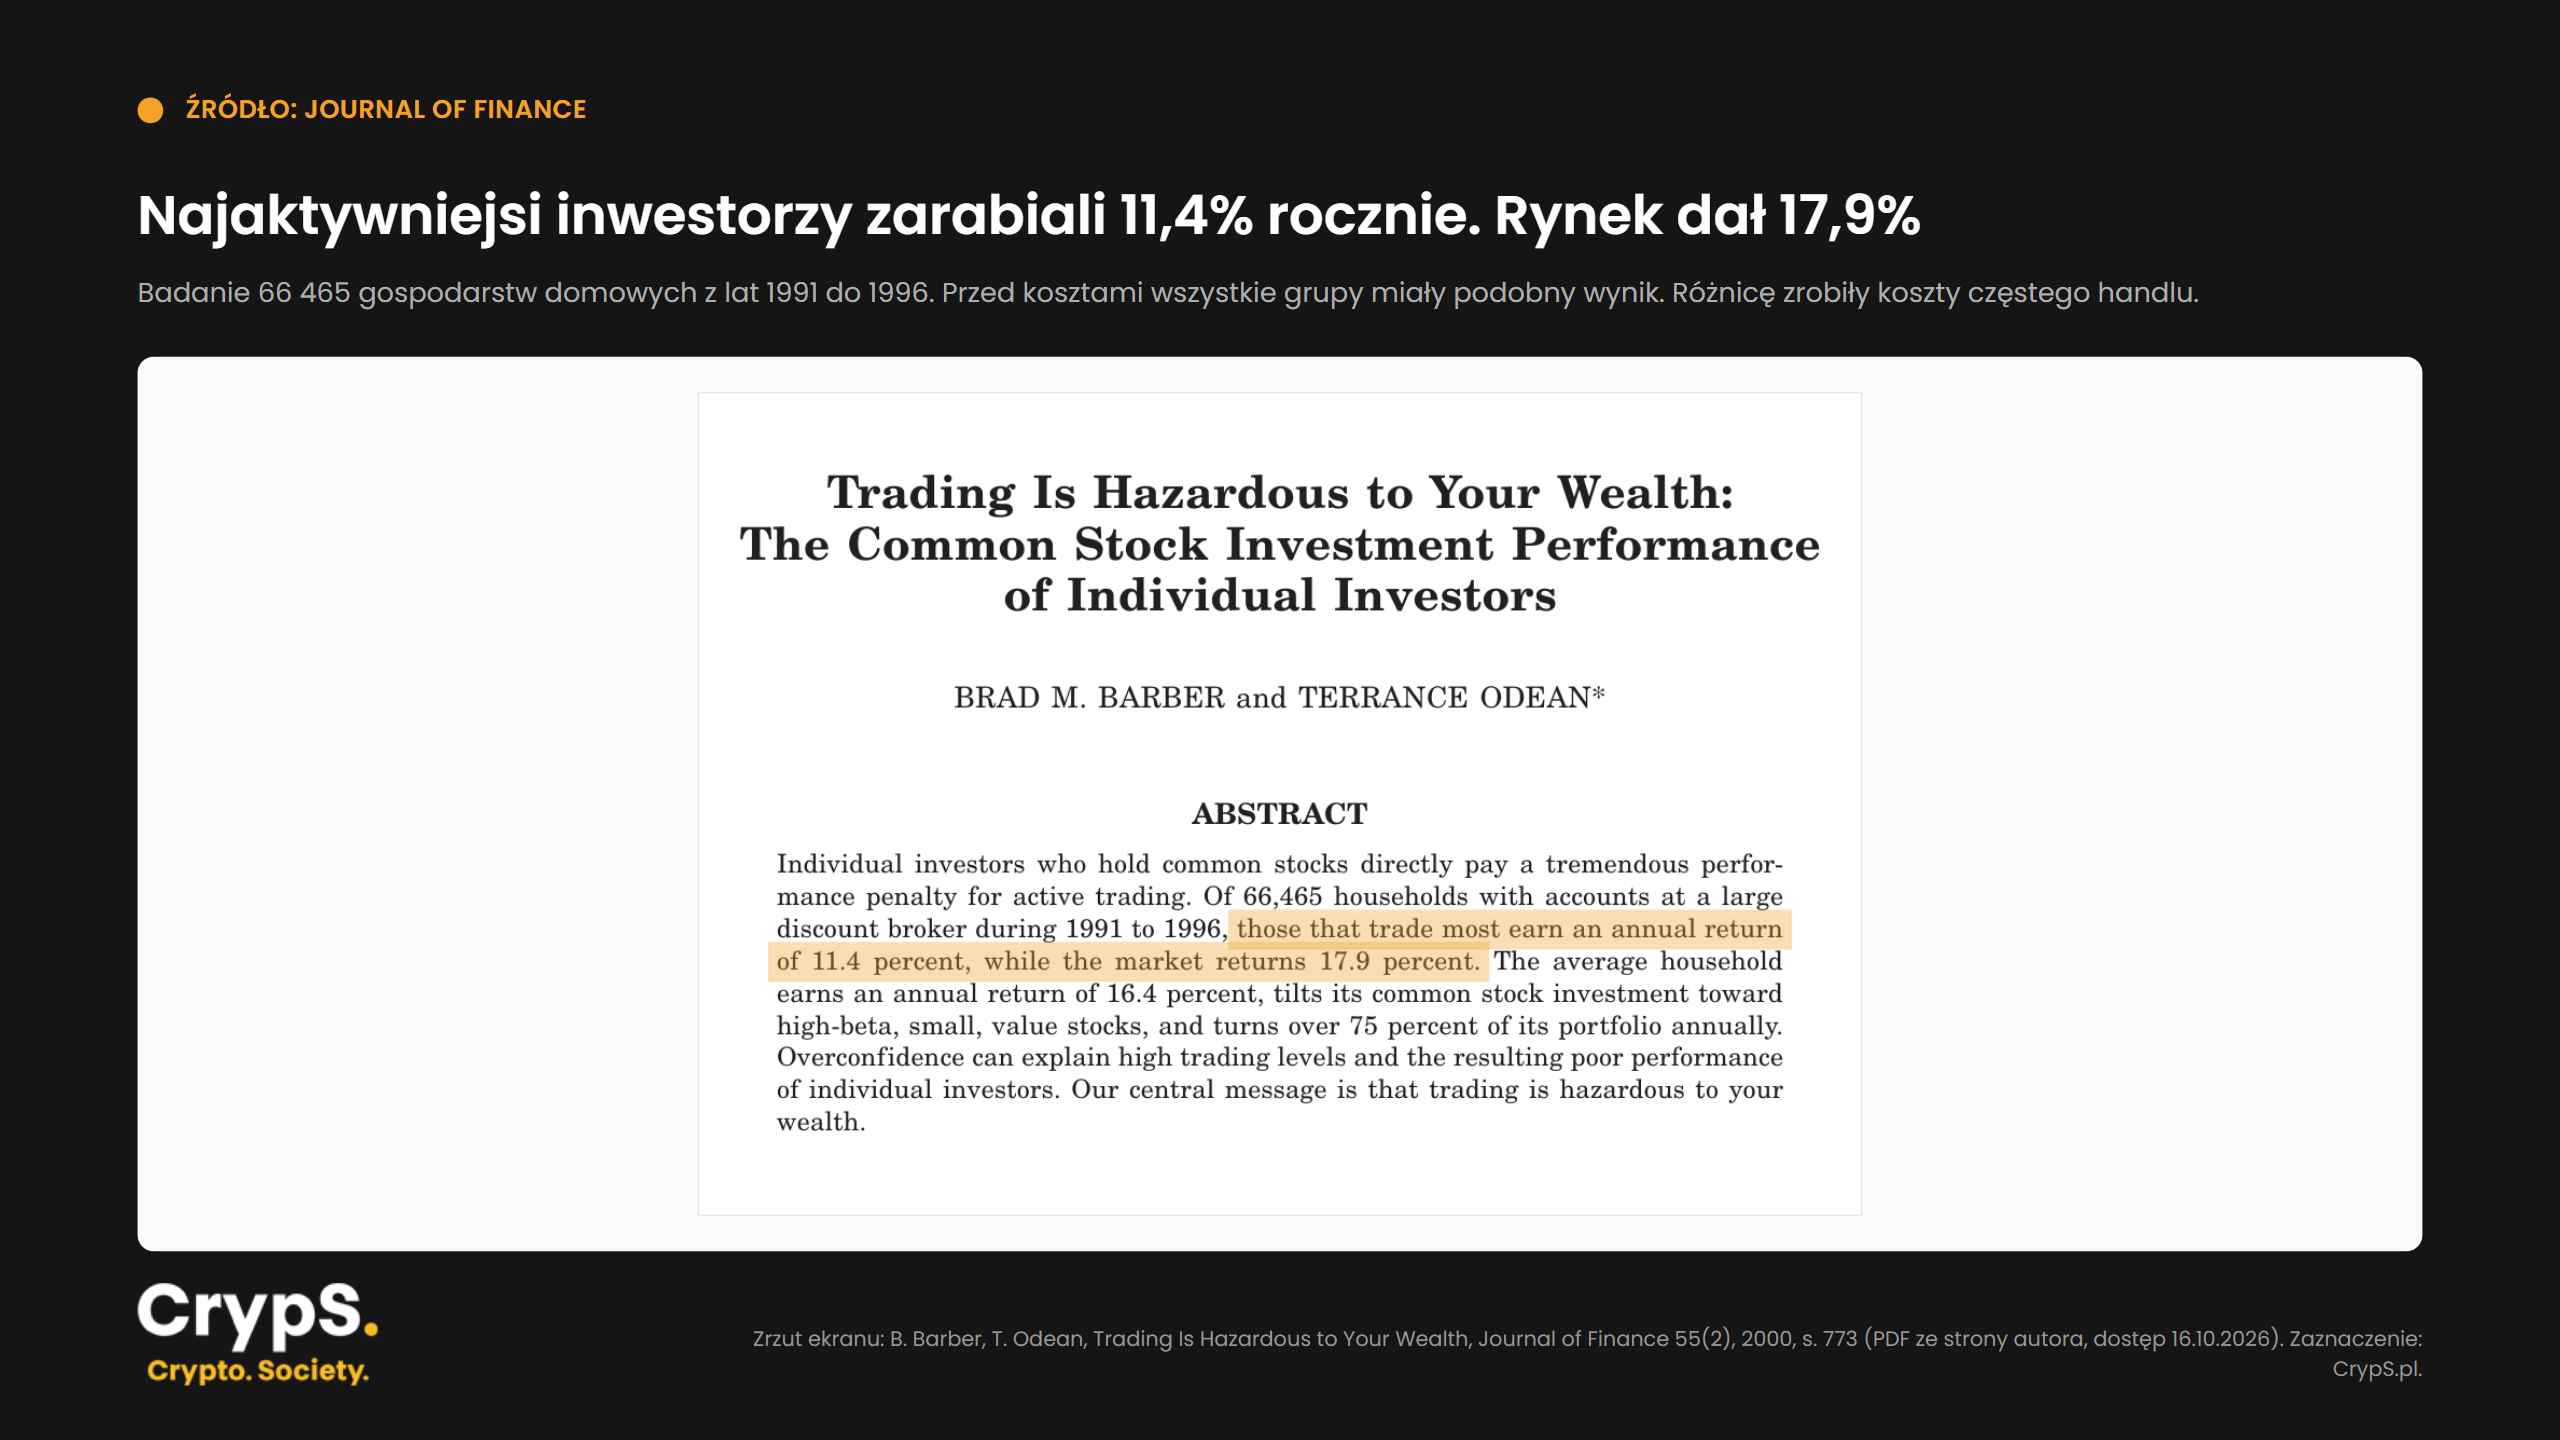
- Na wynik mocno wpływa sposób inwestowania, nie tylko wybór spółek. W klasycznym badaniu 66 465 gospodarstw domowych najaktywniejsi gracze zarabiali 11,4% rocznie, gdy rynek dał 17,9%. Przed kosztami ich wyniki były niemal takie same jak reszty.
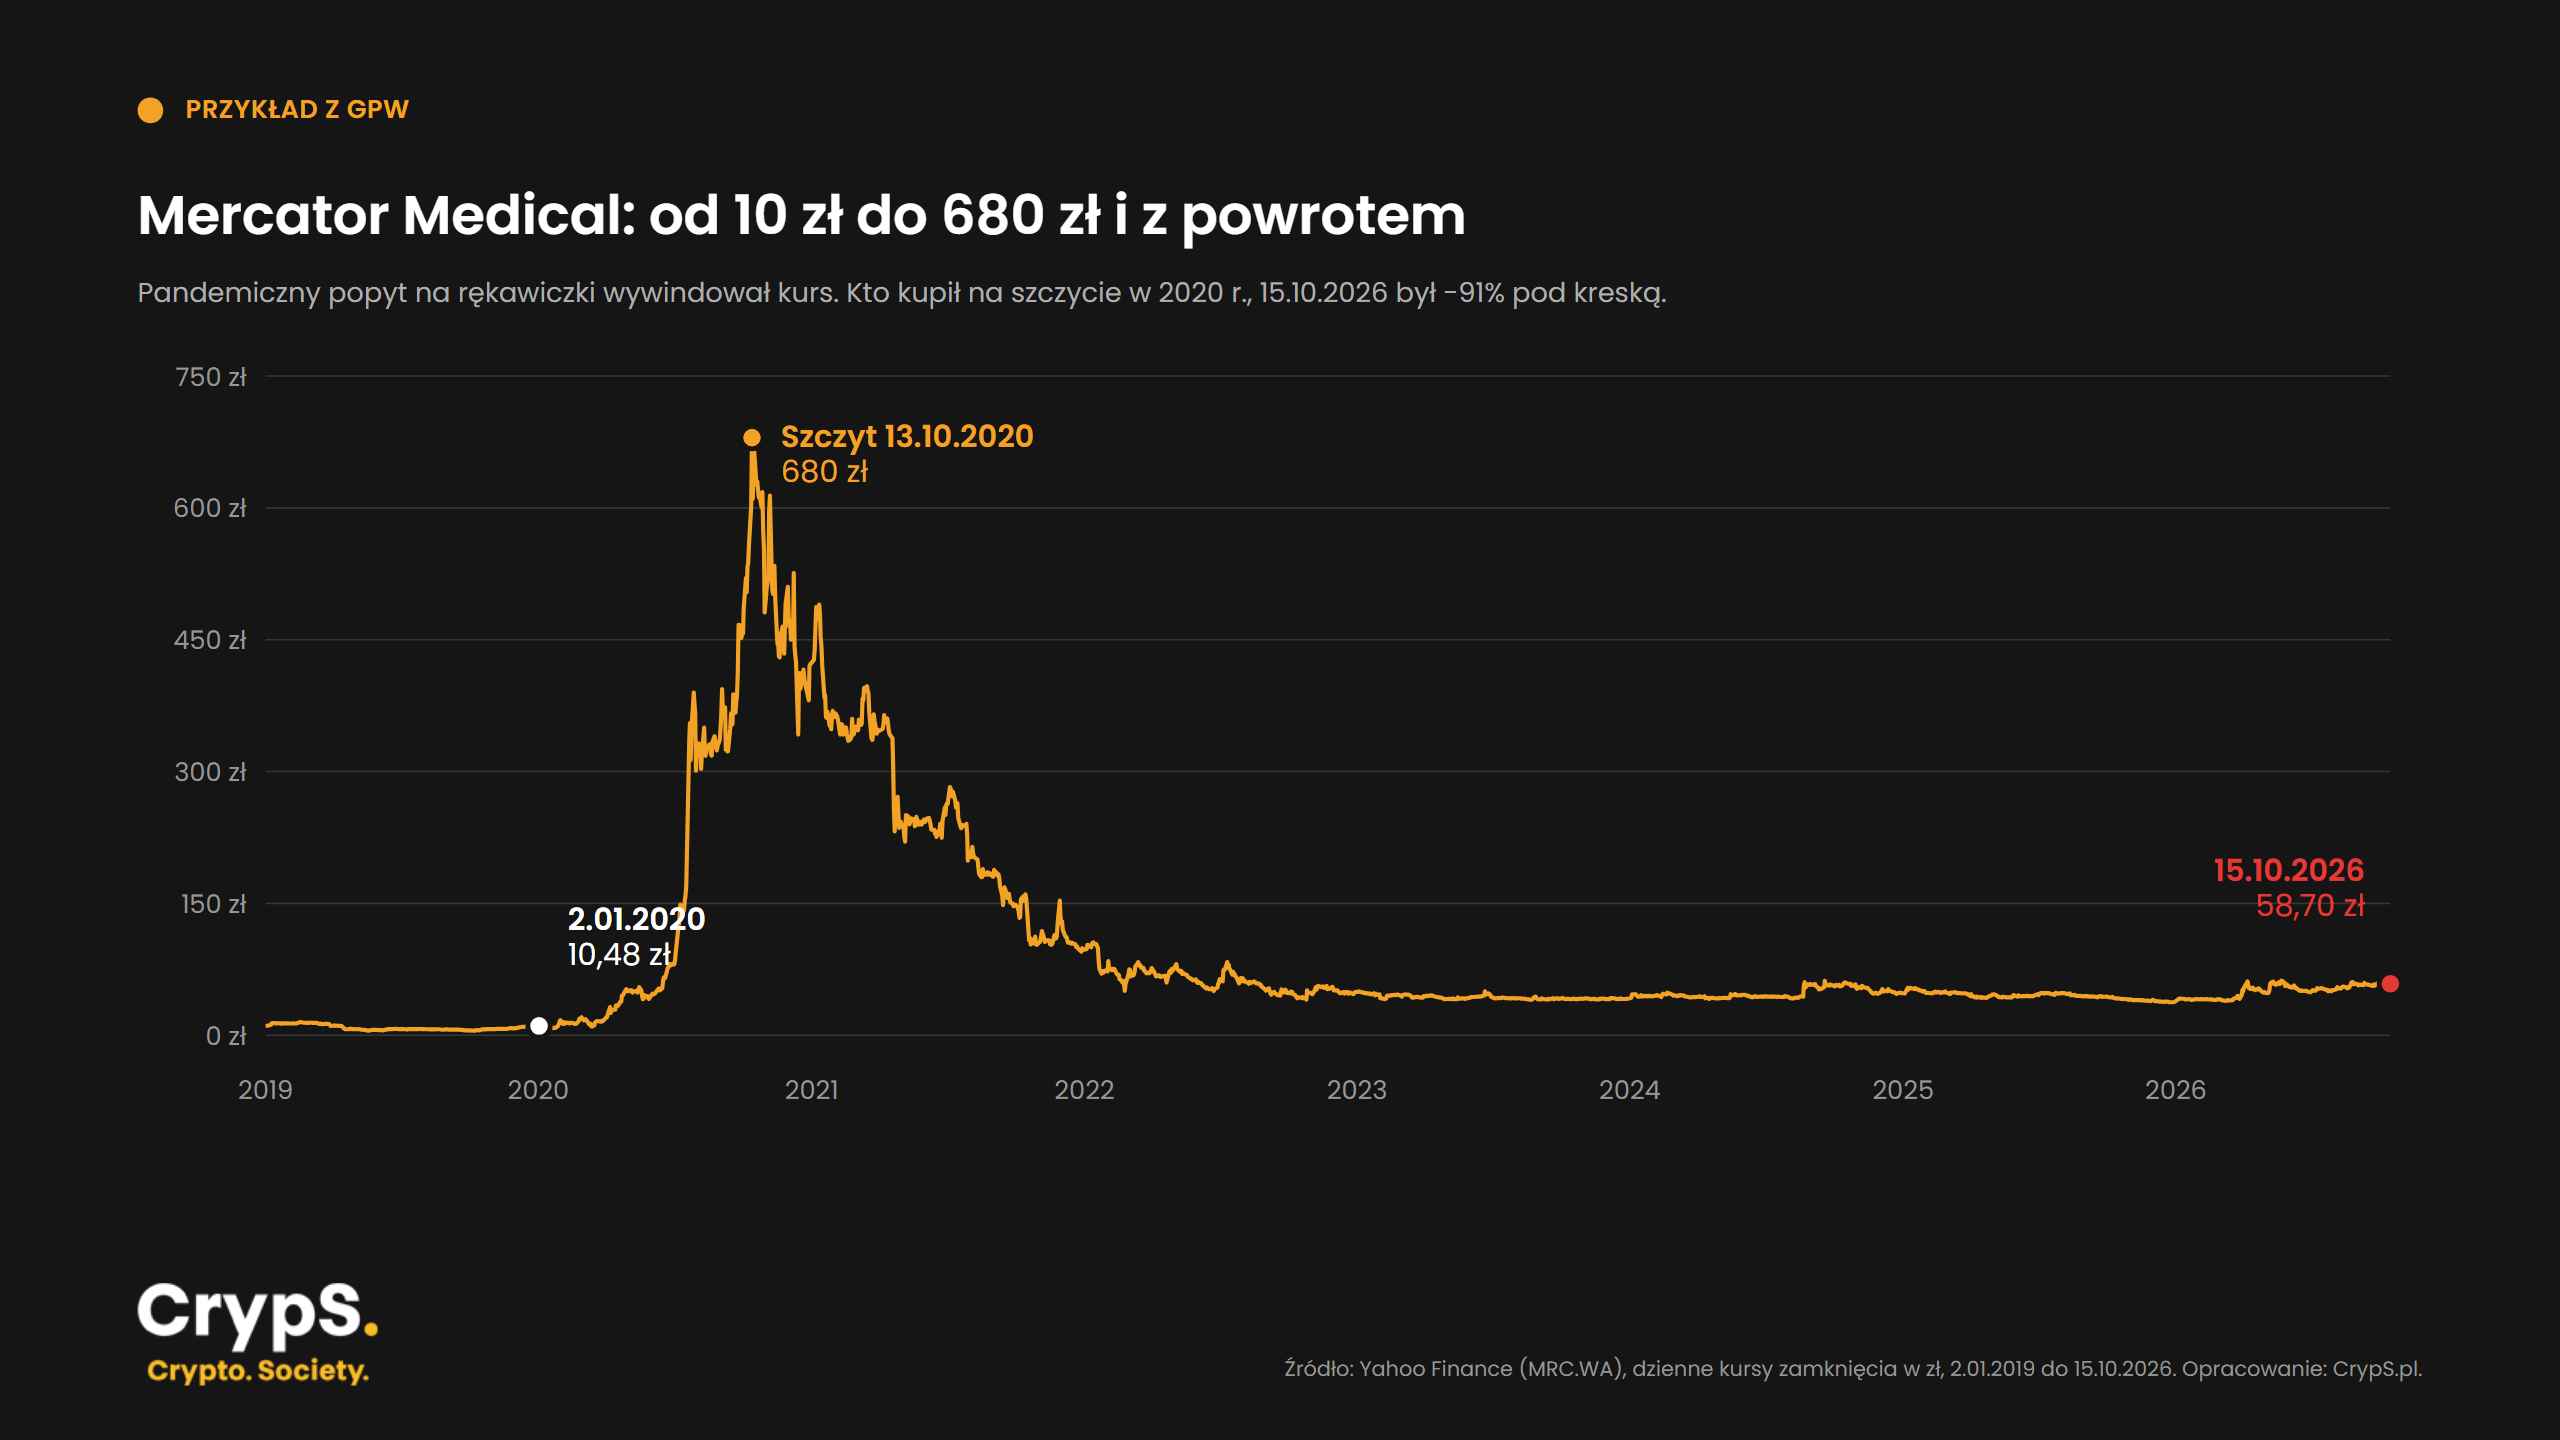
- FOMO każe kupować to, o czym mówią wszyscy. Mercator Medical kosztował na początku 2020 r. około 10 zł, w październiku 680 zł, a 15.10.2026 r. 58,70 zł.
- Świetna firma nie jest świetną inwestycją po każdej cenie. Kto kupił Cisco na szczycie w marcu 2000 r., na powrót kursu czekał ponad 25 lat (z dywidendami ponad 21 lat).
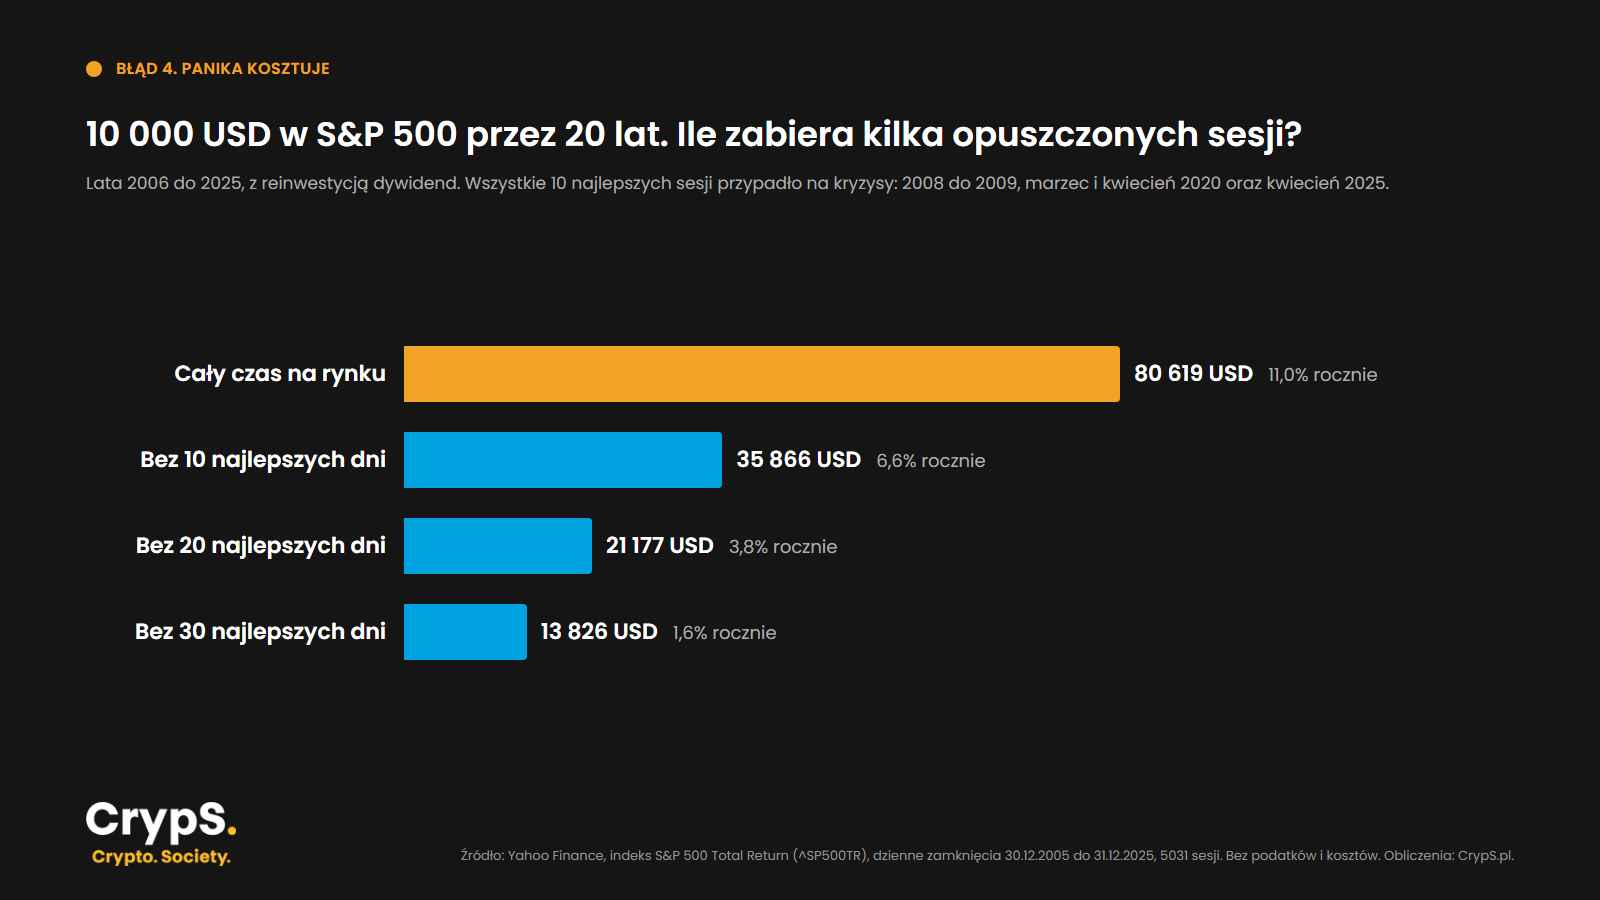
- Wyjście z rynku w panice może kosztować więcej, niż się wydaje, bo najlepsze sesje przychodzą tuż obok najgorszych. 10 000 USD w S&P 500 urosło w latach 2006-2025 do 80 619 USD. Bez 10 najlepszych sesji byłoby to 35 866 USD.
- Przed każdym zakupem ustal wielkość pozycji, horyzont i warunek sprzedaży. Bez tego każdy spadek zamienia się w improwizację.
Spis treści:
Dlaczego inwestorzy tracą pieniądze na akcjach?
Zacznijmy od badania, które dobrze pokazuje, gdzie leży problem. Brad Barber i Terrance Odean przeanalizowali transakcje 66 465 gospodarstw domowych z amerykańskiego domu maklerskiego z lat 1991 do 1996.
Najaktywniejsza piąta część inwestorów, obracająca portfelem średnio ponad 250% rocznie, zarabiała netto 11,4% rocznie. Rynek dał w tym czasie 17,9%.
Najważniejsze jest jednak coś innego. Przed kosztami wszystkie grupy miały prawie identyczny wynik, około 18,5-18,7% rocznie.
Różnicę zrobiły głównie koszty: najaktywniejsi kupowali i sprzedawali za często, a każda transakcja kosztowała.
W badaniu przeciętna transakcja kupna i sprzedaży za ponad 1000 USD kosztowała około 3% w prowizjach i 1% w spreadzie. Dziś prowizje są dużo niższe, więc skala efektu jest mniejsza.
Koszty nadal jednak istnieją: prowizja (często z opłatą minimalną), spread, przewalutowanie przy akcjach zagranicznych i 19% podatku od zysku rozliczanego w PIT-38.
Do tego dochodzą emocje i brak dyscypliny, które potrafią zjeść wynik dobrze wyglądający na papierze. Dlatego pięć błędów poniżej dotyczy głównie tego, jak inwestujesz, a dopiero w drugiej kolejności tego, w co.
Ten temat dotyczy coraz większej liczby Polaków.
Na koniec sierpnia 2026 r. KDPW wykazywał 3 029 784 rachunki maklerskie, o 773 198 więcej niż rok wcześniej.
To rachunki z dostępem do rynku, a nie liczba osób ani aktywnych inwestorów. Ta statystyka nie mówi, ilu właścicieli dopiero zaczyna, ale tempo wzrostu jest wyraźne.
Jeśli dopiero zakładasz konto, zacznij od przewodnika jak kupić akcje krok po kroku.
Błąd 1. Kupowanie akcji pod wpływem FOMO
FOMO (ang. fear of missing out) to strach, że ominie Cię okazja, z której korzystają inni. Na giełdzie objawia się zakupem akcji tylko dlatego, że mocno rosną i wszyscy o nich mówią.
Typowe źródła tej presji:
- gwałtowny wzrost kursu, np. o kilkadziesiąt procent w kilka tygodni,
- social media i influencerzy, którzy pokazują zrzuty zysków, ale rzadko strat,
- „gorące” sektory, takie jak spółki internetowe w 1999 r., producenci środków ochronnych w 2020 r. czy spółki AI,
- narracja „tym razem jest inaczej”, która tłumaczy, dlaczego stare zasady wyceny już nie obowiązują.
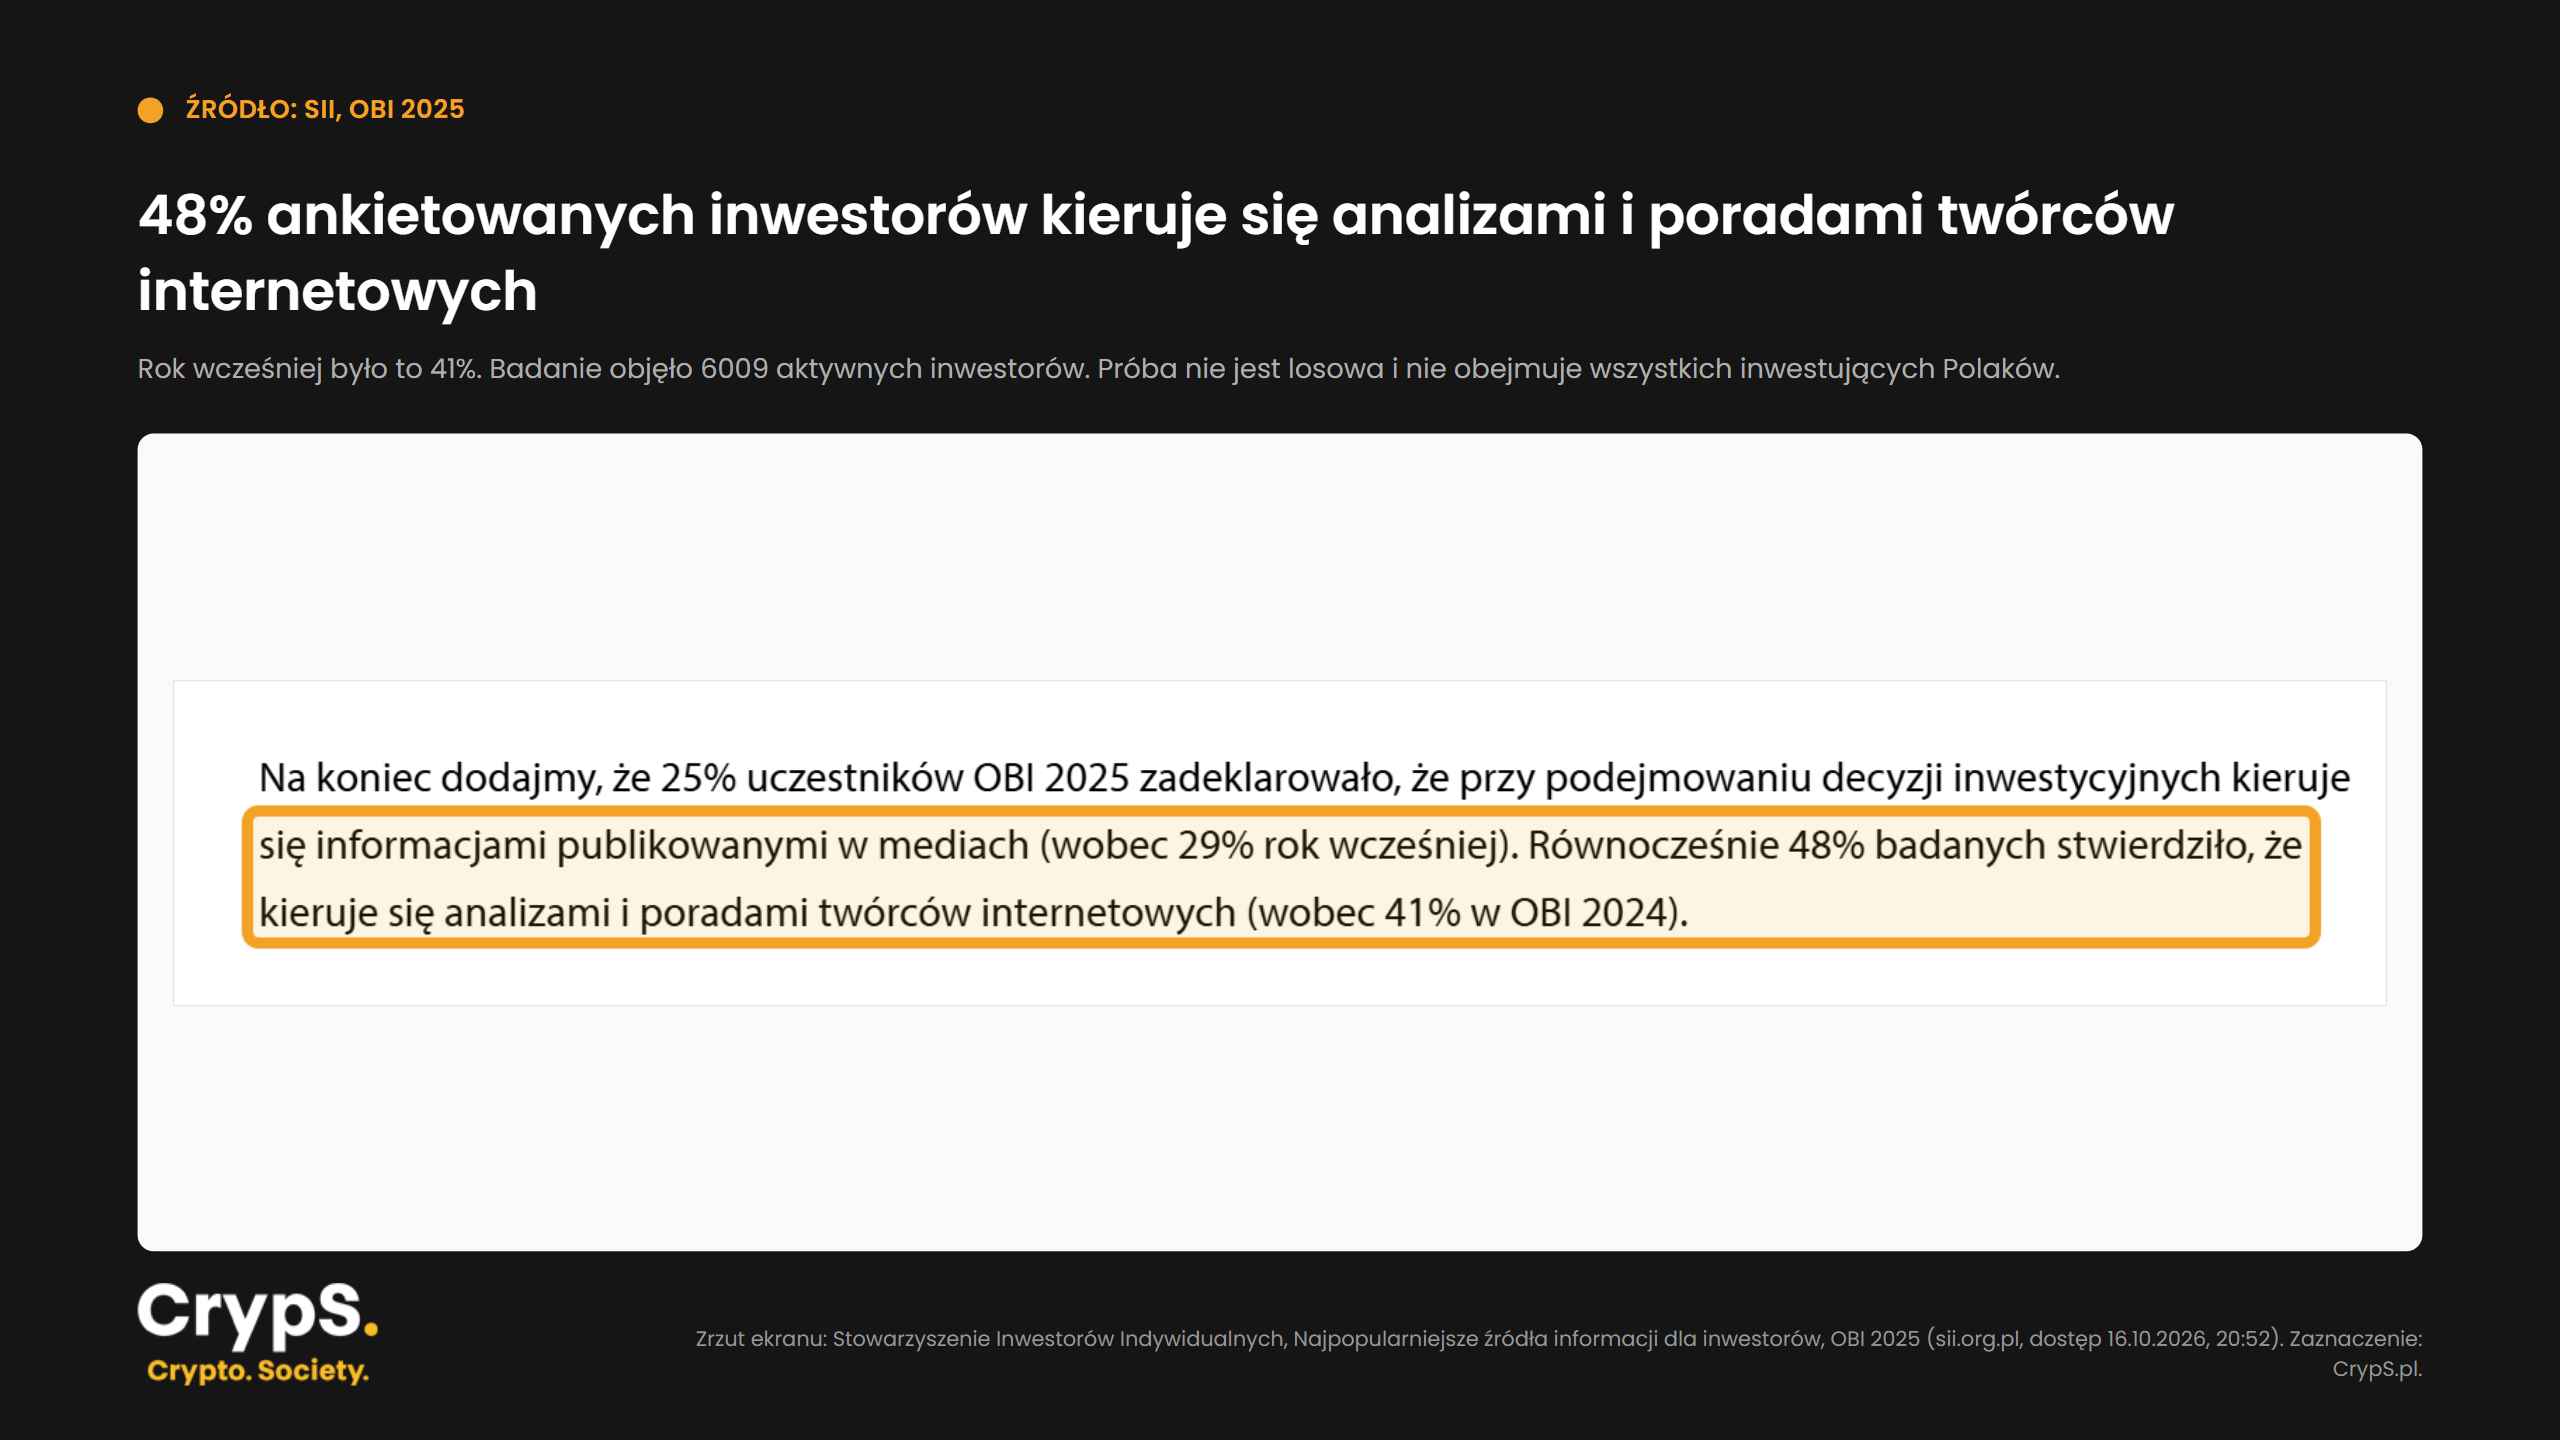
Internet ma dziś ogromny wpływ na obieg informacji o spółkach. W Ogólnopolskim Badaniu Inwestorów 2025 aż 70,6% z 6009 ankietowanych wskazało kanały na YouTube i innych platformach wideo jako źródło informacji.
48% zadeklarowało, że kieruje się analizami i poradami twórców internetowych (rok wcześniej 41%). Raporty spółek czyta 38,9% badanych, choć ci, którzy z nich korzystają, oceniają je najwyżej ze wszystkich źródeł.
Badanie obejmuje aktywnych inwestorów, którzy sami zgłosili się do ankiety, więc nie opisuje wszystkich Polaków. Samo korzystanie z tych źródeł nie oznacza też ulegania FOMO, ale pokazuje, skąd płynie presja.
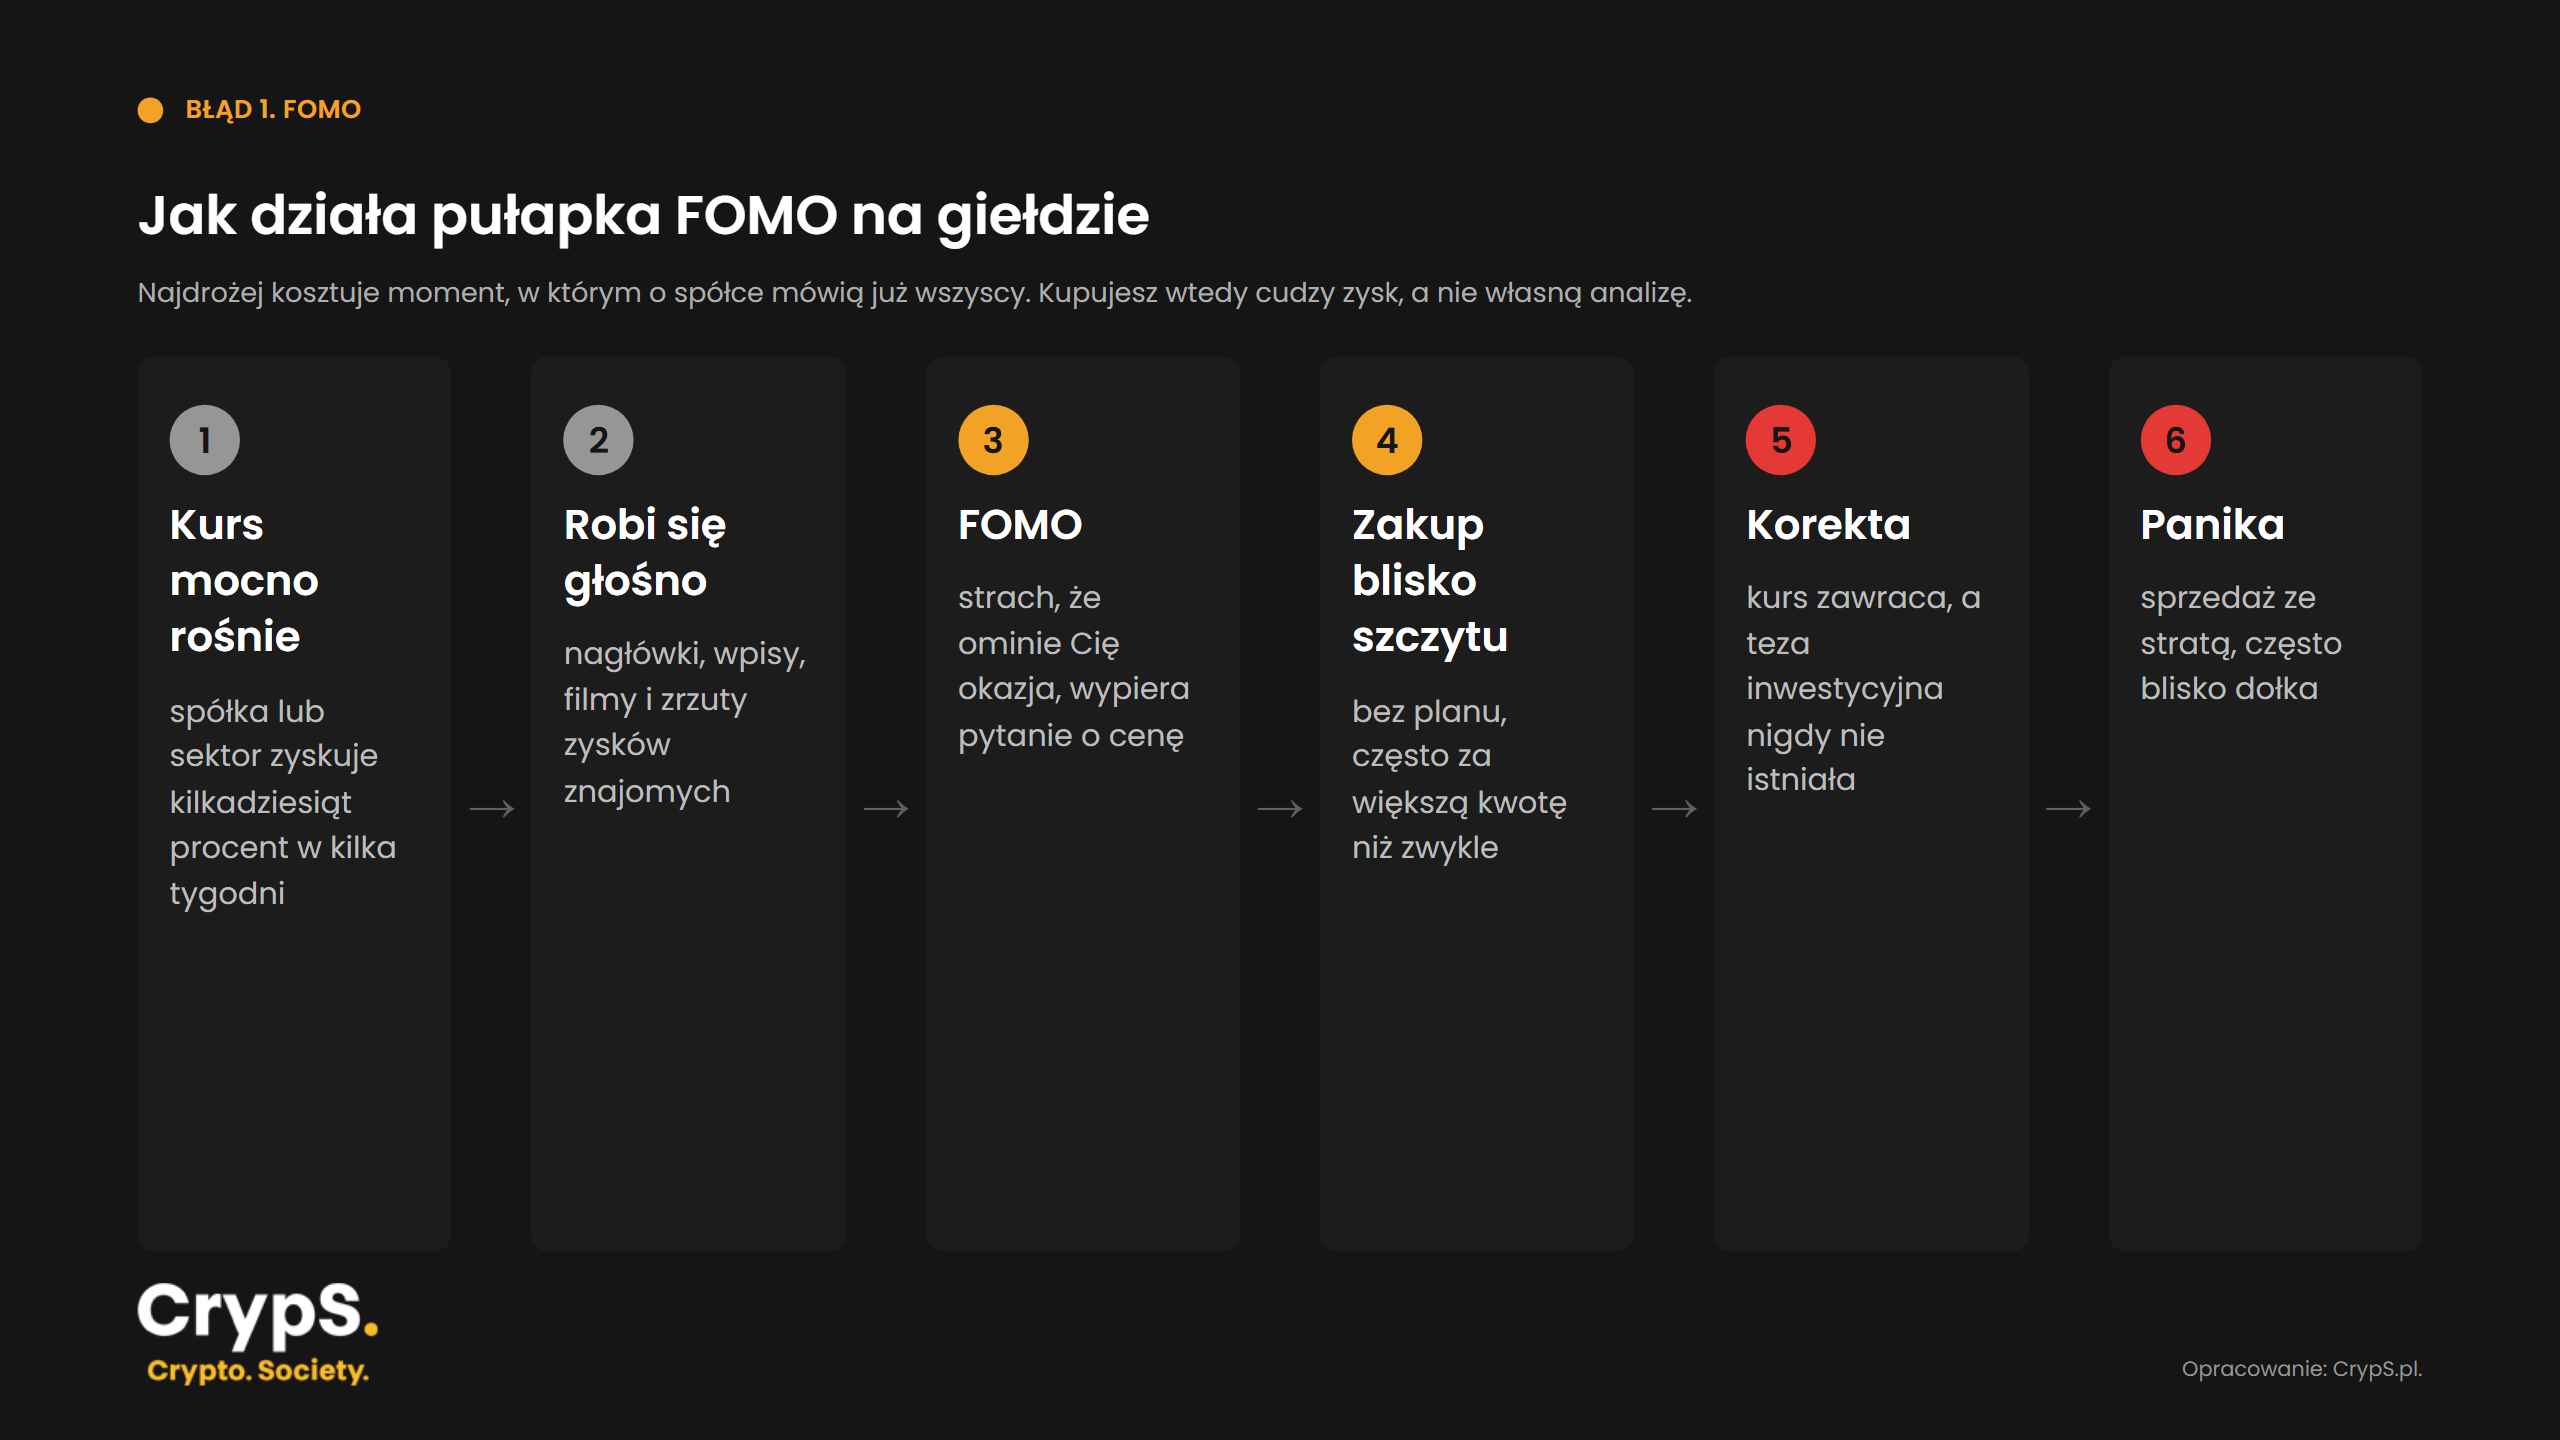
Mechanizm jest powtarzalny: wzrost → zainteresowanie mediów → FOMO → zakup po wysokiej cenie → korekta → panika. Problem nie polega na tym, że kupujesz spółkę, która rośnie. Polega na tym, że kupujesz bez własnej tezy. Gdy kurs zawraca, nie masz się czego trzymać.
Uczciwie trzeba dodać, że nie każda spółka po silnym wzroście spada. Badania nad efektem momentum pokazały, że portfele akcji, które mocno rosły w poprzednich miesiącach, średnio radziły sobie lepiej przez kolejne 3–12 miesięcy, a później część przewagi się odwracała. FOMO nie polega więc na kupowaniu rosnących spółek, tylko na kupowaniu bez tezy i bez limitu ceny.
Przykład z GPW: Mercator Medical
Mercator Medical produkuje rękawiczki jednorazowe. Na początku 2020 r. jego akcje kosztowały około 10 zł. Pandemia wywołała gigantyczny popyt na rękawiczki, a spółka pokazała rekordowe zyski. Kurs zamknął się 13.10.2020 r. na poziomie 680 zł, a dzień później w trakcie sesji dotknął 770 zł.
Wzrosty miały realne podstawy. Ten przypadek pokazuje jednak ryzyko wyceniania spółki na podstawie wyjątkowych zysków, których nie da się powtórzyć. Gdy ceny rękawiczek spadły, spadły też wyniki i kurs. W połowie października 2026 roku akcje kosztowały niespełna 59 zł, czyli o 91% mniej niż na szczycie zamknięcia.
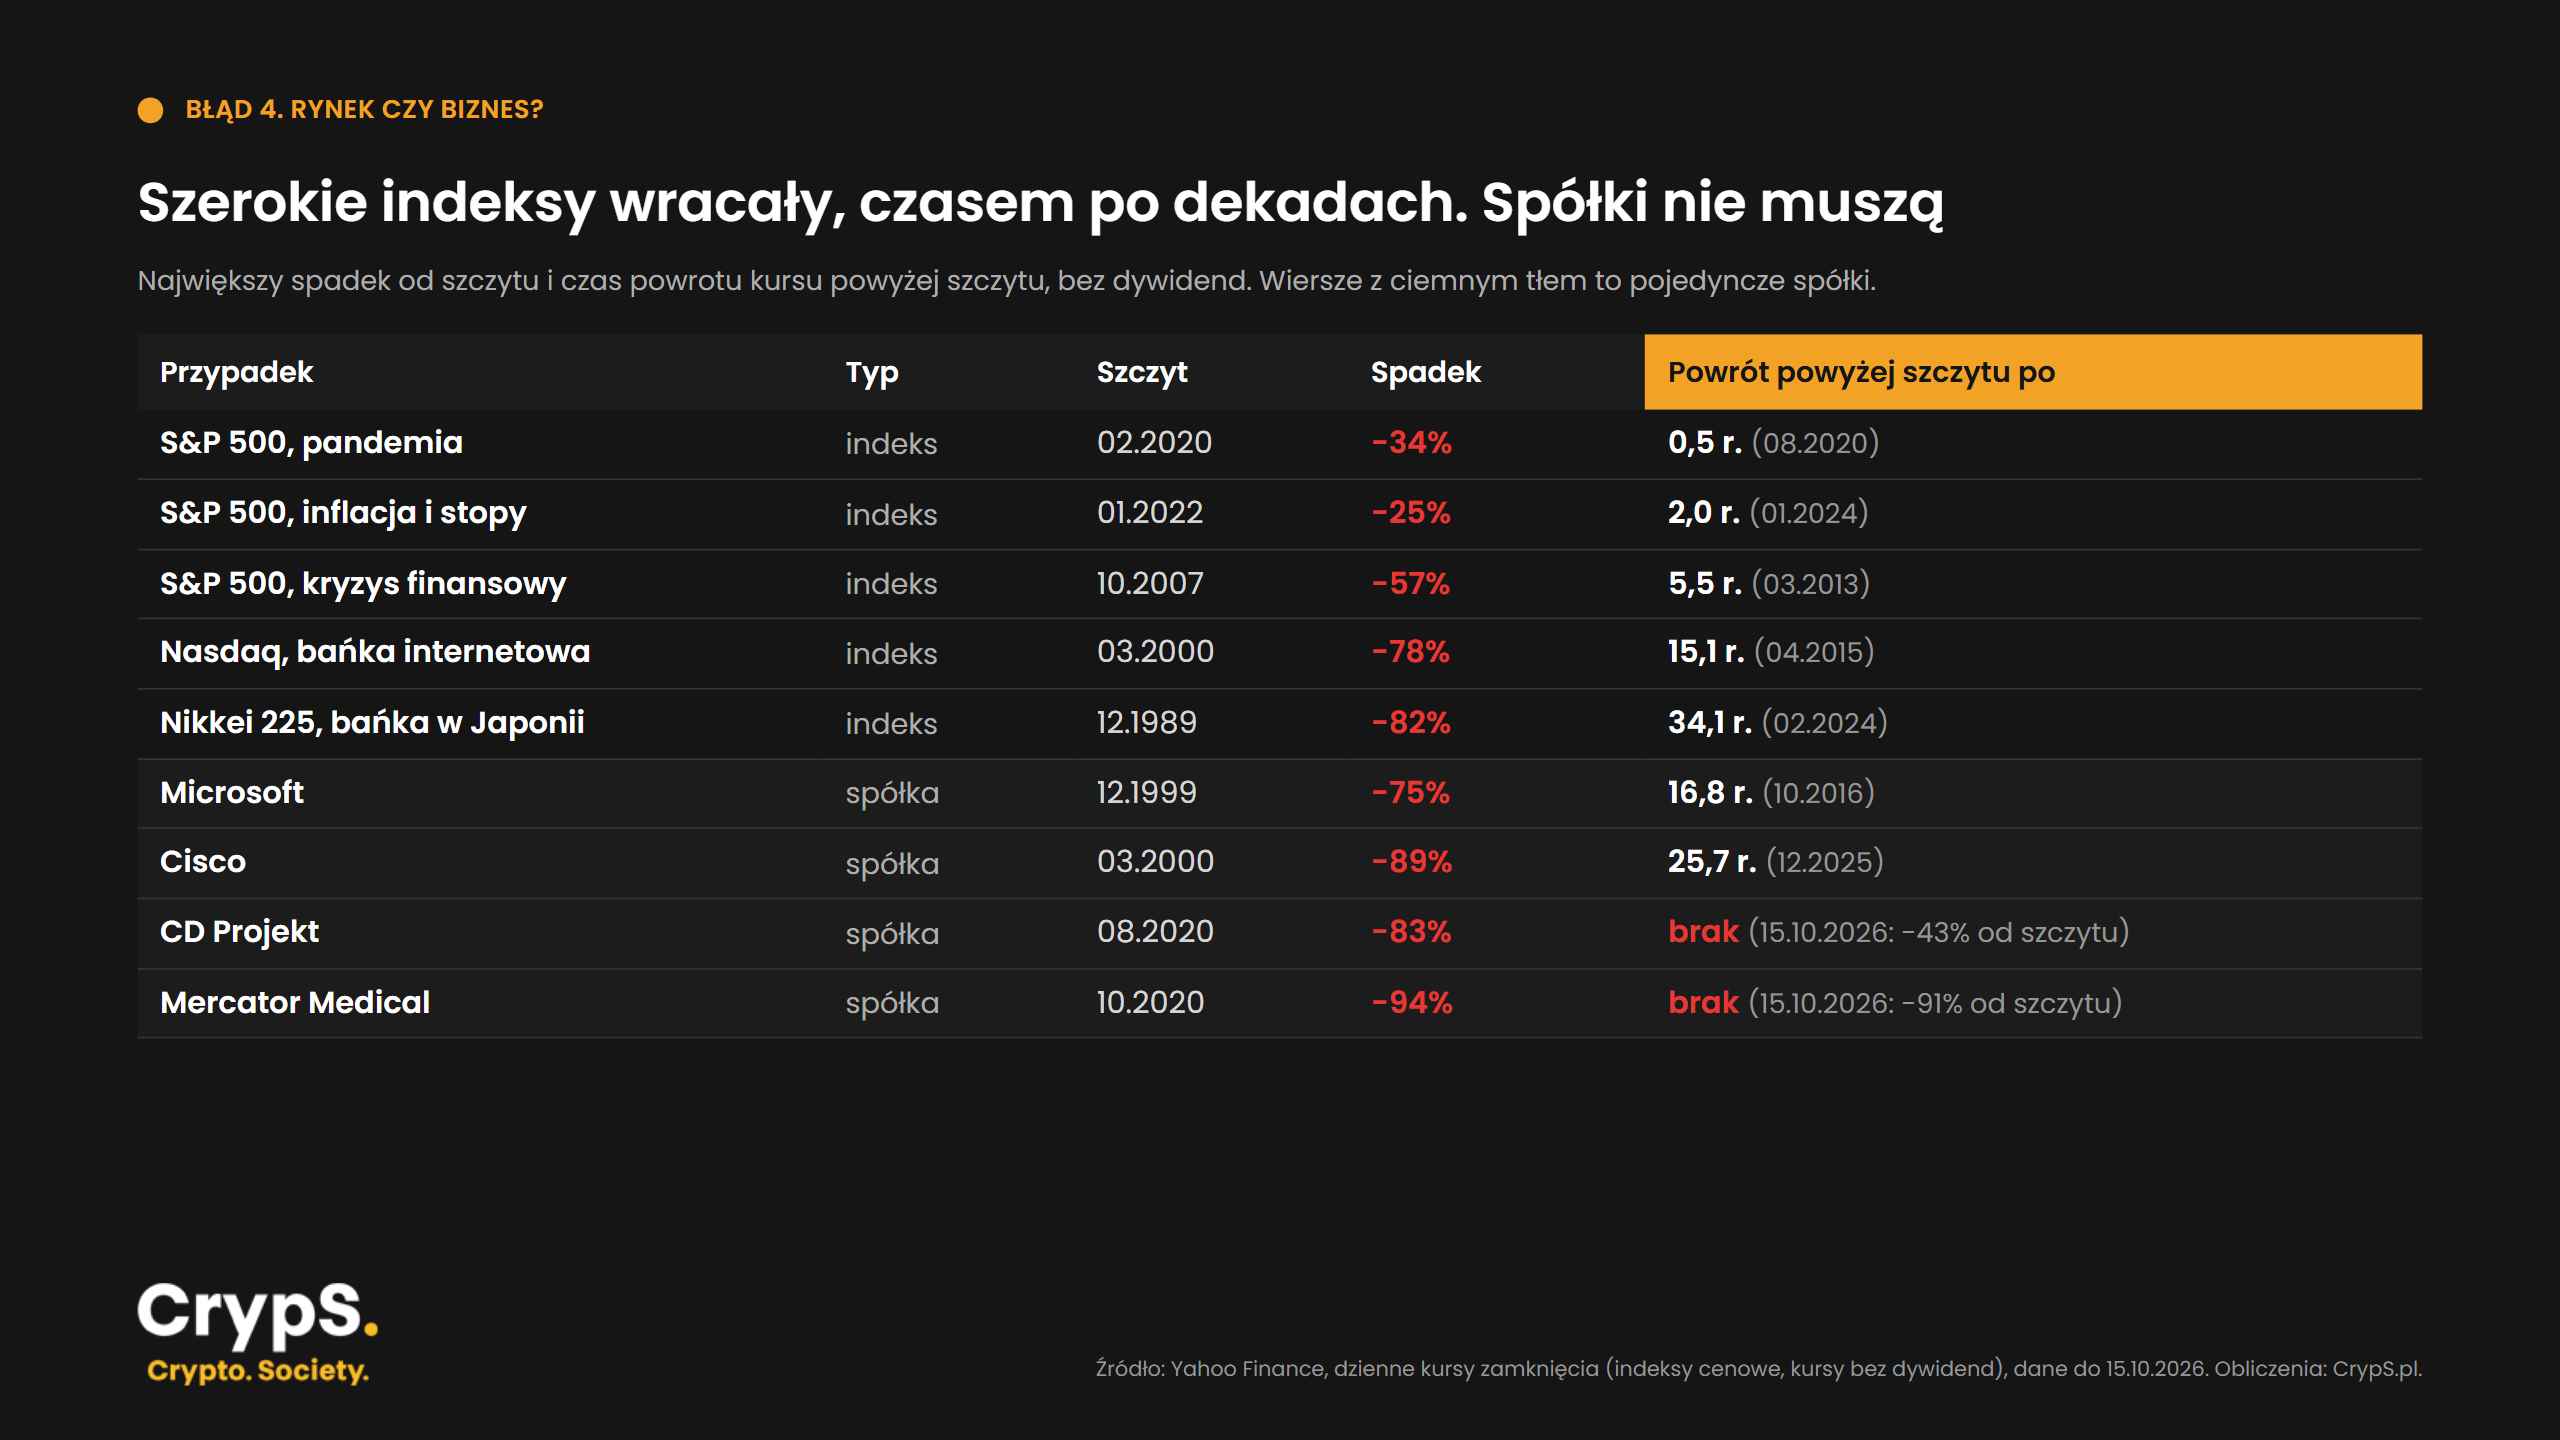
Na rynku amerykańskim ten sam schemat zagrał na skalę całego indeksu. Nasdaq Composite osiągnął szczyt 10.03.2000 r. (5048,62 pkt), w październiku 2002 r. był o 78% niżej, a powyżej szczytu zamknął się dopiero 23.04.2015 r., po ponad 15 latach.
Jak uniknąć FOMO?
- Zrób własną analizę, zanim przeczytasz kolejny wpis. Jedno zdanie: dlaczego ta spółka ma być warta więcej za 3–5 lat?
- Określ cenę wejścia. Jeśli dziś jest wyższa, niż uznajesz za rozsądną, czekasz albo szukasz czegoś innego. To nie zgadywanie dołka, tylko granica, powyżej której Twoja teza przestaje się bronić.
- Daj sobie czas. Prosta zasada: między pomysłem a zleceniem mijają co najmniej 2 dni. Dobra spółka nie zniknie przez weekend.
- Rozłóż zakup w czasie. Zamiast całej kwoty naraz kup np. w trzech równych transzach co miesiąc. Nie trafisz w dołek, ale nie postawisz wszystkiego na jeden szczyt. Ta metoda ma swoją cenę: w badaniach zdywersyfikowanych portfeli zakup jednorazowy częściej dawał lepszy wynik, bo rynek częściej rośnie, niż spada. Transze rozkładają moment wejścia, ale nie chronią przed trwałą stratą na słabej spółce.
Błąd 2. Wkładanie zbyt dużej części kapitału w jedną spółkę
Przekonanie do spółki to jedno. Koncentracja ryzyka to drugie. Możesz mieć rację co do biznesu i nadal stracić dużo pieniędzy, bo nawet świetna firma może trafić na zdarzenie, którego nikt nie przewidział.
| Co się może stać | Prawdziwy przykład | Reakcja kursu |
|---|---|---|
| Skandal księgowy | Wirecard, 18.06.2020 r.: audytor nie potwierdził 1,9 mld EUR na rachunkach | ponad -60% w jedną sesję, tydzień później wniosek o upadłość |
| Raport krótkiego sprzedawcy | LPP, 15.03.2024 r.: Hindenburg Research zarzuca pozorne wyjście z Rosji (spółka zaprzeczyła) | -35,8% w jedną sesję |
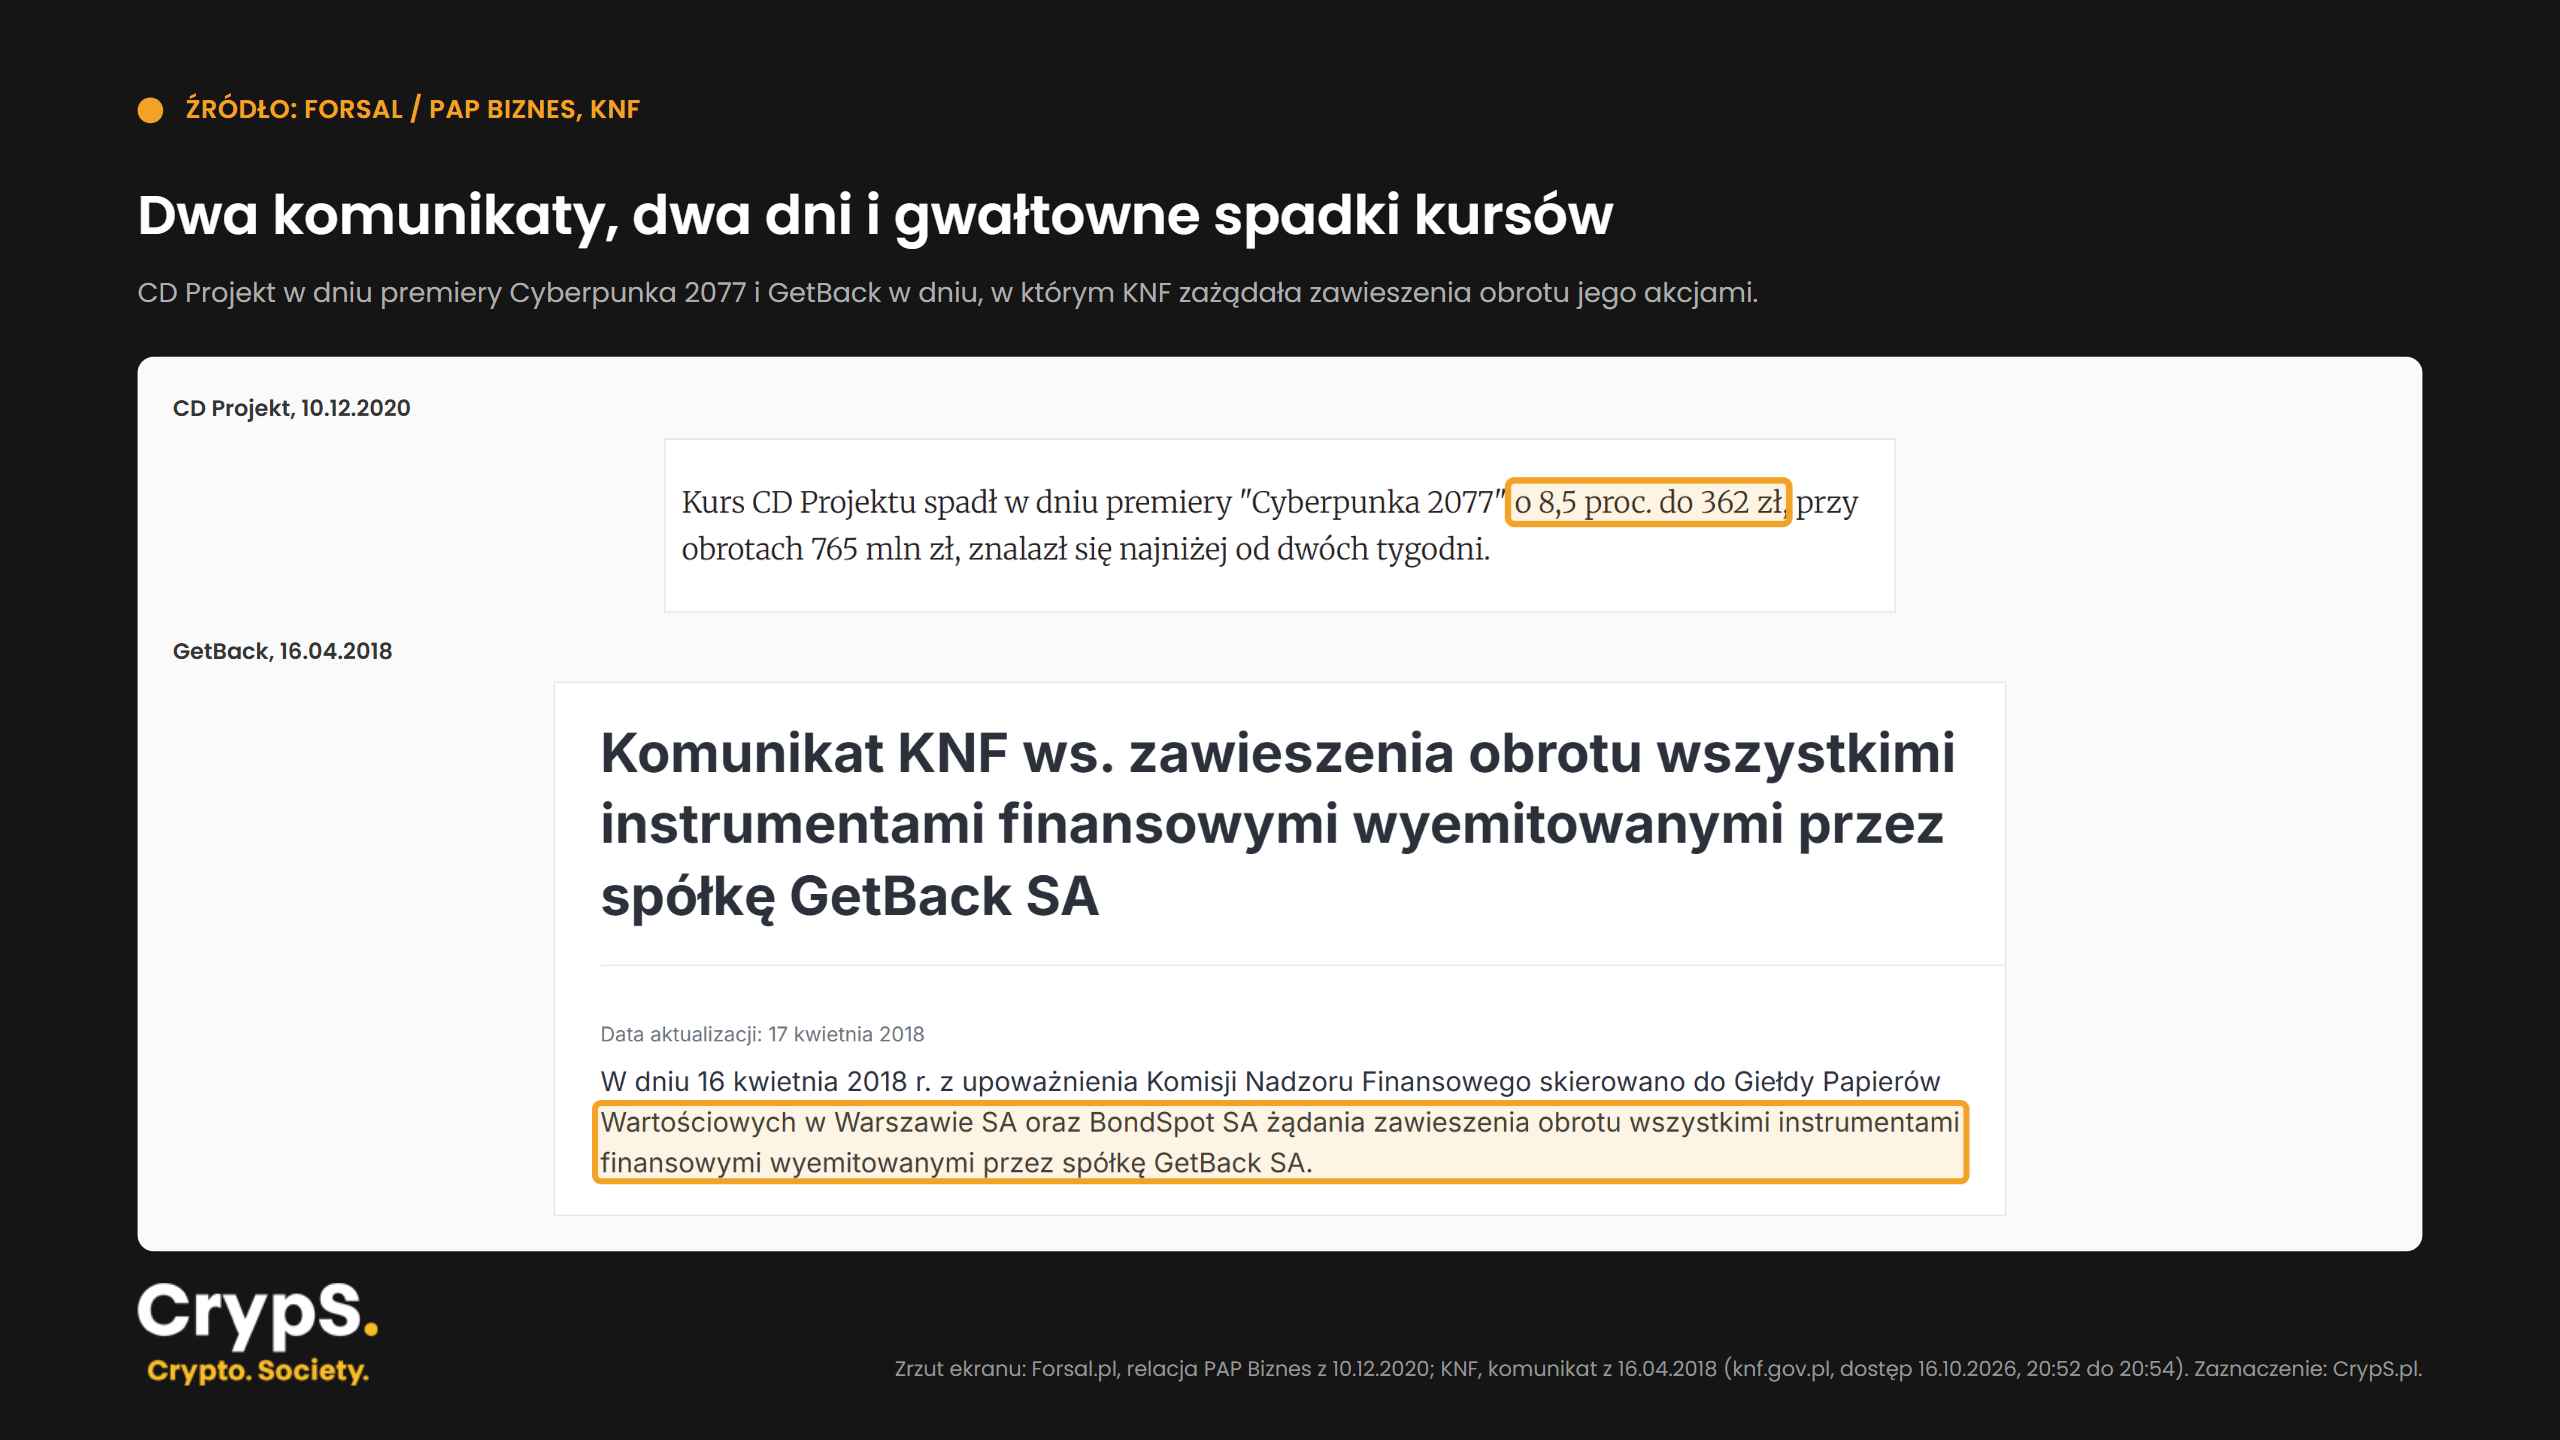
| Nieudany produkt | CD Projekt, premiera Cyberpunka 2077 w grudniu 2020 r. | -31% między 9 a 18.12.2020 r. |
| Utrata wiarygodności | GetBack, 16.04.2018 r.: KNF żąda zawieszenia obrotu | ostatnia transakcja po 3,75 zł, cena w ofercie publicznej z 2017 r. to 18,5 zł |
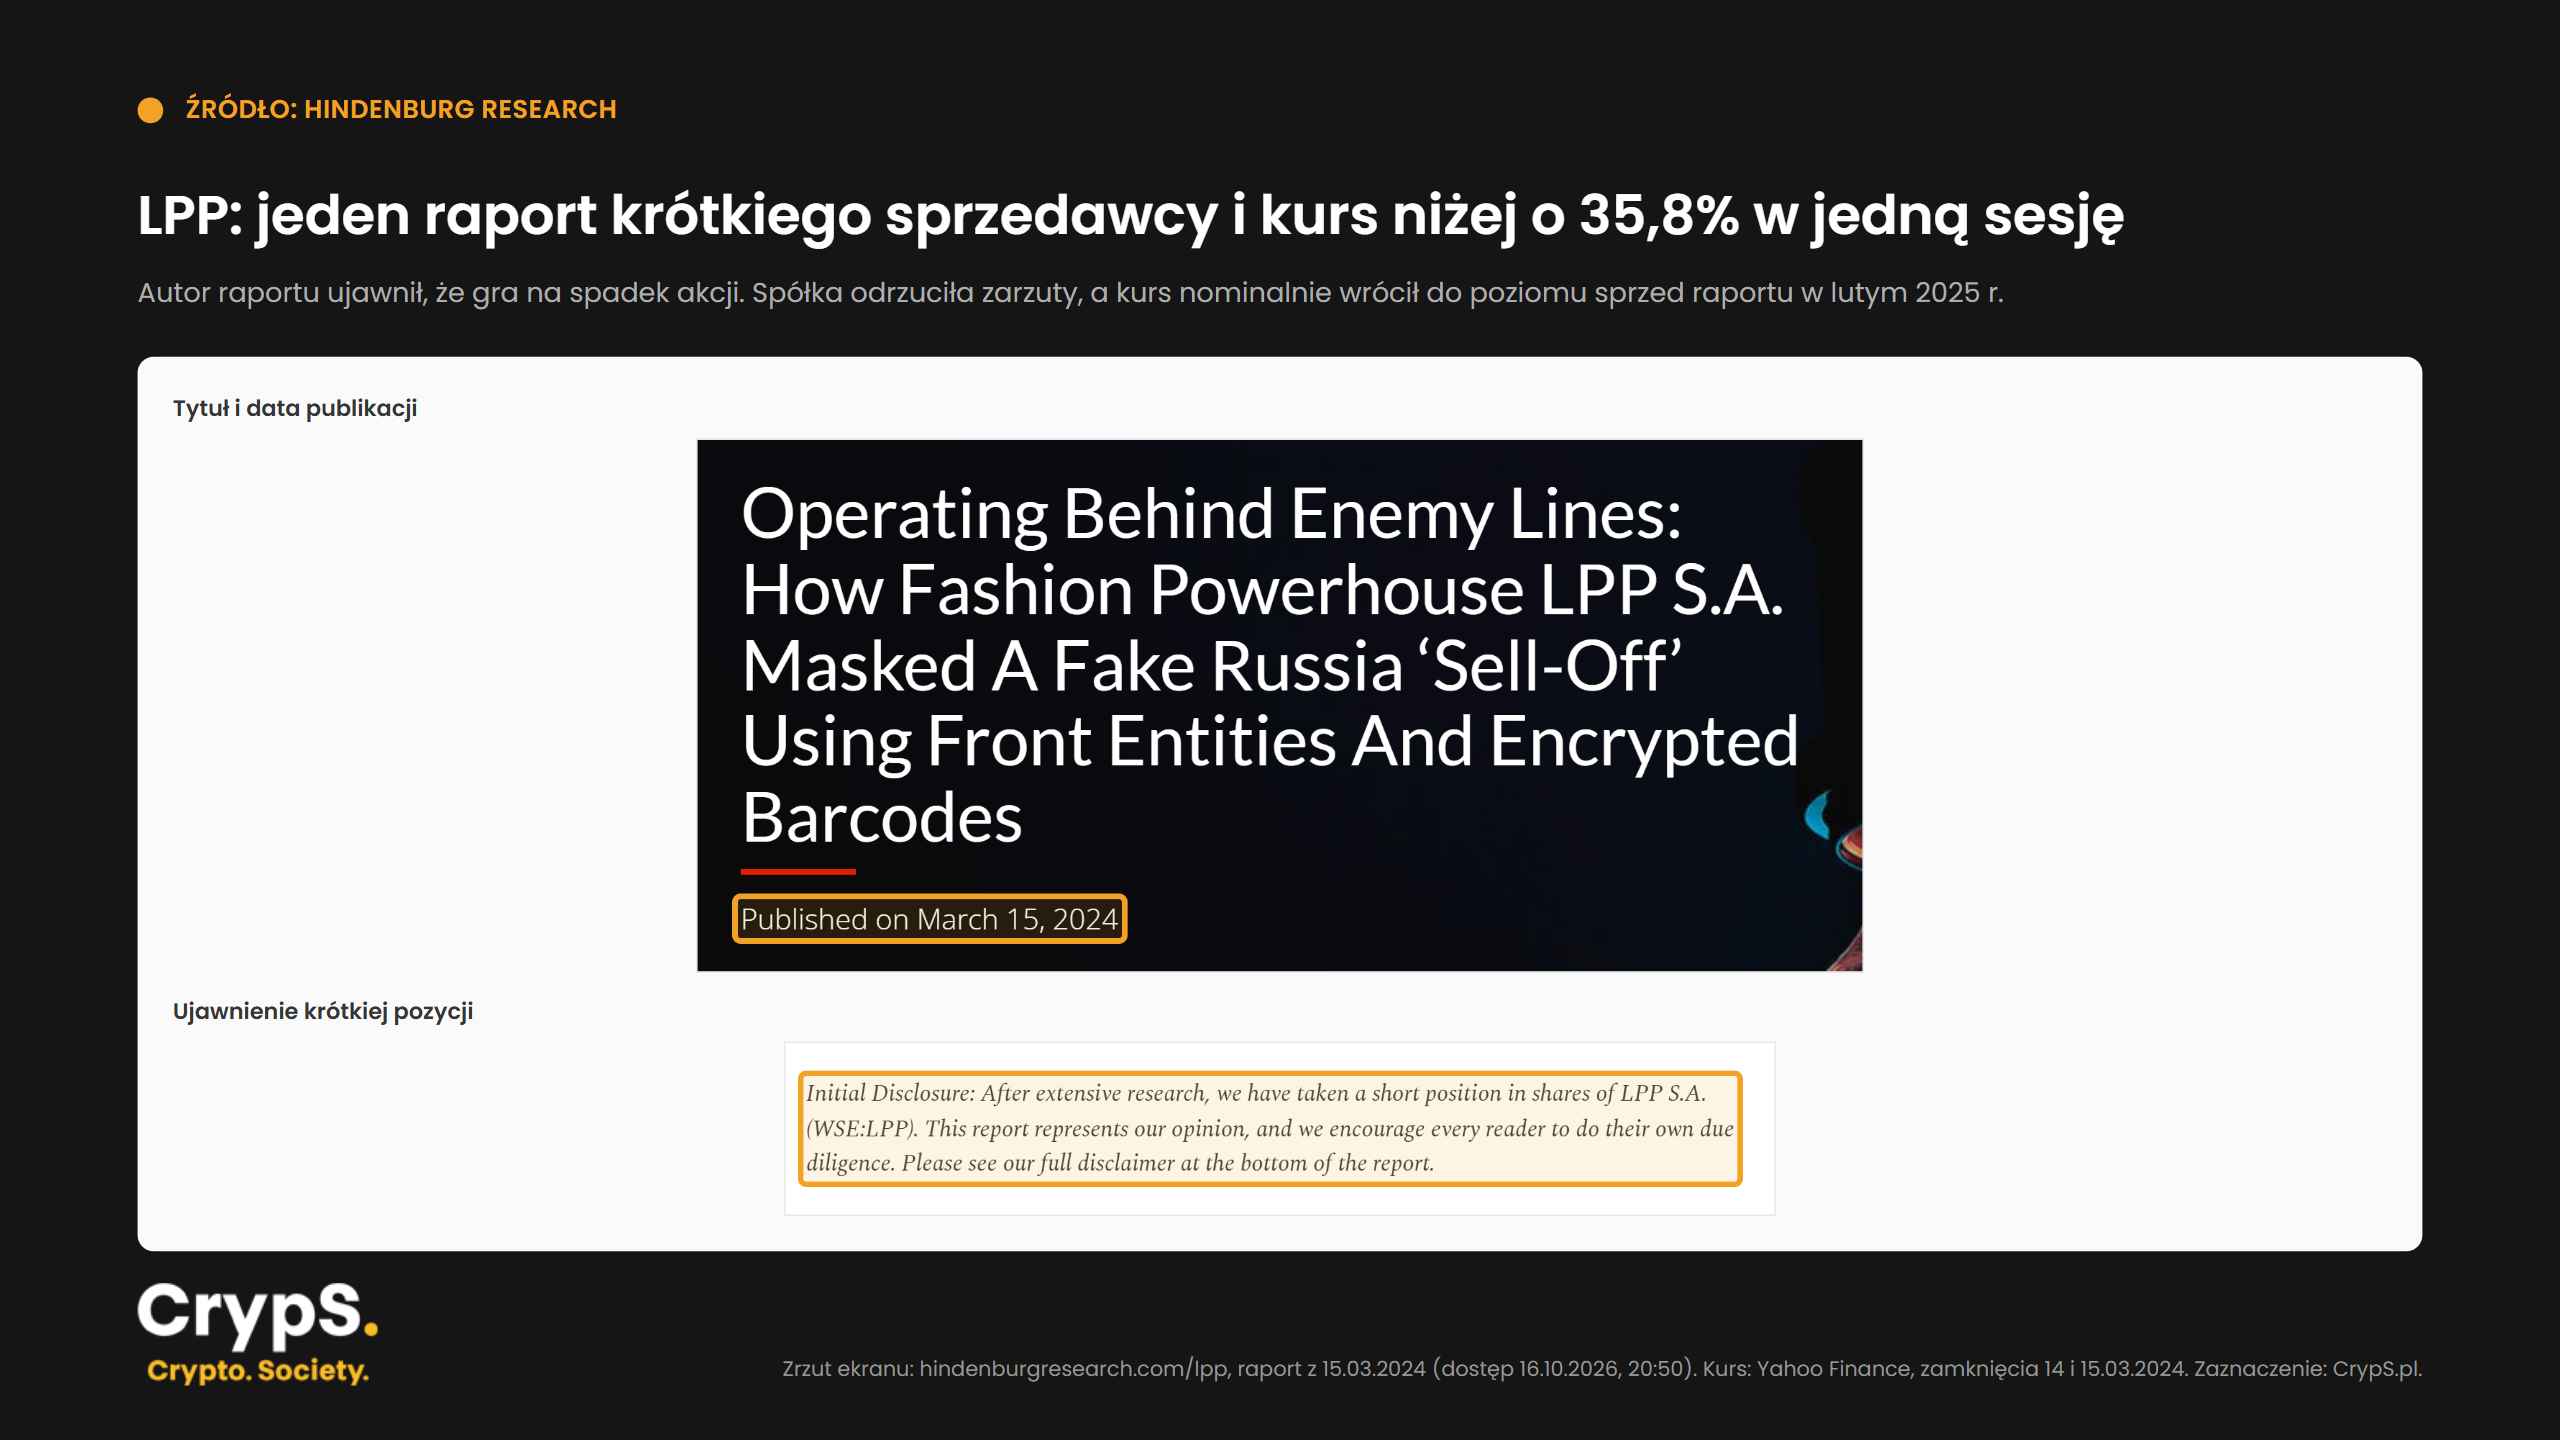
Przypadek LPP pokazuje też drugą stronę: spółka odrzuciła zarzuty, a kurs nominalnie wrócił do poziomu sprzed raportu w lutym 2025 r. Kto miał tę spółkę jako 5% portfela, przeżył nerwowy rok. Kto miał w niej połowę oszczędności i musiał wtedy sprzedać, zrealizował stratę.
Do listy dopisz cyberatak, zmianę regulacji, utratę kluczowego klienta czy bankructwo. Żadnego z tych zdarzeń nie wyczytasz z wykresu.
Za dywersyfikacją przemawiają też dane. Hendrik Bessembinder przeanalizował wszystkie akcje notowane w USA od 1926 r.
Okazało się, że 4% spółek odpowiada za cały nadwyżkowy zysk amerykańskiej giełdy w latach 1926–2016. Większość akcji w całym okresie notowań zarobiła mniej niż krótkoterminowe bony skarbowe. Rynek jako całość rósł, bo kilka gigantycznych sukcesów przykryło tysiące przeciętnych i słabych spółek.
Co to zmienia dla Ciebie? Jeśli masz kilka spółek, Twoja szansa na trafienie jednego z rzadkich zwycięzców jest niewielka. Szeroki indeks zmniejsza ryzyko, że ich przegapisz na rynku, który odwzorowuje. Nie obejmuje jednak każdej spółki ani każdego rynku.
Ile spółek powinno znaleźć się w portfelu?
Nie ma jednej magicznej liczby. W OBI 2025 11,5% ankietowanych deklarowało, że zwykle ma w portfelu akcje najwyżej 3 spółek, a 30,8% od 4 do 7 spółek. Ważniejsze od samej liczby są jednak cztery rzeczy:
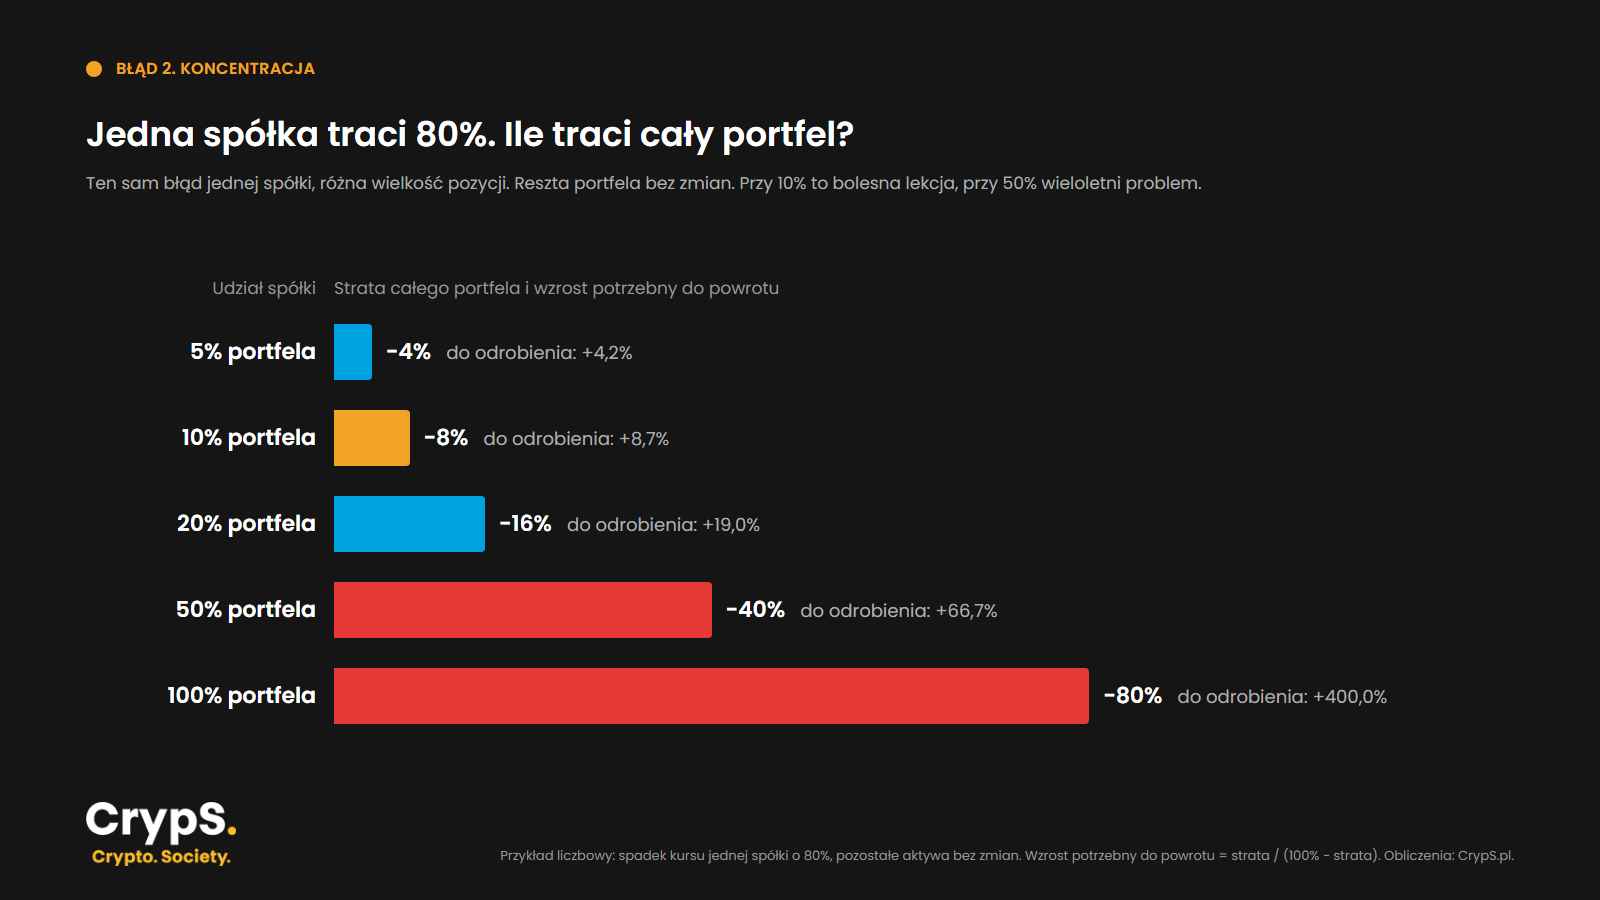
- Wielkość pozycji. Zadaj sobie pytanie: czy przeżyję, jeśli ta spółka straci 80%? Przy 5% portfela tracisz 4% całości. Przy 50% portfela tracisz 40% i potrzebujesz wzrostu o 67%, żeby wrócić do punktu wyjścia.
- Sektory. Dziesięć banków to wciąż jeden zakład na stopy procentowe i kondycję kredytobiorców.
- Rynki. Portfel złożony tylko ze spółek z GPW koncentruje ryzyko jednej giełdy. Część notowanych tu firm zarabia za granicą, ale ich kursy i tak reagują na nastroje na warszawskim parkiecie.
- ETF-y. Fundusz na szeroki indeks daje w jednej transakcji kilkadziesiąt, kilkaset albo kilka tysięcy spółek. Dla wielu osób to najprostsza baza portfela, do której dokładają pojedyncze akcje jako mniejszą część. Pamiętaj, że dokupienie spółki, która już jest w Twoim ETF-ie, zwiększa jej udział w portfelu, a nie dywersyfikację.
Więcej o łączeniu pojedynczych akcji z funduszami znajdziesz w tekście o tym, jak zbudować zdywersyfikowany portfel inwestycyjny.
Błąd 3. Kupowanie spółki bez sprawdzenia jej wyników i wyceny
Ten błąd dotyczy samej podstawy inwestowania. Świetna firma nie jest świetną inwestycją przy każdej cenie. O wyniku decyduje nie tylko jakość biznesu, ale też to, ile za niego zapłaciłeś.
Najlepszy przykład to Cisco. W 2000 r. jego routery i przełączniki napędzały rozwój internetu, a spółka należała do najcenniejszych na świecie. Kurs zamknął się 27.03.2000 r. na poziomie 80,06 USD (po uwzględnieniu splitów).
Według raportu rocznego za rok obrotowy zakończony w lipcu 2000 r. zysk na akcję wyniósł 0,36 USD.
Nawet licząc na tym, wyższym niż rok wcześniej zysku, cena w szczycie odpowiadała około 220-krotności rocznego zarobku. To nasze wyliczenie: wskaźnik C/Z zależy od przyjętego okresu, ale w każdym wariancie przekraczał 100.
Biznes przetrwał i dalej zarabiał. Kurs spadł jednak do 8,60 USD w październiku 2002 r. (-89%). Powyżej szczytu z 2000 r. zamknął się dopiero 10.12.2025 r., po ponad 25 latach.
Z reinwestowanymi dywidendami, które Cisco wypłaca od 2011 r., inwestor ze szczytu wyszedł na zero w sierpniu 2021 r., po ponad 21 latach.
Potem jeszcze raz spadł pod ten poziom i trwale wyszedł nad niego dopiero jesienią 2024 r.
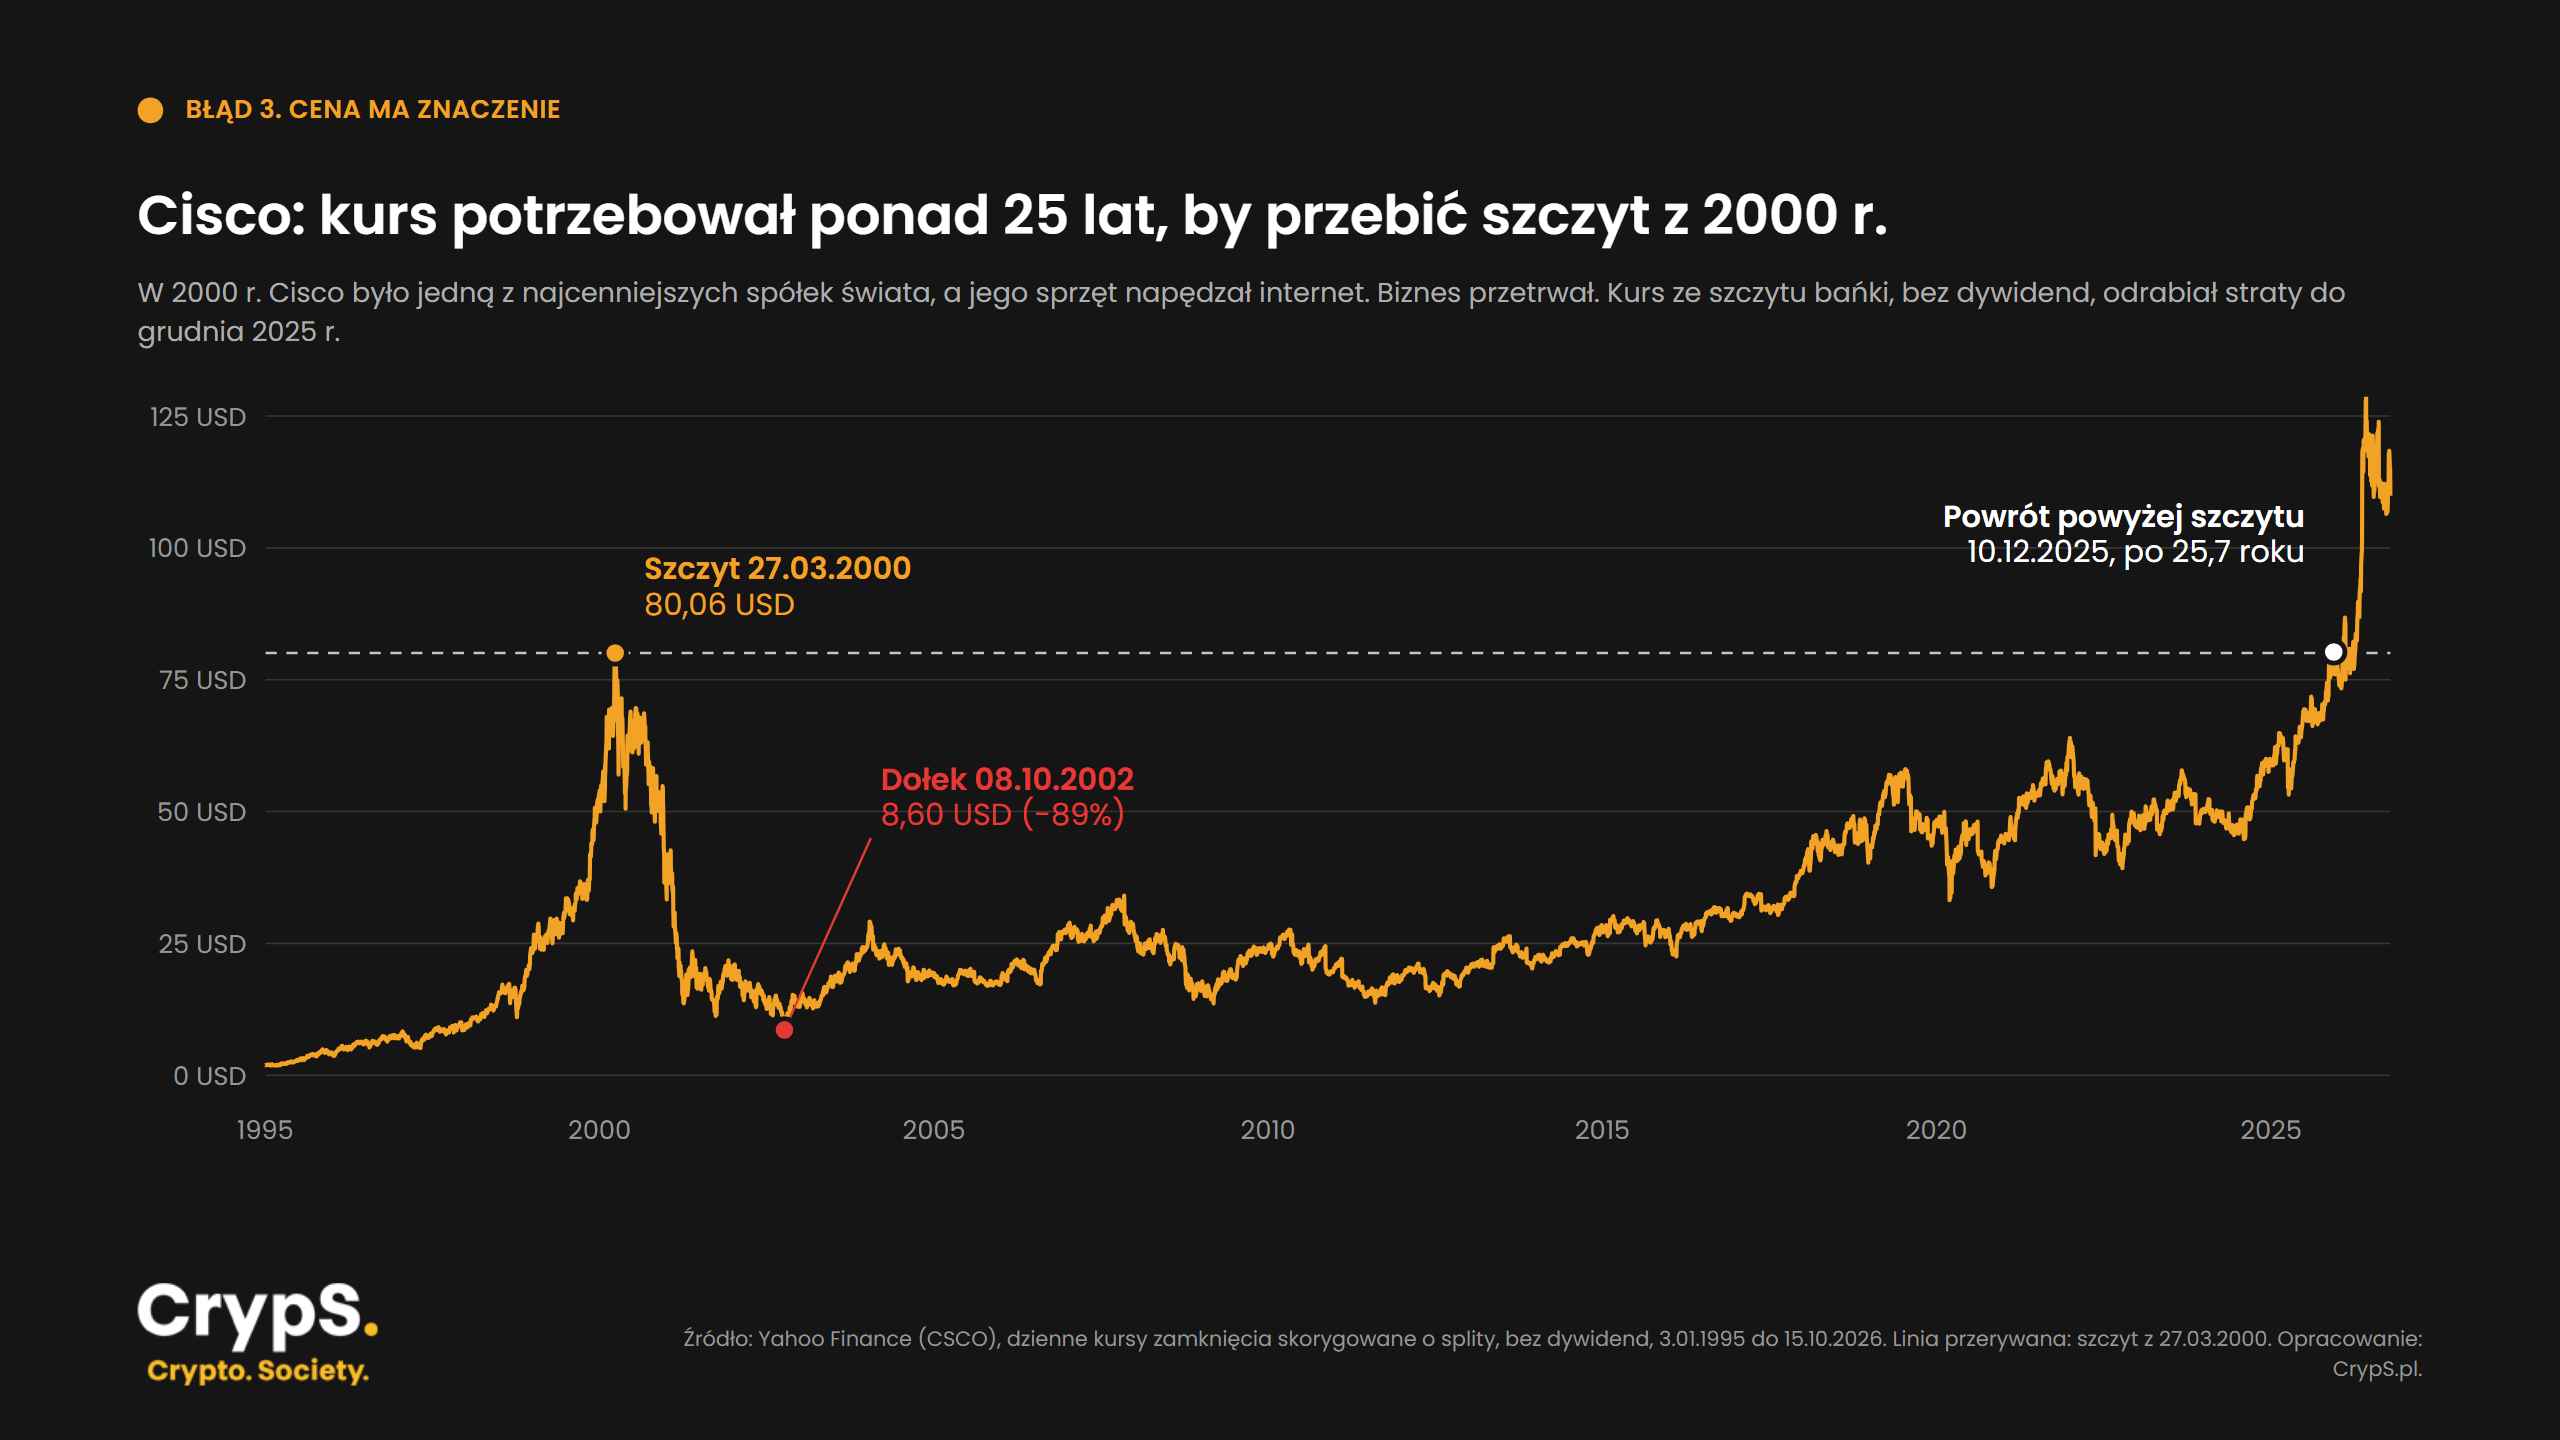
Microsoft przeszedł podobną drogę: szczyt kursu z 27.12.1999 r. odrobił dopiero w październiku 2016 r. (z dywidendami w lipcu 2014 r.). Obie spółki były liderami. Obie były po prostu za drogie.
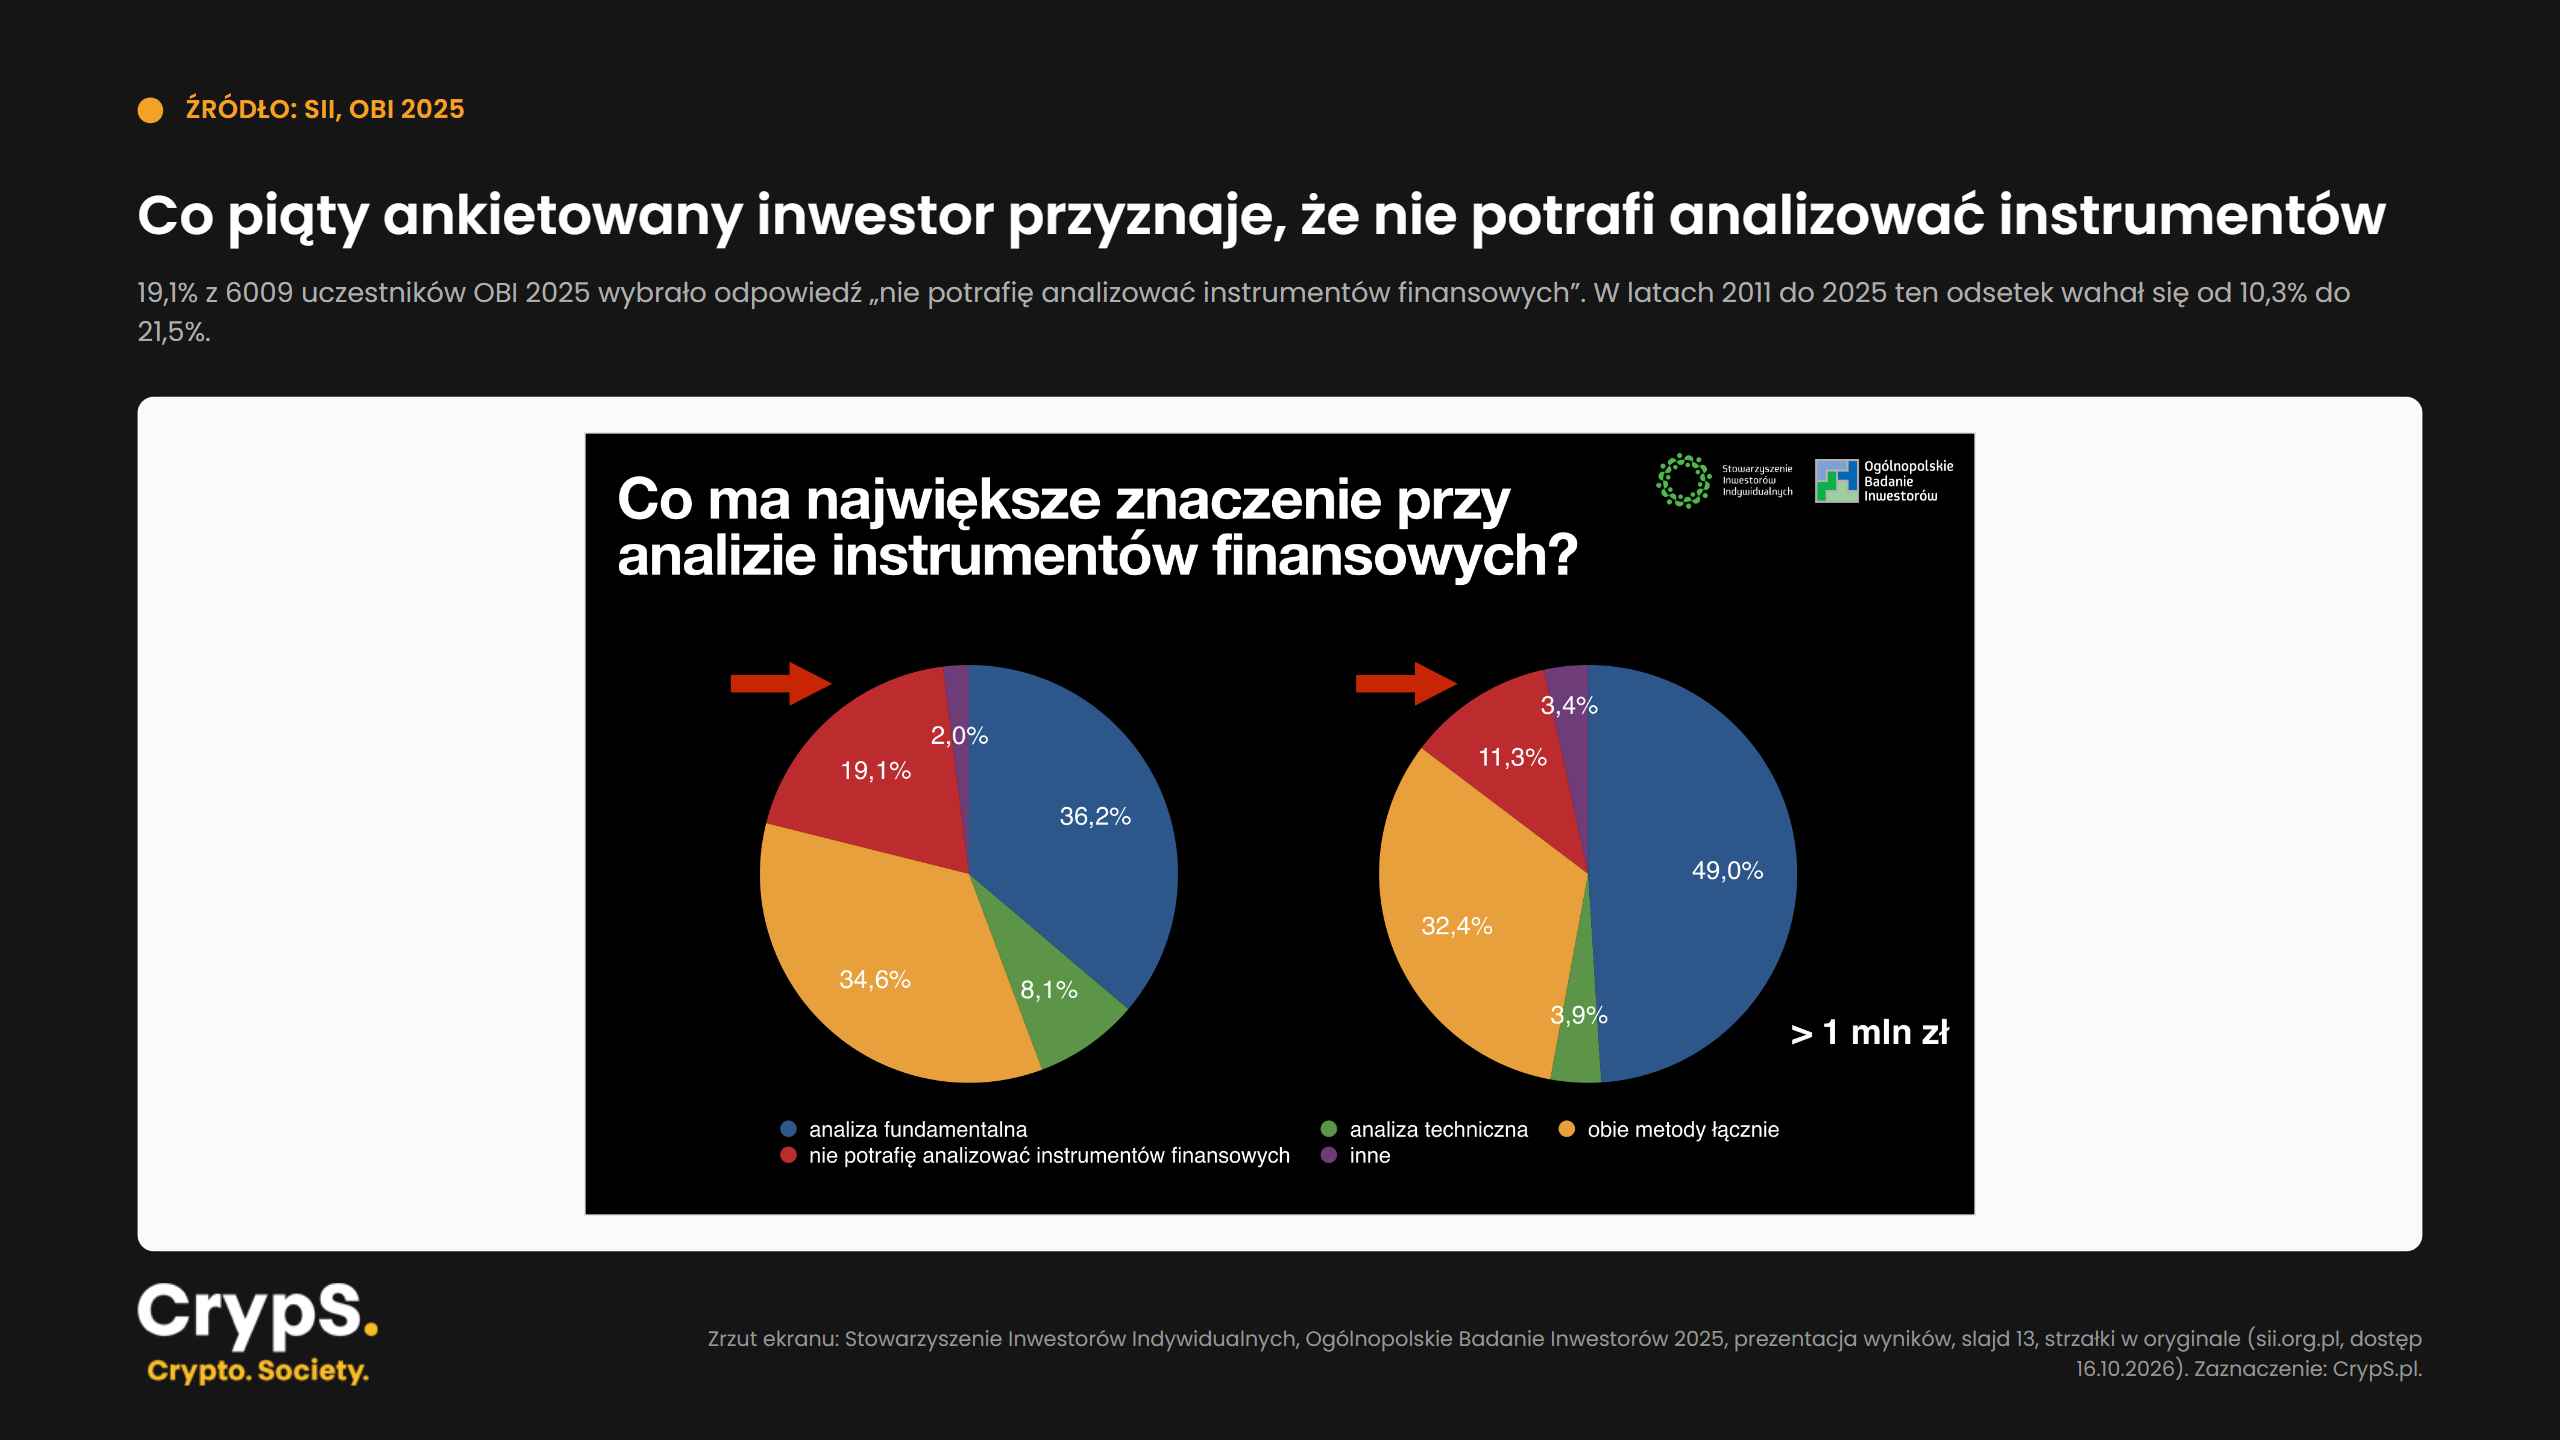
Część inwestorów sama przyznaje, że ma z tym problem. W OBI 2025 19,1% badanych wybrało odpowiedź „nie potrafię analizować instrumentów finansowych”.
W latach 2011-2025 ten odsetek wahał się od 10,3% do 21,5%, więc to stały problem, a nie nowość.
Minimum przed zakupem
Nie musisz robić pełnej analizy fundamentalnej. Sprawdź jednak przynajmniej to:
| Co sprawdzić | Co Ci to mówi | Czerwona flaga |
|---|---|---|
| Przychody | czy biznes rośnie | spadek kilka kwartałów z rzędu |
| Zysk netto | czy firma zarabia | zysk tylko dzięki zdarzeniom jednorazowym |
| Przepływy pieniężne z działalności | czy zysk zamienia się w gotówkę | zysk rośnie, a gotówka ucieka |
| Zadłużenie | czy firma przetrwa gorszy rok | dług rośnie szybciej niż zysk operacyjny |
| Marże | czy firma ma siłę cenową | marże topnieją mimo rosnącej sprzedaży |
| Wycena (C/Z, C/WK, EV/EBITDA) | ile płacisz za zysk i majątek | wycena wielokrotnie wyższa niż historyczna i u konkurencji |
| Perspektywy | czy wyniki da się powtórzyć | zyski oparte na jednorazowym boomie |
Dobierz wskaźniki do branży: banki i ubezpieczyciele wymagają innych miar niż firmy przemysłowe, bo dług i przepływy pieniężne mają u nich inną rolę.
Wszystkie dane znajdziesz w raportach okresowych publikowanych przez spółkę i w systemie ESPI.
Więcej o tym, jak czytać wskaźniki, piszemy w tekście o wskaźnikach wyceny, takich jak C/Z i CAPE, a podstawy wyjaśnia hasło analiza fundamentalna w naszym słowniku.
Błąd 4. Sprzedawanie w panice podczas spadków
Kurs spada o 20%, w mediach same złe wiadomości, a w głowie jedna myśl: sprzedać, zanim będzie gorzej. Pytanie brzmi jednak nie „ile straciłem”, tylko „czy zmieniła się moja teza inwestycyjna?”.
Spadek o 20% nie jest sam w sobie ani sygnałem kupna, ani sprzedaży. Najpierw ustal, co właściwie spada.
Spada cały rynek
Gdy tanieje prawie wszystko, przyczyną jest zwykle otoczenie: recesja, pandemia, wojna, podwyżki stóp. Wyniki Twojej spółki mogą się wtedy pogarszać tylko przejściowo. Indeks S&P 500 spadł w 2020 r. o 34% w nieco ponad miesiąc i odrobił stratę w pół roku.
Po kryzysie finansowym potrzebował 5,5 roku (z dywidendami około 4,5 roku). Szeroki indeks też może jednak czekać bardzo długo: japoński Nikkei 225 wrócił nad szczyt z grudnia 1989 r. dopiero w lutym 2024 r., po ponad 34 latach.
Załamał się biznes konkretnej spółki
Gdy spada jedna spółka przy spokojnym rynku, przyczyna najczęściej leży w niej samej. Taki spadek może nie mieć odbicia. CD Projekt w połowie października 2026 był wciąż 43% poniżej szczytu zamknięcia z sierpnia 2020 r., a Mercator 91%.
Ile kosztuje wyjście z rynku w złym momencie?
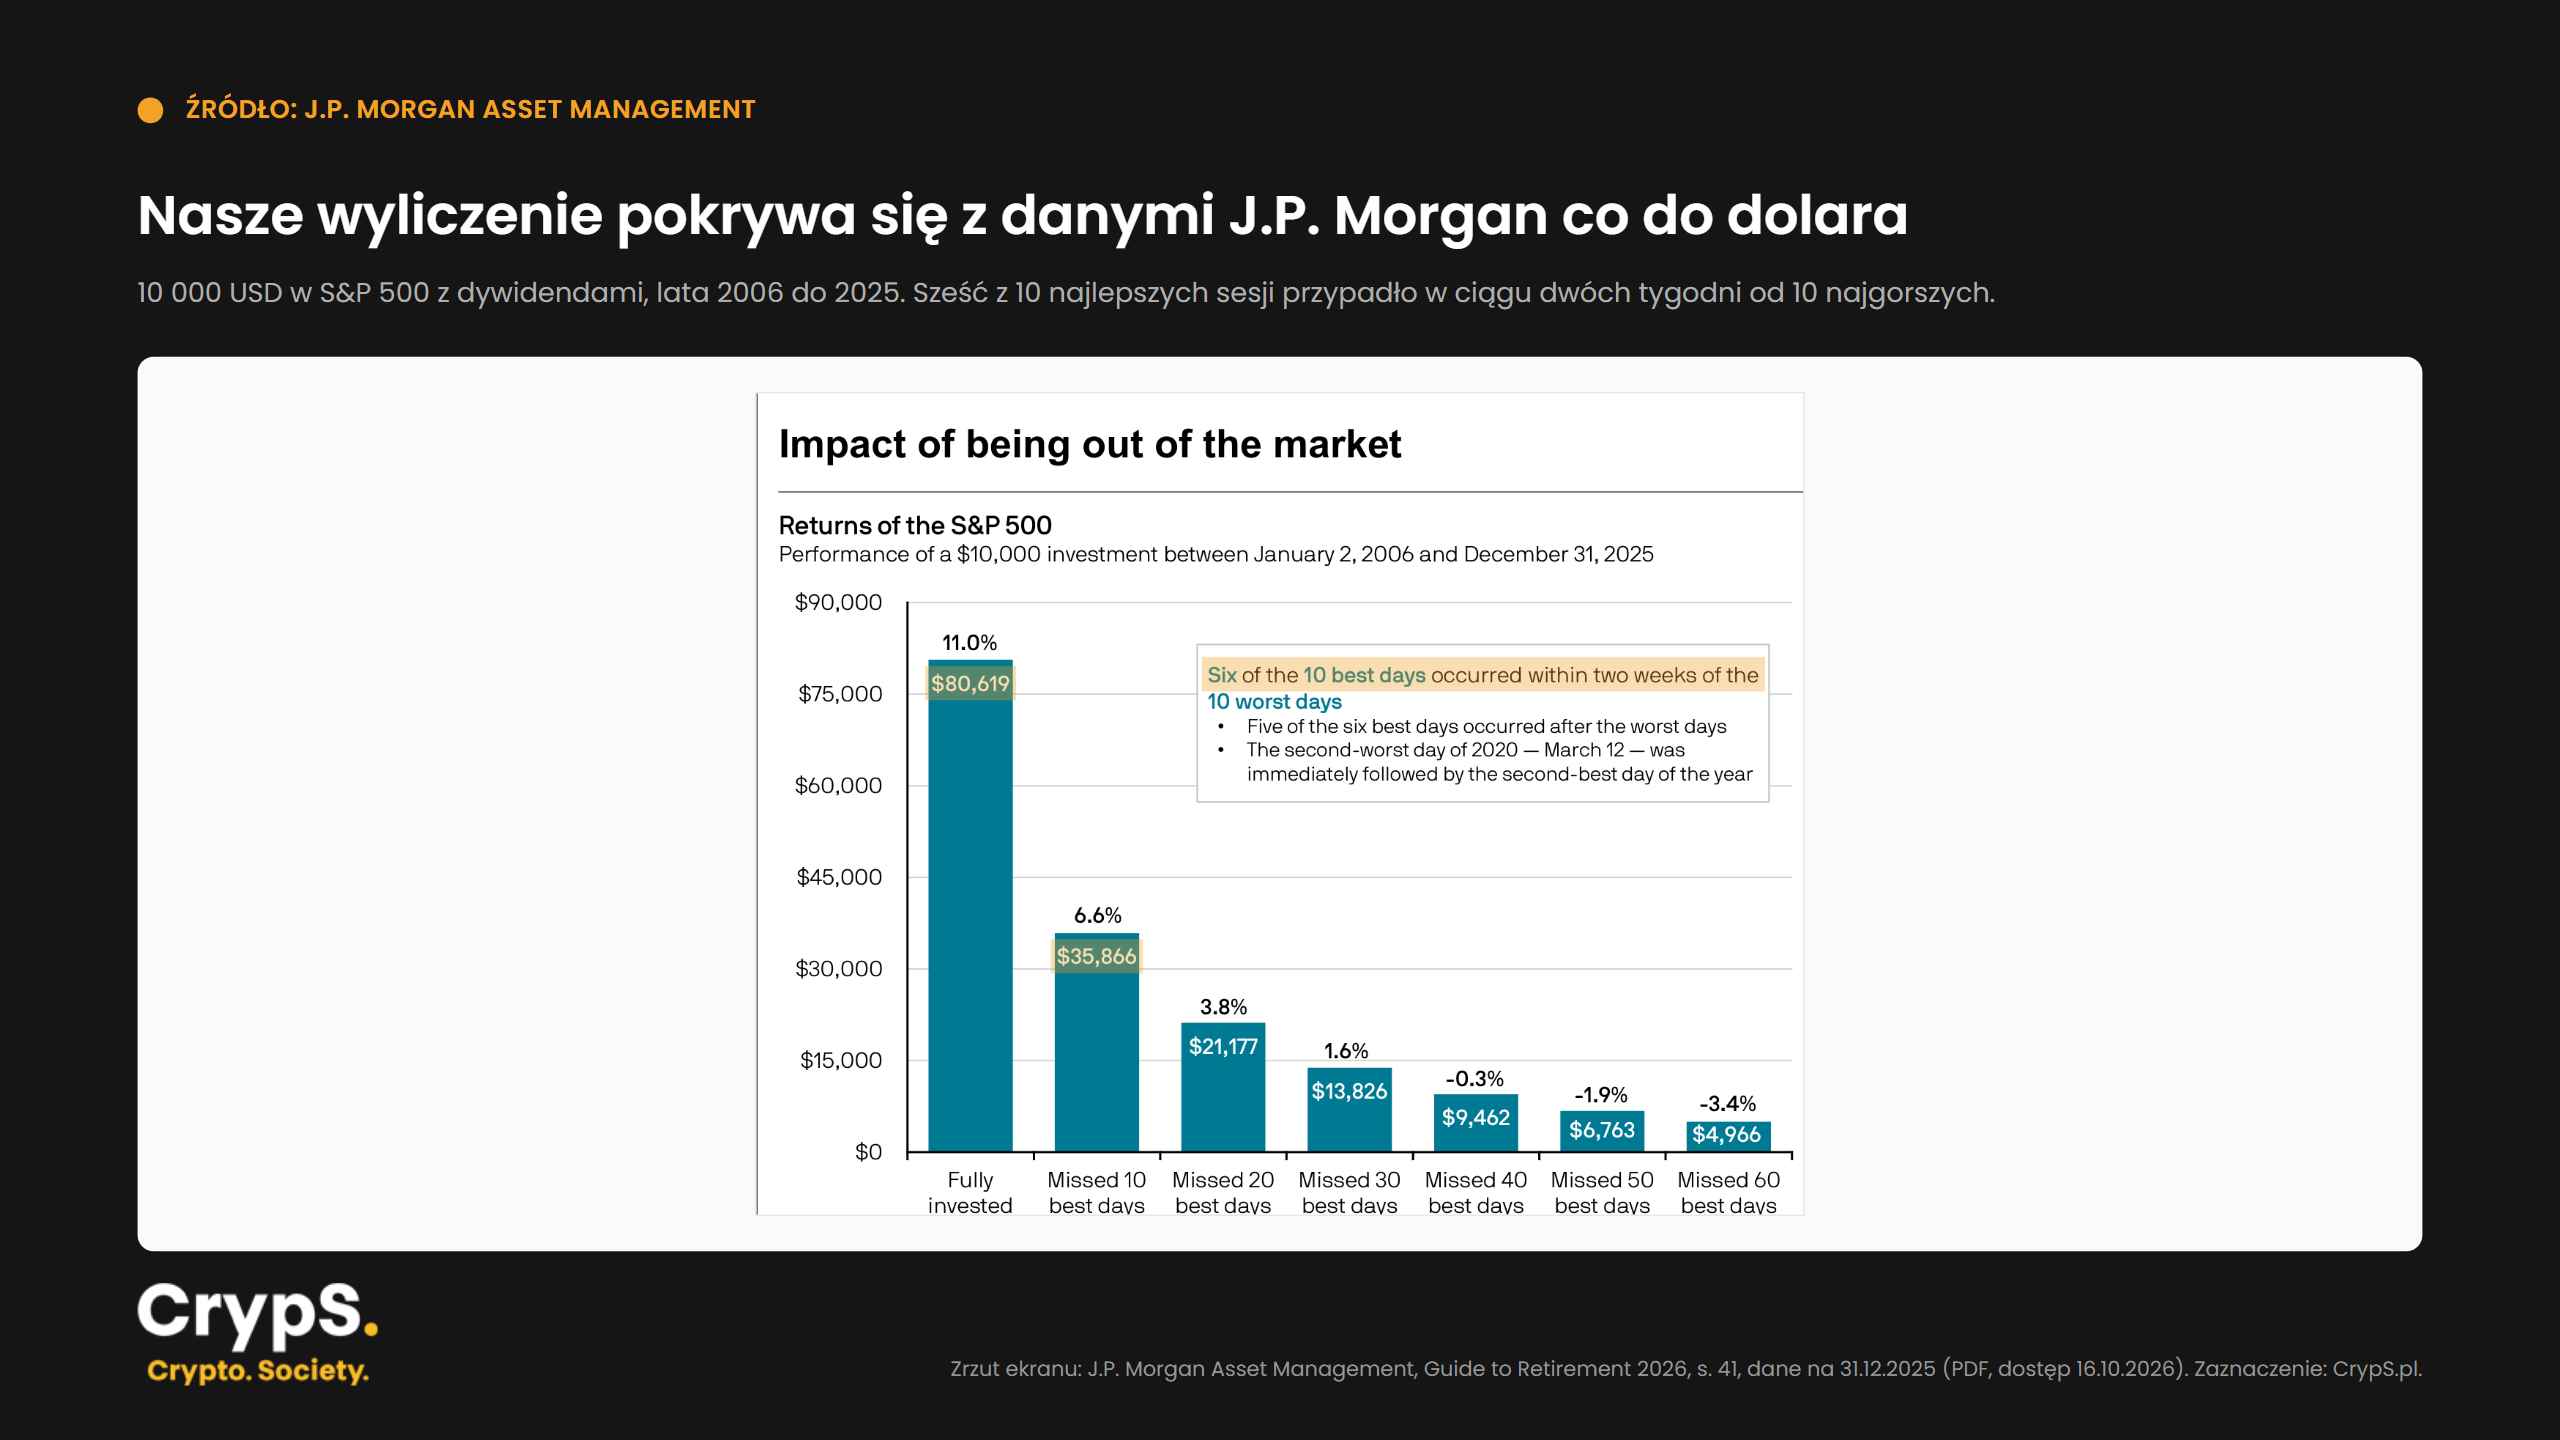
Policzyliśmy to na indeksie S&P 500 z reinwestycją dywidend. 10 000 USD zainwestowane na początku 2006 r. było warte na koniec 2025 r. 80 619 USD, co daje 11,0% rocznie.
Wystarczyło przegapić 10 najlepszych sesji z ponad 5 000, żeby skończyć z kwotą 35 866 USD. Bez 30 najlepszych sesji zostałoby 13 826 USD.
Nasz wynik pokrywa się z wyliczeniem w raporcie J.P. Morgan Guide to Retirement 2026.
Dlaczego to takie bolesne? Bo najlepsze dni nie przychodzą w spokojnych czasach.
Wszystkie 10 najlepszych sesji z tych 20 lat przypadło na kryzysy: lata 2008–2009, marzec i kwiecień 2020 r. oraz kwiecień 2025 r.
Według J.P. Morgan 6 z 10 najlepszych dni wypadło w ciągu dwóch tygodni od 10 najgorszych. Sprzedaż po gwałtownym spadku niesie więc duże ryzyko, że przegapisz szybkie odbicie.
Jedno zastrzeżenie dla uczciwości: to rachunek z perspektywy czasu.
Nikt nie wie z góry, który dzień będzie najlepszy. Ten sam rachunek dla pominiętych 10 najgorszych dni daje około 191 800 USD, tyle że trafienie w nie wymagałoby wiedzy, której nikt nie ma. Wniosek nie brzmi „nigdy nie sprzedawaj”, tylko „nie próbuj zgadywać dołków i szczytów w emocjach”.
Szerzej o tym, jak napięcia polityczne przekładają się na rynki, piszemy w tekście o wpływie geopolityki na oszczędności.
Kiedy spadek kursu rzeczywiście powinien niepokoić?
Spadek ceny sam nie rozstrzyga o sprzedaży. Sprawdź fundamenty, wycenę, udział pozycji w portfelu i własny plan. Sygnały ostrzegawcze po stronie spółki:
- pogorszenie fundamentów, np. spadek marż kilka kwartałów z rzędu,
- rosnące zadłużenie, którego firma nie pokrywa z przepływów pieniężnych,
- utrata przewagi konkurencyjnej, np. wejście tańszego rywala albo zmiana technologii,
- trwały spadek przychodów, a nie jeden słabszy kwartał,
- problemy zarządu: odejścia, zarzuty, nierzetelne komunikaty, opóźnione raporty.
Błąd 5. Inwestowanie bez planu i zarządzania ryzykiem
Ten błąd łączy wszystkie poprzednie. Bez planu kupujesz, bo rośnie, i sprzedajesz, bo spada. Najczęstsze braki:
- brak horyzontu: nie wiesz, czy inwestujesz na rok, czy na 15 lat,
- brak celu: nie wiesz, na co odkładasz i ile potrzebujesz,
- brak poduszki finansowej: przy pierwszej awarii samochodu musisz sprzedać akcje, często na minusie,
- pieniądze potrzebne za kilka miesięcy na giełdzie: kurs nie dostosuje się do terminu wpłaty za mieszkanie,
- nadmierna dźwignia,
- brak zasad sprzedaży: nie wiesz, kiedy realizujesz zysk, a kiedy przyznajesz się do pomyłki.
Matematyka strat i dźwignia
Strata i zysk nie są symetryczne. Im głębszy spadek, tym większy wzrost potrzebny do powrotu:
| Spadek wartości | Wzrost potrzebny do powrotu |
|---|---|
| -10% | +11% |
| -20% | +25% |
| -30% | +43% |
| -50% | +100% |
| -80% | +400% |
| -90% | +900% |
Dźwignia finansowa zwielokrotnia ten efekt. Przy dźwigni 2:1 spadek kursu o 20% oznacza utratę 40% Twojego kapitału. Spadek o 50% oznacza utratę wszystkiego.
Przy kontraktach CFD na pojedyncze akcje klient detaliczny w Polsce może używać dźwigni najwyżej 5:1.
Taki limit wprowadziła w 2018 r. ESMA, a od 2.08.2019 r. obowiązuje on na mocy interwencji produktowej KNF. Przy tej dźwigni ruch kursu o 20% w złą stronę pochłania cały depozyt.
W praktyce broker zamknie pozycję wcześniej: decyzja KNF nakazuje to, gdy wartość rachunku spadnie do 50% początkowego depozytu.
Przy jednej pozycji i bez dodatkowej gotówki na rachunku może to nastąpić już przy ruchu o około 10%.
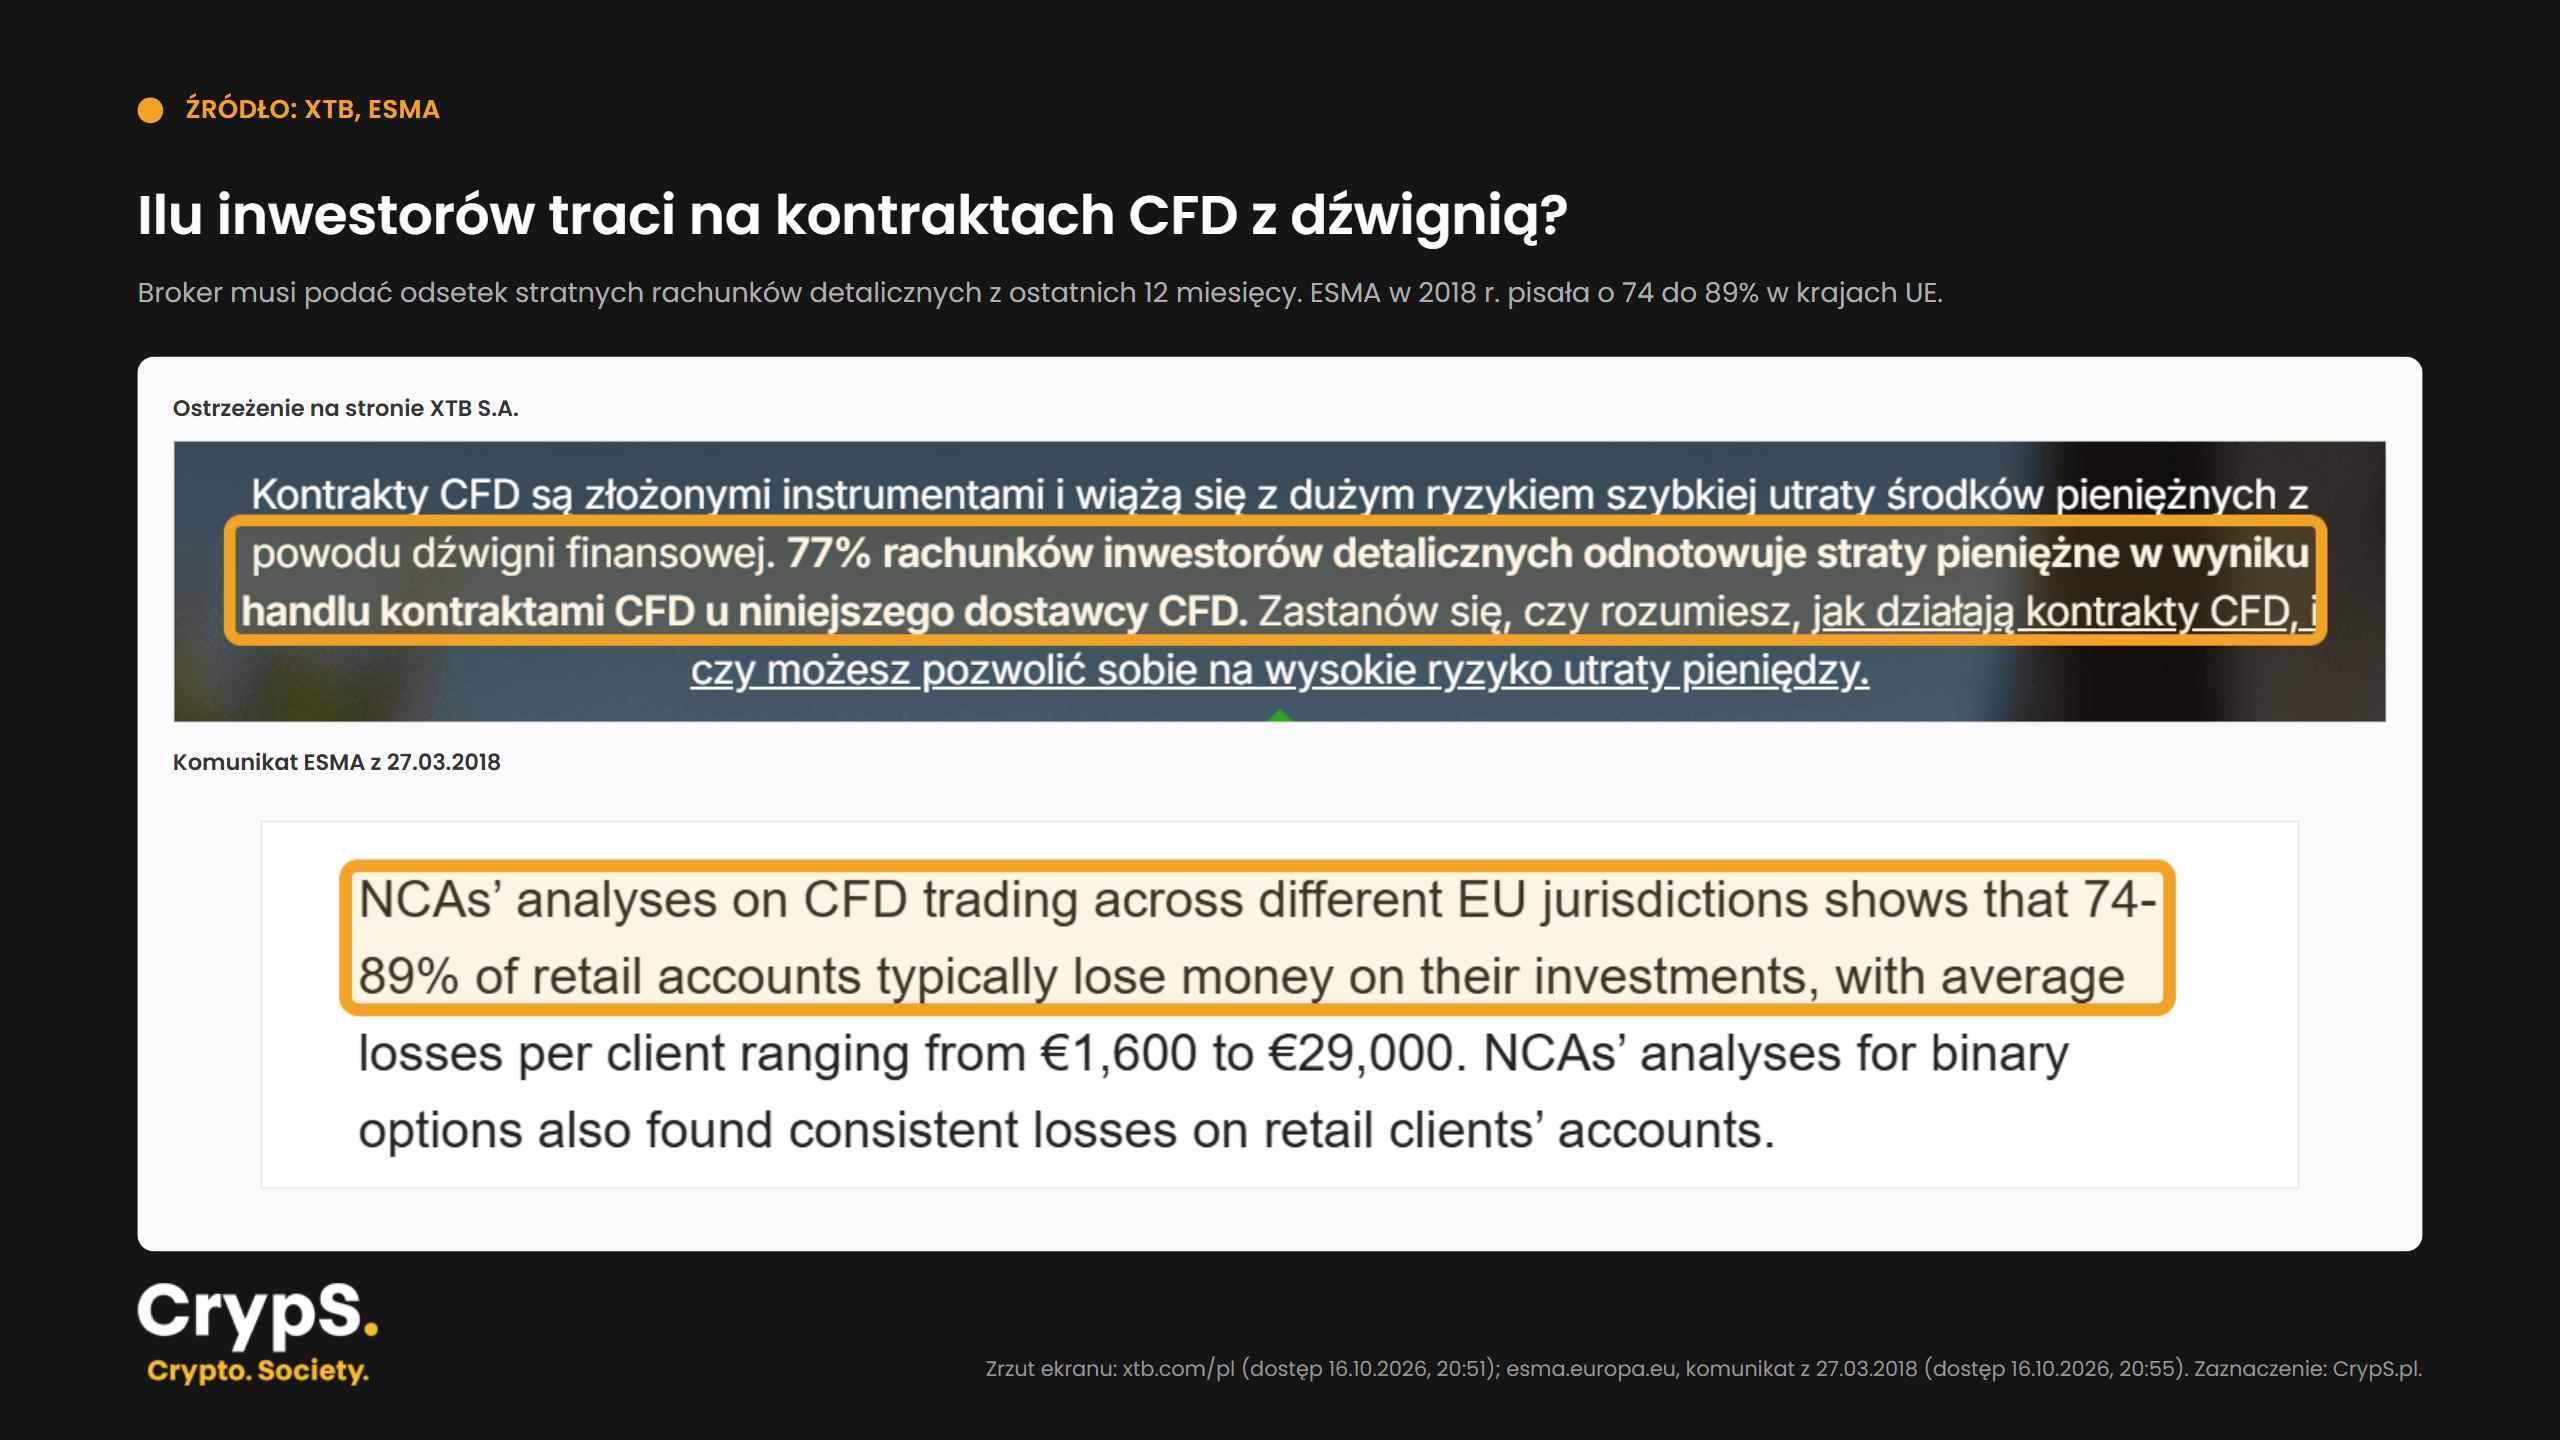
Skutki widać w danych. Każdy broker CFD w UE musi publikować odsetek rachunków detalicznych, które straciły na tych instrumentach w ostatnich 12 miesiącach.
U XTB było to 77%. ESMA, wprowadzając w 2018 r. limity dźwigni, pisała, że w krajach UE traci zwykle 74–89% rachunków detalicznych (ESMA).
CFD to nie to samo co zakup akcji na rachunku maklerskim, ale łatwo je pomylić, bo w aplikacjach brokerów leżą obok siebie.
5 pytań przed zakupem
- Dlaczego kupuję? Jedno, dwa zdania tezy, które zrozumiałby ktoś spoza rynku.
- Na jak długo? Rok, pięć lat, dziesięć?
- Co musiałoby się wydarzyć, żebym sprzedał? Np. spadek marży poniżej określonego poziomu albo osiągnięcie konkretnej wyceny.
- Jaką część portfela stanowi pozycja?
- Jaką stratę jestem w stanie zaakceptować? Ile procent i ile złotych.
Zapisz odpowiedzi. Kiedy kurs spadnie o 20%, nie będziesz podejmować decyzji od zera, tylko sprawdzisz, czy któryś z warunków się spełnił.
Jeśli inwestujesz długoterminowo, sprawdź też, czy nie zrobić tego w ramach IKE albo IKZE, a od 1.01.2027 r. także OKI, bo to zmienia podatek od całego planu.
Największym przeciwnikiem inwestora często jest on sam
Za większością opisanych błędów stoją te same pułapki myślenia. Psychologia inwestowania ma na nie nazwy, a badania dają liczby.
| Pułapka | Na czym polega | Przykład giełdowy |
|---|---|---|
| Efekt potwierdzenia (confirmation bias) | szukasz informacji, które potwierdzają Twoją decyzję | czytasz tylko optymistyczne analizy spółki, którą już masz, a raporty krytyczne zbywasz jako „atak” |
| Awersja do strat (loss aversion) | strata boli bardziej, niż cieszy zysk tej samej wielkości | trzymasz spółkę na -40%, bo sprzedaż „zamknie” stratę, a zyskowne pozycje sprzedajesz przy +10% |
| Kotwiczenie (anchoring) | trzymasz się ceny, która nie ma już znaczenia | „Sprzedam CD Projekt, jak wróci do 460 zł”, choć ta cena nie mówi nic o dzisiejszej wartości spółki |
| Nadmierna pewność siebie (overconfidence) | przeceniasz swoją wiedzę i wyczucie rynku | częste transakcje, większe pozycje i dźwignia po kilku udanych zakupach |
Kilka liczb, które pokazują, że to nie teoria:
- Awersja do strat. W klasycznym eksperymencie Tversky’ego i Kahnemana mediana współczynnika awersji do strat wyniosła 2,25. Strata ważyła w decyzjach około dwa razy więcej niż zysk tej samej wielkości. Badanie objęło tylko 25 studentów z Berkeley i Stanford, więc traktuj tę liczbę jako ilustrację zjawiska, a nie stałą.
- Efekt dyspozycji. Terrance Odean przeanalizował 10 000 rachunków maklerskich z lat 1987–1993. W dniach, w których coś sprzedawali, sprzedawali 14,8% pozycji na plusie i tylko 9,8% pozycji na minusie. Zyski sprzedawali około 1,5 raza chętniej.
- Nadmierna pewność siebie. Barber i Odean w badaniu ponad 35 000 gospodarstw pokazali, że mężczyźni handlowali o 45% częściej niż kobiety. Handel obniżał ich roczny wynik o 2,65 pkt proc., a u kobiet o 1,72 pkt proc. Płeć była tu tylko przybliżeniem pewności siebie, nie miarą talentu.
Podobne mechanizmy działają na rynku kryptowalut. Opisujemy je w poradniku o FOMO, FUD i innych pułapkach umysłu.
Jak uniknąć częstych błędów na giełdzie? Checklista
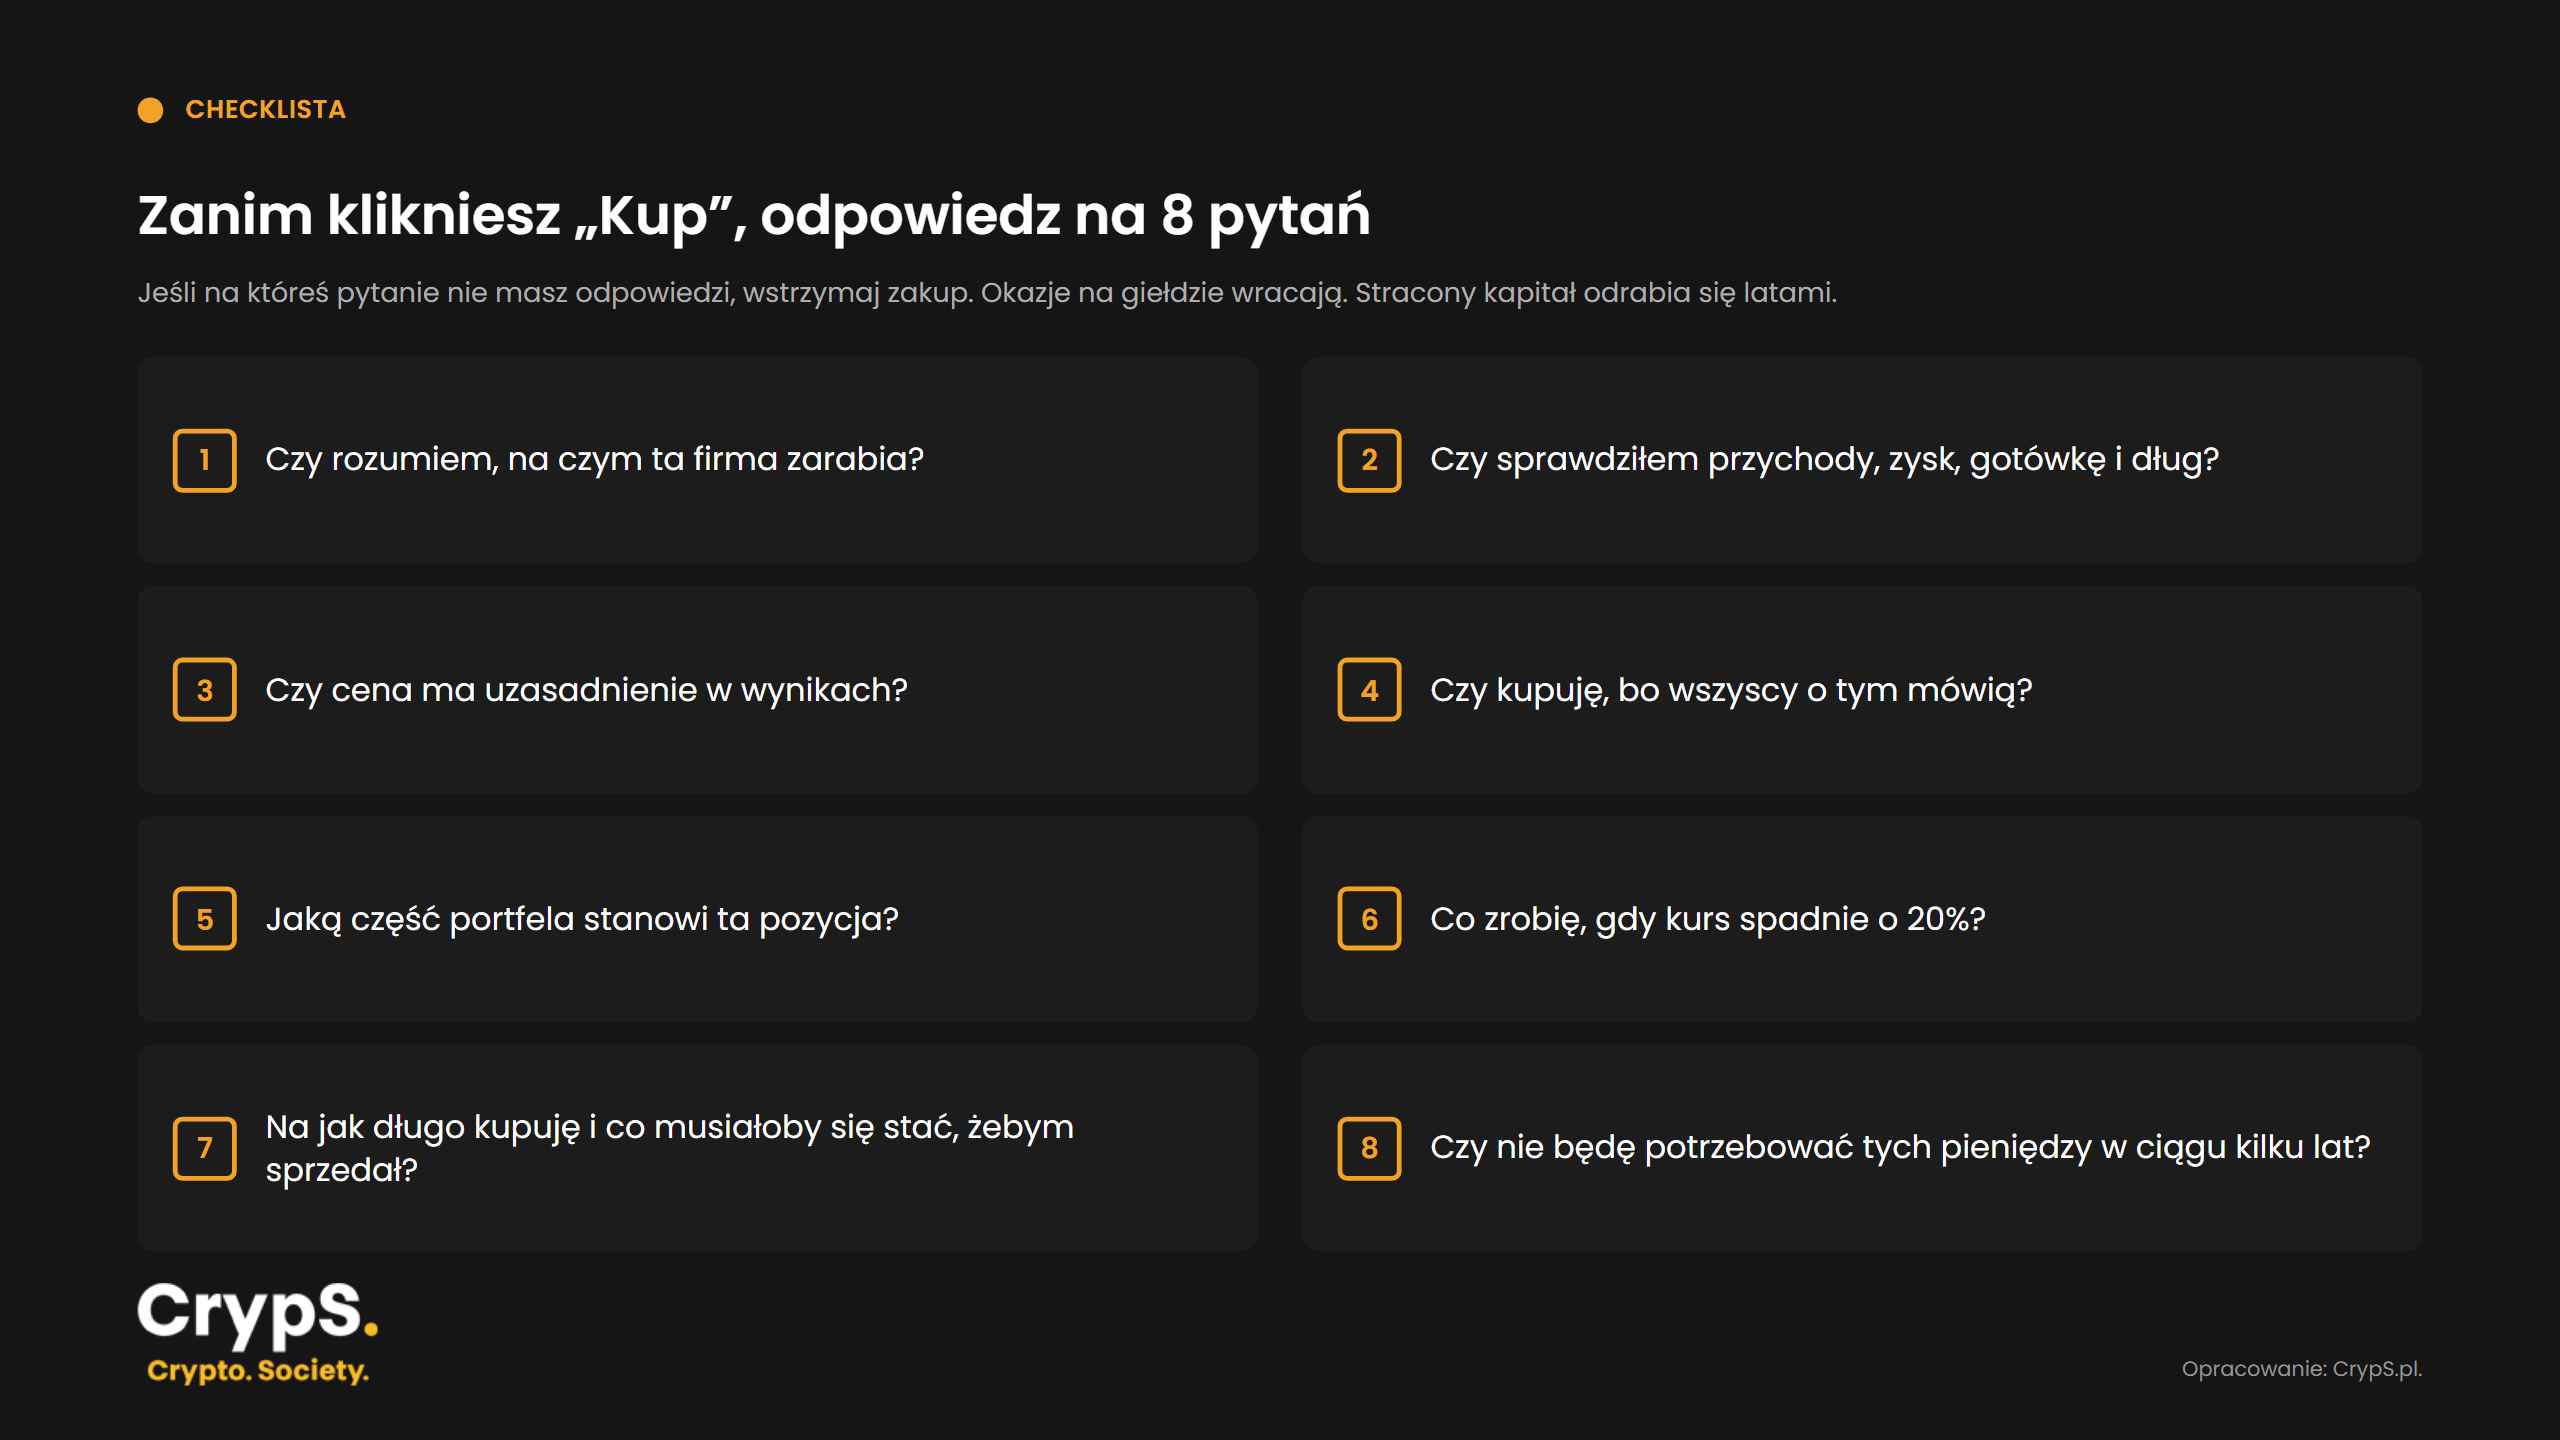
Każde „nie wiem” na poniższej liście to powód, żeby wstrzymać zakup.
Przed kliknięciem „Kup” sprawdź:
– Czy rozumiem, na czym ta firma zarabia?
– Czy sprawdziłem przychody, zysk, gotówkę i dług?
– Czy cena ma uzasadnienie w wynikach?
– Czy kupuję, bo wszyscy o tym mówią?
– Jaką część portfela stanowi ta pozycja?
– Co zrobię, gdy kurs spadnie o 20%?
– Na jak długo kupuję i co musiałoby się stać, żebym sprzedał?
– Czy nie będę potrzebować tych pieniędzy w ciągu kilku lat?
Błędy przy inwestowaniu
FOMO, zbyt duża pozycja w jednej spółce, zakup bez sprawdzenia wyników i wyceny, sprzedaż w panice oraz brak planu i poduszki finansowej. Do tego zbyt częsty handel, który podnosi koszty.
Nie da się tego zagwarantować. Możesz natomiast ograniczyć ryzyko trwałej straty: inwestuj nadwyżki z odpowiednim horyzontem, rozkładaj kapitał na wiele spółek, sektorów i rynków, nie używaj dźwigni i trzymaj się zapisanego planu.
Spadek nie czyni spółki tanią. Szerokie indeksy po krachach w przeszłości wracały, choć czasem po dekadach (Nikkei 225 po 34 latach). Pojedyncze spółki nie muszą wrócić wcale. Przed zakupem sprawdź, czy tanieje cały rynek, czy załamał się biznes tej konkretnej firmy.
Nie ma jednej właściwej liczby. Ważne, żeby żadna pozycja nie mogła zrujnować portfela, a spółki pochodziły z różnych sektorów. Najprostszą bazą jest ETF na szeroki indeks.
Gdy zmieniła się Twoja teza (fundamenty, przewaga, wiarygodność zarządu), wycena przekroczyła poziom, który uznałeś za uzasadniony, pozycja urosła do zbyt dużej części portfela albo potrzebujesz pieniędzy zgodnie z planem. Sam spadek kursu nie wystarcza.
Zapisuj tezę i warunki sprzedaży przed zakupem. Wyłącz powiadomienia o kursach. Inwestuj kwoty, których spadek o połowę nie odbierze Ci snu. Pod wpływem silnych emocji odczekaj co najmniej dzień.
Śledź CrypS. w Google News. Czytaj najważniejsze wiadomości bezpośrednio w Google! Obserwuj ->
Zajrzyj na nasz telegram i dołącz do Crypto. Society. Dołącz ->