

Stopa dywidendy 10% wygląda lepiej niż 5%, ale często oznacza tylko tyle, że kurs mocno spadł, a rynek nie wierzy w kolejną wypłatę. Dlatego najlepsze spółki dywidendowe GPW w 2026 roku wybraliśmy nie według samej stopy, tylko według tego, czy biznes zarabia gotówkę na następne wypłaty. Przeszukaliśmy WIG140 i w raportach spółek sprawdziliśmy historię dywidend, wskaźnik wypłaty, zadłużenie i najnowsze wyniki. Do piątki weszły Dom Development, PZU, Budimex, Kruk i Pekao. Na przykładzie Textu i Stalexportu pokazujemy też, jak wygląda pułapka dywidendowa.
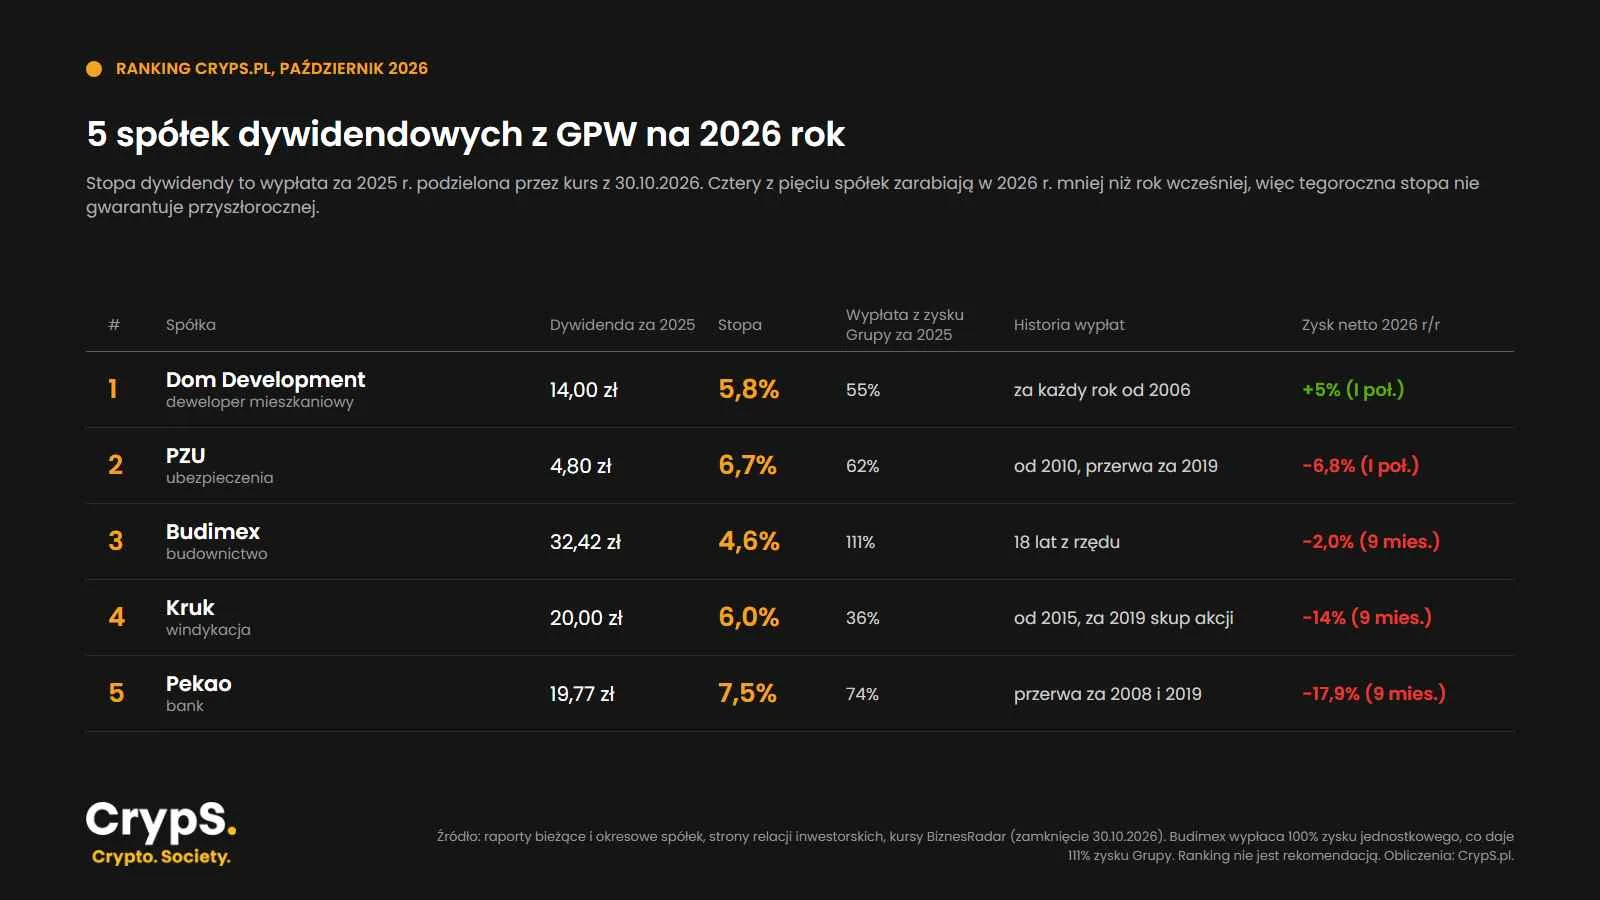
- Nasza piątka to Dom Development, PZU, Budimex, Kruk i Pekao. Każda z nich wypłacała dywidendę w każdym roku 2022-2026, a dywidenda za 2025 r. była wyższa niż za 2024 r.
- Stopy dywidendy przy kursach z 30.10.2026 r. wynoszą od 4,6% (Budimex) do 7,5% (Pekao).
- Cztery z pięciu spółek mają w 2026 r. niższy zysk niż rok wcześniej. Najmocniej spada on w Pekao (-17,9% po trzech kwartałach), więc wysoka stopa z 2026 r. nie musi się powtórzyć w 2027 r.
- Wysoka stopa bywa pułapką. Kto kupił akcje Textu w październiku 2024 r., gdy stopa przekroczyła 10%, mimo dywidend stracił do dziś 22%, a Stalexport wypłacił w 2026 r. dywidendę o stopie 37%, choć jego koncesja na A4 wygasa w marcu 2027 r.
- W naszym wyliczeniu Budimex dał od października 2021 r. +269% z dywidendami, przy wzroście samego kursu o 176%. Dywidenda to tylko część zwrotu.
Spis treści:
Jak wybraliśmy spółki dywidendowe
Zaczęliśmy od spółek z indeksu WIG140, czyli 140 największych firm z GPW. Zastosowaliśmy sześć kryteriów:
- Wypłata dywidendy w każdym roku kalendarzowym 2022-2026. Ten warunek spełniło 46 spółek według danych BiznesRadaru z 30.10.2026 r., po naszej korekcie: serwis przypisał zaliczkę Erste Banku Polska z 29.12.2023 r. do 2024 r.
- Stopa dywidendy co najmniej 4%, liczona jako dywidenda za 2025 r. podzielona przez kurs z 30.10.2026 r.
- Kapitalizacja powyżej 5 mld zł, żeby akcje dało się kupić i sprzedać bez dużego wpływu na kurs. Po tym kroku zostało dziewięć spółek.
- Brak zapaści zysku w latach 2023-2025, czyli spadku zysku netto o ponad połowę w którymkolwiek roku. Odpadł Orlen, którego zysk w 2024 r. był o 93% niższy niż rok wcześniej, choć za 2025 r. wypłacił rekordowe 8 zł na akcję.
- Powtarzalna wypłata, czyli dywidenda niezawyżona jednorazowym zyskiem. Odpadło Asseco Poland: dywidenda 13,05 zł za 2025 r. to ponad trzy razy więcej niż rok wcześniej, a Parkiet wiązał ją głównie z jednorazową sprzedażą akcji Sapiens.
- Jeden bank. Wyniki banków zależą od tych samych stóp procentowych, więc z trzech wybraliśmy Pekao, które wypłaciło 74% zysku grupy. Erste Bank Polska (dawniej Santander, stopa 6,4%) rozdał cały zysk banku za 2025 r. i jeszcze 77 mln zł z kapitału dywidendowego, a w I półroczu 2026 r. zarobił o 20% mniej i jest w trakcie integracji z nowym właścicielem. Handlowy rozdał więcej, niż zarobił. Budimex też, ale wiąże wypłatę z zyskiem samej spółki matki i ma 1,8 mld zł gotówki netto. PZU i Kruk to też finanse, ale zarabiają na czymś innym.
Kryteria 1-3 są mechaniczne, a 4-6 to już ocena redakcji. Kolejność w rankingu też jest naszą oceną, a nie punktacją, i nie wynika z wysokości stopy.
Na górę trafiły spółki, w których dywidenda rośnie, zysk w 2026 r. się trzyma, a wypłata nie zjada całego zapasu kapitału. Dlatego Pekao, choć ma najwyższą stopę, zamyka piątkę.
Przy agregatorach trzeba uważać. BiznesRadar pokazuje przy Dom Development 21,35 zł dywidendy, ale to suma całej dywidendy za 2025 r. (14 zł) i zaliczki za 2026 r. (7,35 zł). Dywidenda za 2025 r. wyniosła 14 zł, a nie 21,35 zł.
Ranking: spółki dywidendowe GPW 2026
1. Dom Development
Dom Development to największy deweloper mieszkaniowy w Polsce według opisu samej spółki. Buduje w Warszawie, Trójmieście, Wrocławiu i Krakowie, a w 2026 r. wchodzi do Poznania. W 2025 r. sprzedał rekordowe 4448 mieszkań przy przychodach 3,26 mld zł.
Dywidenda za 2025 r. wyniosła 14 zł na akcję: 7 zł zaliczki w grudniu 2025 r. i 7 zł dopłaty w lipcu 2026 r., co wynika z uchwały walnego zgromadzenia. Przy kursie 243 zł to 5,8%. Spółka przeznaczyła na nią 55% zysku grupy.
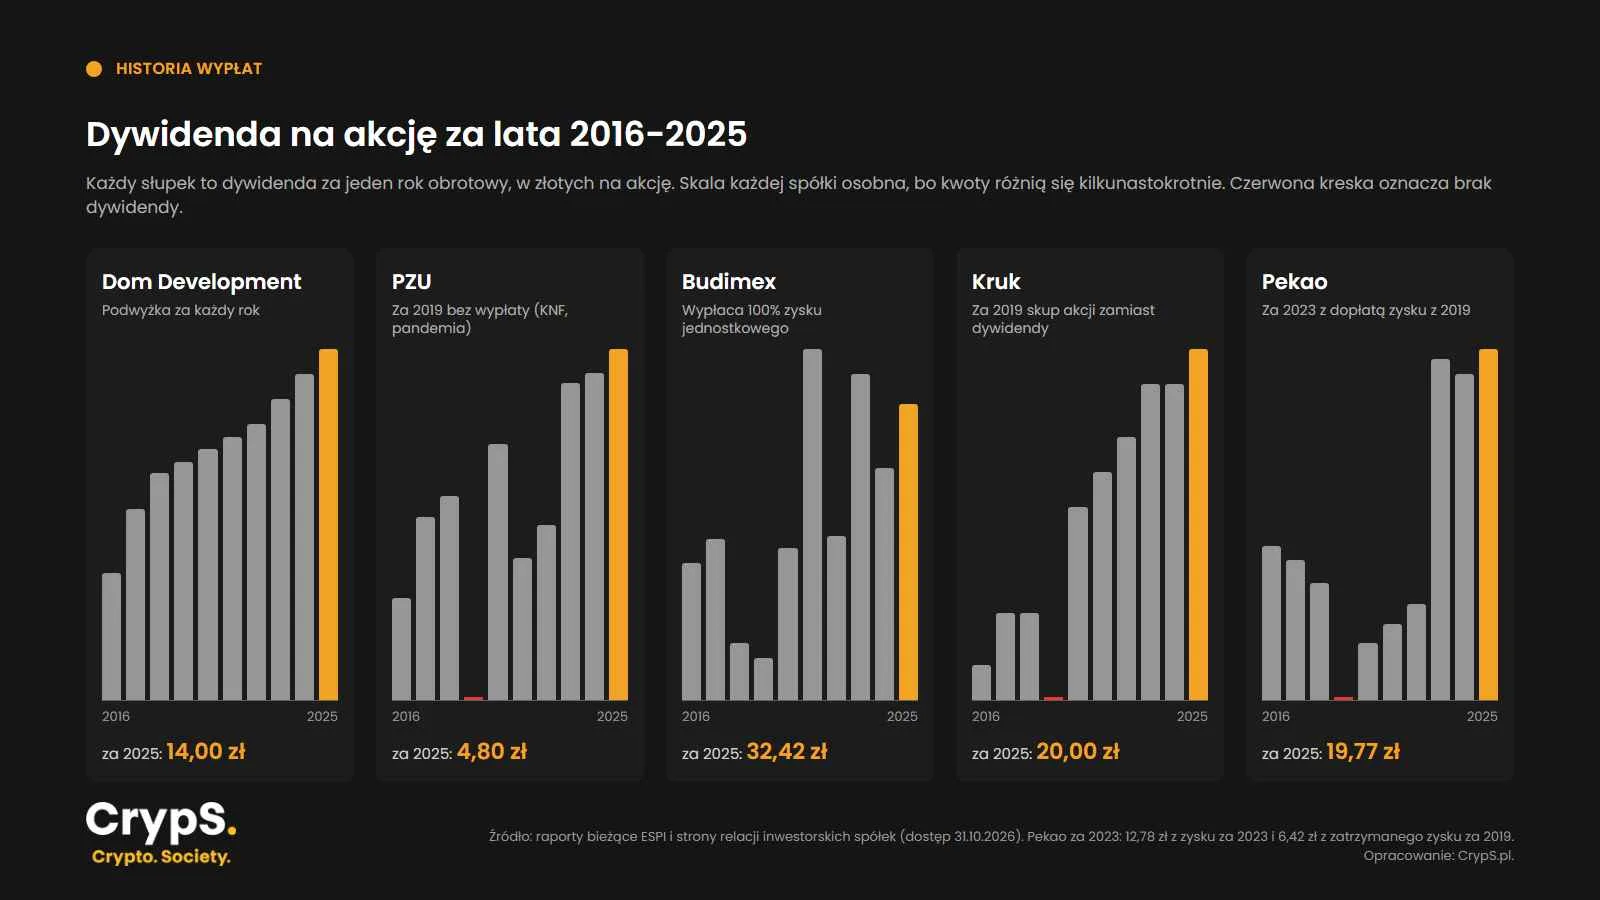
To najbardziej przewidywalny płatnik w zestawieniu. Dywidenda na akcję rosła w każdym roku od 2016 do 2025 r., z 5,05 do 14 zł. Polityka dywidendowa z 2013 r. mówi wprost o zamiarze podnoszenia wypłaty co roku, choć nie podaje procentu zysku.
W I półroczu 2026 r. przychody wzrosły o 21%, a zysk netto o 5%, do 258,5 mln zł. W III kwartale spółka sprzedała 1251 mieszkań, najwięcej w historii. Pełne wyniki za ten kwartał pozna rynek 19.11.2026 r.
Co z dywidendą w 2027 r.? Jedyna twarda liczba to zaliczka za 2026 r. w wysokości 7,35 zł, wyższa o 5% od zeszłorocznej, z wypłatą 9.12.2026 r. W ostatnich latach zaliczka stanowiła około połowy całej dywidendy, ale o dopłacie zdecyduje walne zgromadzenie dopiero w 2027 r.
Ostatnie ceny docelowe analityków to 285 zł (Trigon, 12.10.2026 r.) i 293 zł (Erste, 23.02.2026 r.), czyli 17-21% powyżej kursu z końca października.
Największe ryzyko: marże i gotówka. Marża brutto spadła w I półroczu z 35,2% do 30,9%, a zysk w samym II kwartale był o 19% niższy niż rok wcześniej. Przepływy operacyjne w I półroczu były ujemne: -164,4 mln zł, bo spółka włożyła ponad 450 mln zł w grunty i budowy oraz zapłaciła 131 mln zł podatku. Dług netto wzrósł do 416 mln zł. Wypłata zależy więc od przekazań mieszkań w IV kwartale i od stóp procentowych, bo w III kwartale 54% transakcji sfinansowano kredytem.
2. PZU
PZU to według własnego opisu największa grupa ubezpieczeniowo-bankowa w Europie Środkowo-Wschodniej. Poza polisami zarabia na udziałach w bankach: ma 20% Pekao i 32% Alior Banku. Banki odpowiadały w I półroczu 2026 r. za 30,6% wyniku operacyjnego grupy.
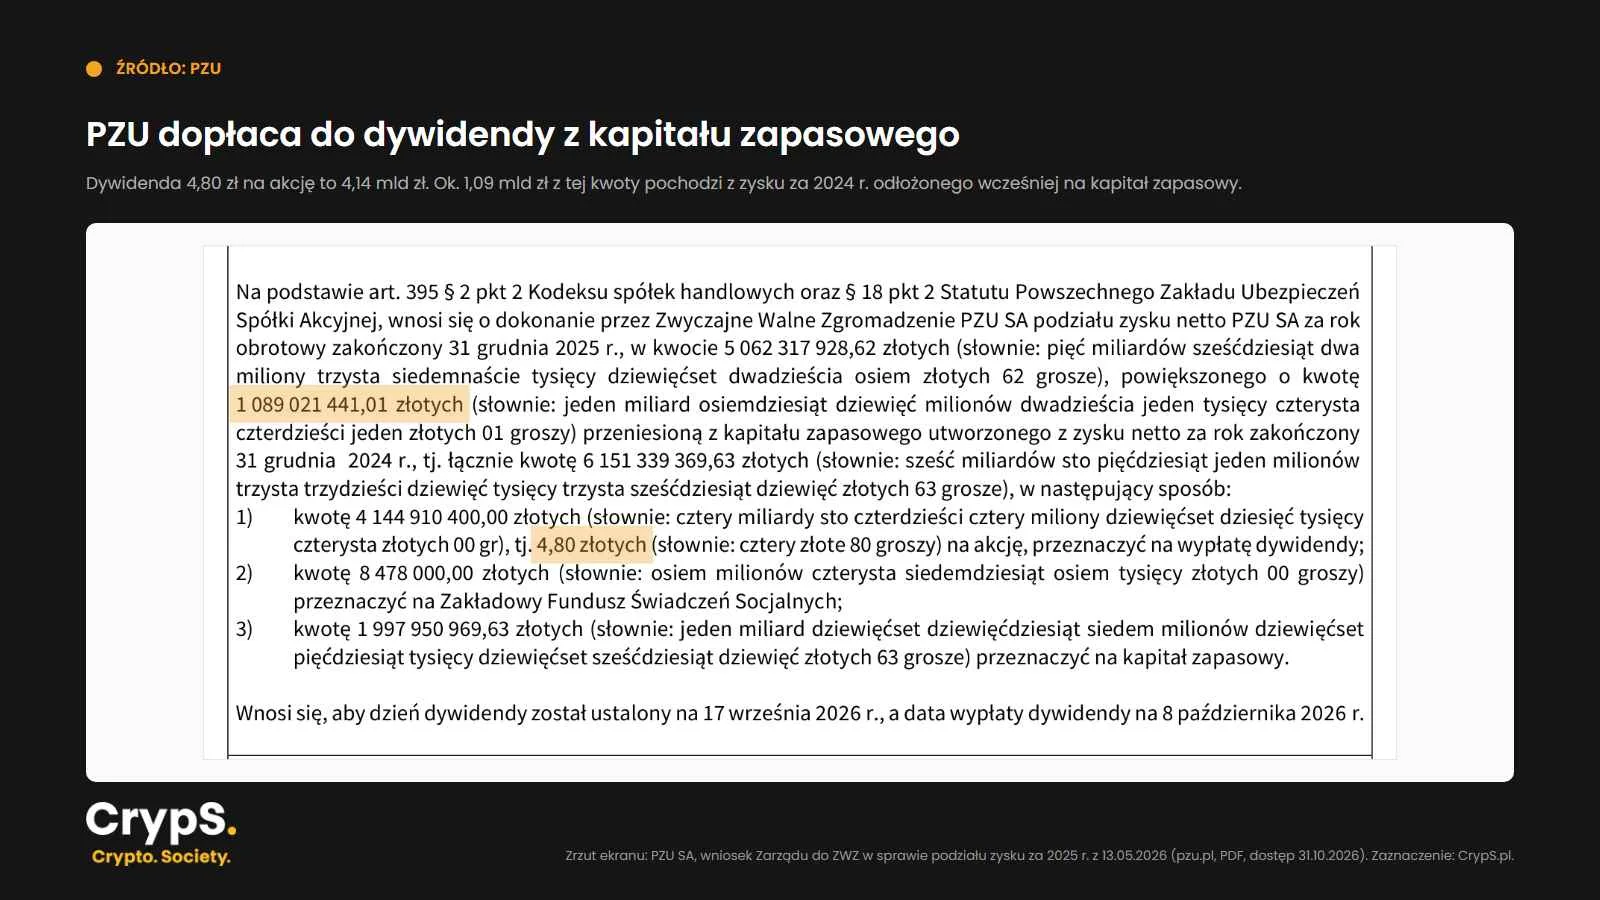
Dywidenda za 2025 r. wyniosła 4,80 zł na akcję, czyli 4,14 mld zł, a jej wypłata nastąpiła 8.10.2026 r. Przy kursie 72,14 zł daje to 6,7%. To 62% zysku grupy, ale z wniosku zarządu wynika, że 1,09 mld zł pochodziło z zysku za 2024 r. odłożonego wcześniej na kapitał zapasowy.
PZU płaci od debiutu w 2010 r., z jedną przerwą za 2019 r., gdy na początku pandemii KNF oczekiwała od ubezpieczycieli zatrzymania zysku. Polityka na lata 2025-2027 zakłada wypłatę 50-100% zysku, o ile wskaźnik wypłacalności według unijnych przepisów Solvency II nie spadnie poniżej 200%. Na koniec marca 2026 r. wynosił on 230%.
Zysk netto w I półroczu 2026 r. spadł o 6,8%, do 3,01 mld zł, choć w samym II kwartale wzrósł o 12%. Wyniki za III kwartał spółka poda 19.11.2026 r.
Co z dywidendą w 2027 r.? Kwoty jeszcze nie ma. Cel strategiczny to co najmniej 4,50 zł na akcję, a 4,80 zł już go przekracza. Prezes mówił w maju, że tegoroczna wypłata jest „wyższa od ambicji strategicznych” na 2027 r., więc tego celu nie należy traktować jako podłogi. Na kapitał zapasowy trafiło za to kolejne 2 mld zł z zysku za 2025 r., które może zasilić przyszłe wypłaty.
Ceny docelowe zebrane przez Investing.com to średnio około 79 zł (zakres 73-85 zł), czyli około 10% powyżej kursu.
Największe ryzyko: nowe przepisy kapitałowe. Po zmianie Solvency II od 2027 r. wskaźnik wypłacalności grupy spadłby według wyliczeń spółki do 199%, przy minimum z polityki 180%. To symulacja na danych z I kwartału, a spółka uważa, że zmiana nie przeszkodzi w realizacji polityki dywidendowej. Margines ponad minimum będzie jednak mniejszy. Do tego dochodzi Skarb Państwa z 34,19% akcji i niepewny plan połączenia z Pekao.
3. Budimex
Budimex to największa grupa budowlana w Polsce, kontrolowana przez hiszpański Ferrovial (50,14% akcji). Buduje drogi, linie kolejowe, obiekty energetyczne i kubaturowe, a segment usługowy zajmuje się m.in. odpadami i utrzymaniem dróg.
Dywidenda za 2025 r. wyniosła 32,42 zł na akcję, czyli 827,7 mln zł. Przy kursie 704,20 zł to 4,6%, najmniej w piątce. Spółka wypłaca dywidendę od 18 lat z rzędu.
Tu potrzebne jest wyjaśnienie, bo payout wygląda groźnie. Polityka na lata 2025-2030 zakłada wypłatę 100% zysku netto Budimex SA, czyli samej spółki matki. Ten zysk był za 2025 r. wyższy niż zysk całej grupy, dlatego dywidenda to 111% zysku skonsolidowanego. Firma może sobie na to pozwolić, bo ma gotówkę netto: na koniec września niemal 1,8 mld zł.
Wysokość dywidendy skacze między latami (np. 35,69 zł za 2023 r. i 25,43 zł za 2024 r.), bo idzie za zyskiem. Po trzech kwartałach 2026 r. zysk grupy był o 2,0% niższy niż rok wcześniej (choć w samym III kwartale wzrósł o 7%), a zysk samej spółki, od którego liczy się dywidendę, o 11,8% niższy.
Co z dywidendą w 2027 r.? Decyzji nie ma. Strategia przyjęta 28.10.2026 r. zakłada dalszą wypłatę do 100% zysku. Wypłata w 2027 r. zależy więc od IV kwartału, który w 2025 r. był wyjątkowo mocny.
Analitycy są podzieleni. Siedem domów maklerskich, których rekomendacje z 2026 r. zebrała spółka, wycenia akcje na 562-853 zł, średnio na około 702 zł, czyli mniej więcej tyle, ile kosztują dziś.
Największe ryzyko: marże i przyszłe zamówienia. Marża brutto w III kwartale spadła do 11,2% z 12,4%. W 2025 r. wartość podpisanych kontraktów spadła o połowę, do 6,21 mld zł, ale w 2026 r. sytuacja się poprawia: po trzech kwartałach Budimex podpisał umowy za ponad 6,4 mld zł, o 64% więcej niż rok wcześniej. Portfel zamówień wynosi 17,3 mld zł. Ponad połowa portfela to drogi, a według prezesa pieniędzy z funduszy unijnych, w tym z KPO (Krajowego Planu Odbudowy), będzie ubywać.
4. Kruk
Kruk kupuje od banków przeterminowane długi konsumentów i zarabia na ich odzyskiwaniu. Działa w Polsce, Włoszech, Rumunii i Hiszpanii, a mniejszą część przychodów daje mu pożyczkowa Wonga.
Dywidenda za 2025 r. wyniosła 20 zł na akcję, czyli 390,9 mln zł, najwięcej w historii spółki. Przy kursie 335,70 zł to 6,0%. Kruk płaci regularnie od 2015 r., a za 2019 r. zamiast dywidendy skupił akcje własne za około 95 mln zł.
To spółka z najniższym wskaźnikiem wypłaty w zestawieniu. Rozdała tylko 36% zysku, a polityka wymaga minimum 30%.
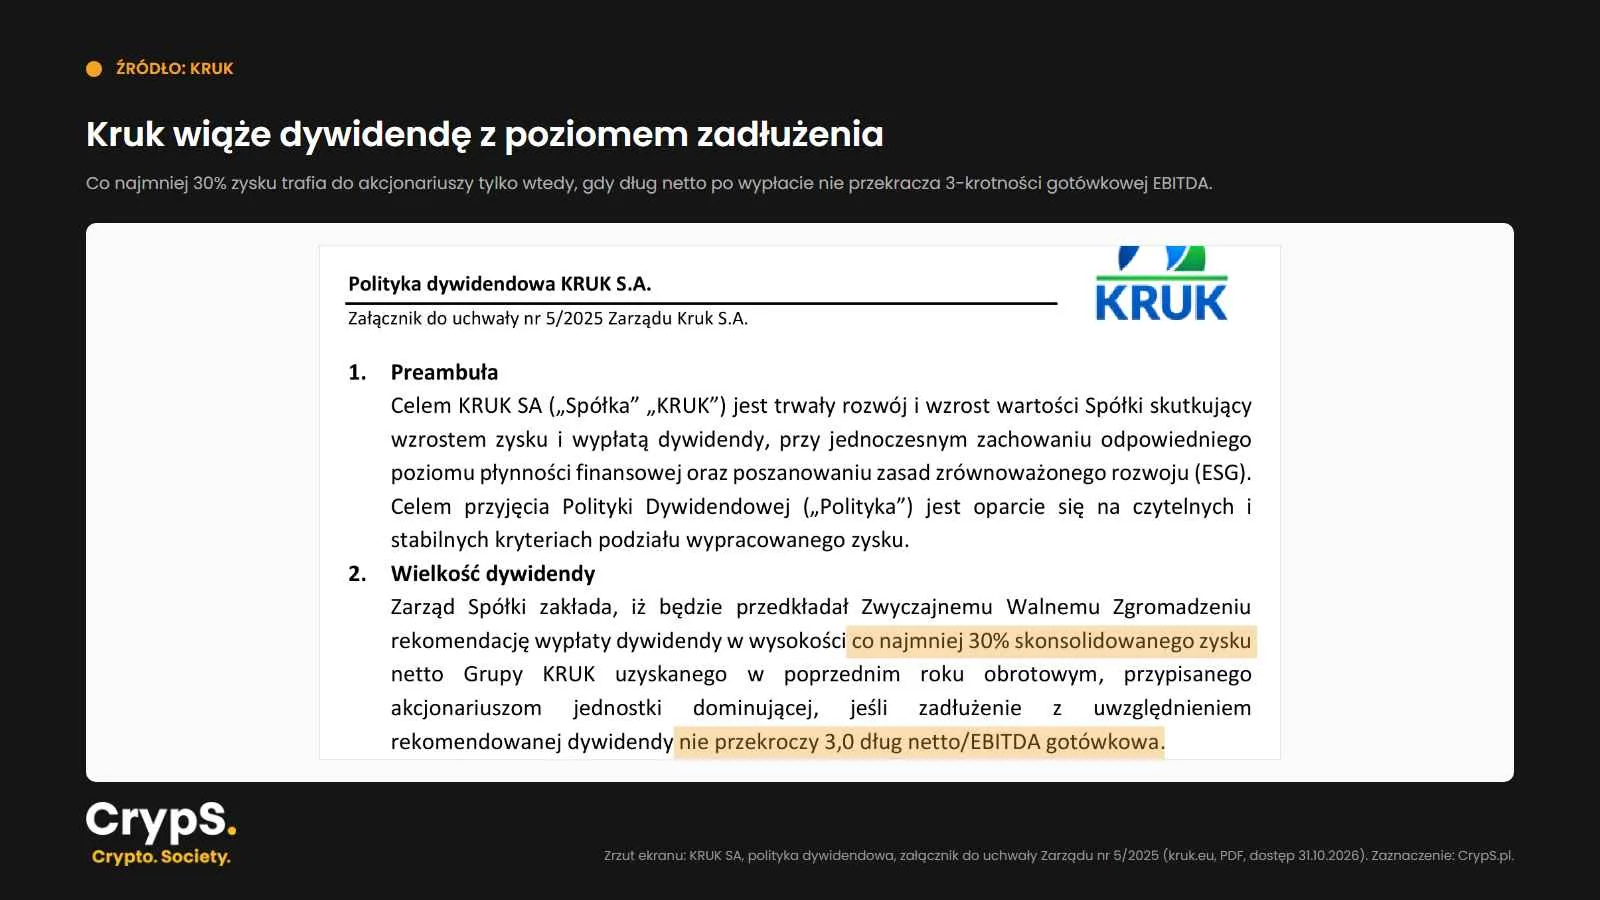
Haczyk tkwi w zadłużeniu. Minimum 30% zysku obowiązuje tylko wtedy, gdy dług netto po wypłacie nie przekroczy trzykrotności gotówkowej EBITDA, czyli miary gotówki z działalności liczonej z faktycznych spłat kupionych długów. Na koniec września wskaźnik wynosił 2,7.
Zysk netto po trzech kwartałach 2026 r. spadł o 14%, do 753 mln zł, a w samym III kwartale o 32%. Zarząd w komunikacie o wynikach przyznał, że spłaty w Rumunii i Hiszpanii były niższe od zakładanych. Gotówka płynie jednak normalnie: spłaty z portfeli wzrosły o 2%.
Co z dywidendą w 2027 r.? Jeśli zysk za 2026 r. wyniesie 0,9-1 mld zł, minimum 30% oznacza 13,80-15,35 zł na akcję. Utrzymanie 20 zł wymagałoby wypłaty około 40% zysku. Zarząd mówi o rosnącym potencjale dystrybucji kapitału, ale konkretów nie podał.
Kurs spadł w ciągu roku o 26%. Agregatory pokazują średnią cenę docelową 480-500 zł, ale wszystkie te wyceny powstały przed wynikami za III kwartał.
Największe ryzyko: spłaty niższe od planu. Zysk Kruka zależy od tego, jak spółka szacuje przyszłe spłaty kupionych długów. Gdy dłużnicy płacą mniej, zysk spada szybciej niż gotówka. Do tego dochodzą zmiany prawa, np. projekt ustawy o przedawnieniu długów w Rumunii.
5. Pekao
Pekao to drugi największy bank w Polsce pod względem aktywów, które sięgają 372 mld zł. Około 79% dochodów daje mu wynik odsetkowy, czyli różnica między oprocentowaniem kredytów i depozytów. Największymi akcjonariuszami są PZU (20%) i Polski Fundusz Rozwoju (12,8%).
Dywidenda za 2025 r. wyniosła 19,77 zł na akcję, czyli 5,19 mld zł. Przy kursie 262,50 zł to 7,5%, najwięcej w piątce. Bank wypłacił 75% zysku jednostkowego, czyli maksimum, na jakie pozwoliła Komisja Nadzoru Finansowego.
Historia jest słabsza niż u pozostałych. Pekao nie płaciło za 2008 i 2019 r., a za lata 2020-2022 dywidenda była wyraźnie niższa niż przed pandemią. Skok do 19,20 zł za 2023 r. przyszedł w okresie wysokich stóp procentowych.
Teraz ten wiatr słabnie. Po trzech kwartałach 2026 r. zysk netto spadł o 17,9%, do 4,26 mld zł. Marża odsetkowa zmalała według prezentacji wynikowej z 4,23% do 3,86%, a podatek dochodowy wzrósł, bo od 2026 r. banki płacą CIT 30% zamiast 19% (w 2027 r. stawka spadnie do 26%, a od 2028 r. do 23%).
Co z dywidendą w 2027 r.? Polityka zakłada wypłatę 50-75% zysku. Analitycy oczekują średnio 5,78 mld zł zysku grupy za 2026 r. Nawet przy maksymalnych 75% dywidenda wyniosłaby około 16,50 zł, czyli o około 16,5% mniej niż w 2026 r. To nasze wyliczenie scenariusza, a nie prognoza banku. Zakłada ono też, że KNF znów pozwoli bankom wypłacić 75% zysku, a zysk samego banku będzie zbliżony do zysku grupy.
Średnia cena docelowa w zestawieniu banku to 265 zł, a w serwisie MarketScreener 275,66 zł, czyli tylko 1-5% powyżej kursu.
Największe ryzyko: próg 5% złych kredytów. KNF pozwala wypłacić 75% zysku tylko bankom, w których kredyty zagrożone (NPL) nie przekraczają 5% portfela. W Pekao kredyty z utratą wartości stanowią 4,4% portfela (KNF liczy ten wskaźnik nieco inaczej), a koszt ryzyka rośnie. Po przekroczeniu progu limit spada do 50%. Niewiadomą pozostaje też planowane połączenie z PZU.
Wysoka stopa dywidendy może być pułapką
Stopa dywidendy to dywidenda na akcję podzielona przez kurs. Rośnie więc nie tylko wtedy, gdy spółka płaci więcej, ale też wtedy, gdy akcje tanieją.
Prosty przykład: spółka wypłaca 5 zł dywidendy, a akcje kosztują 100 zł. Stopa wynosi 5%. Jeśli kurs spadnie do 50 zł, ta sama dywidenda da już 10%. Spółka nie stała się lepsza. Taki spadek kursu często oznacza, że rynek wątpi, czy wypłata się powtórzy.
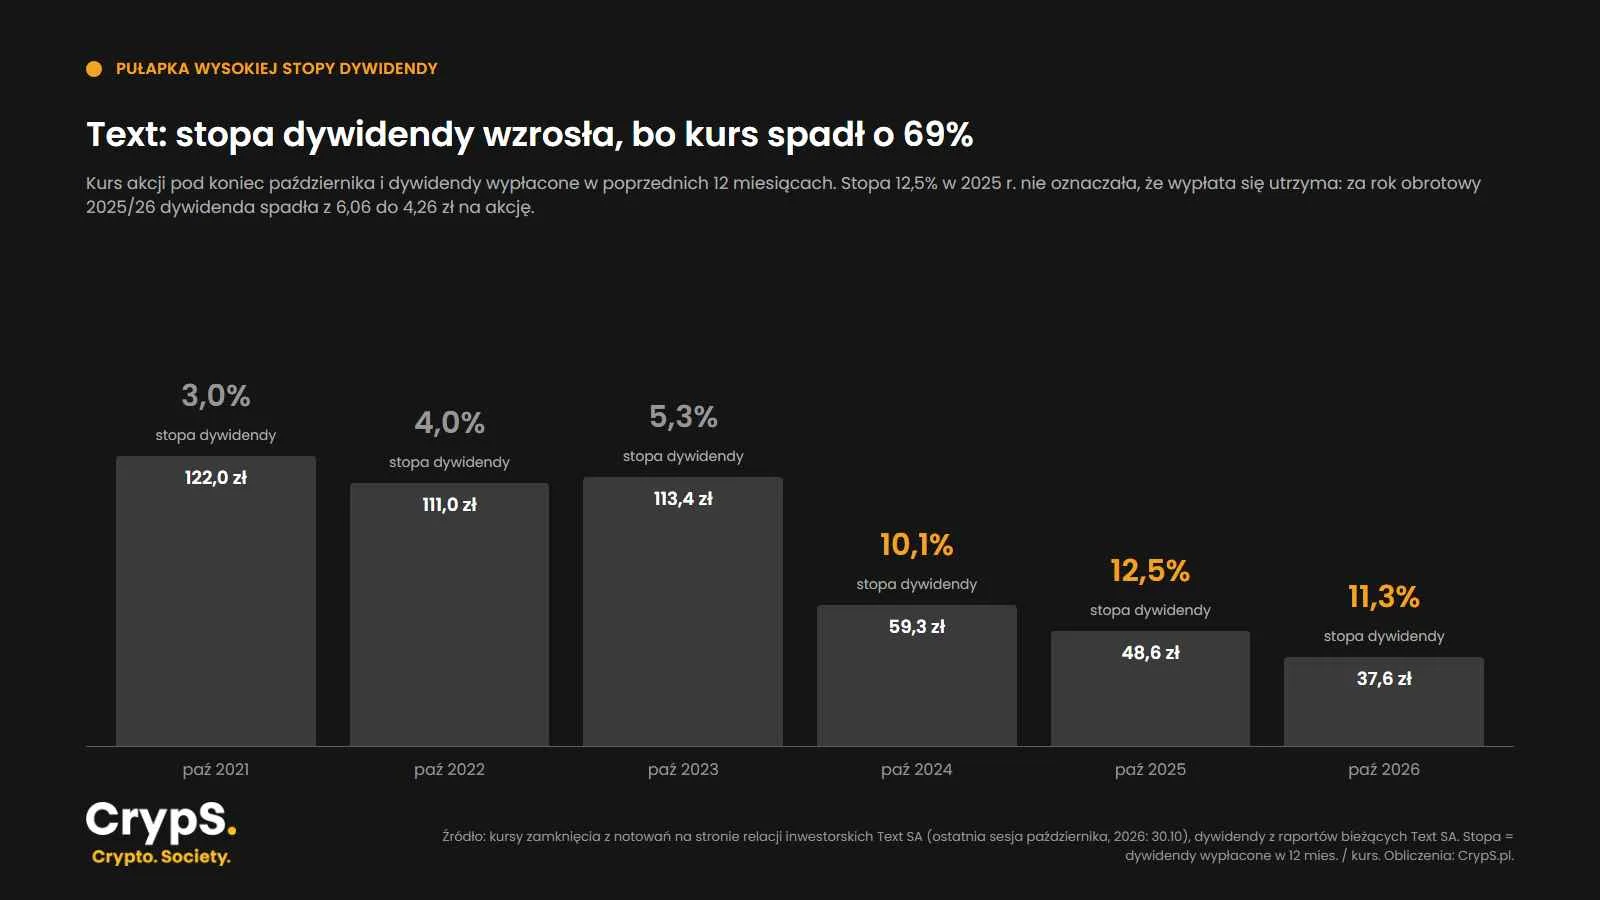
Text (dawniej LiveChat Software) dobrze to pokazuje. Od października 2021 r. do października 2026 r. kurs spadł ze 122 zł do 37,60 zł, a stopa dywidendy wzrosła z 3,0% do ponad 11%. Za rok obrotowy 2025/26 spółka obcięła jednak dywidendę z 6,06 do 4,26 zł, bo zysk netto spadł o 29%. Wypłaca przy tym około 94% zysku, więc przy dalszym spadku zysku ma mały bufor na utrzymanie dywidendy.
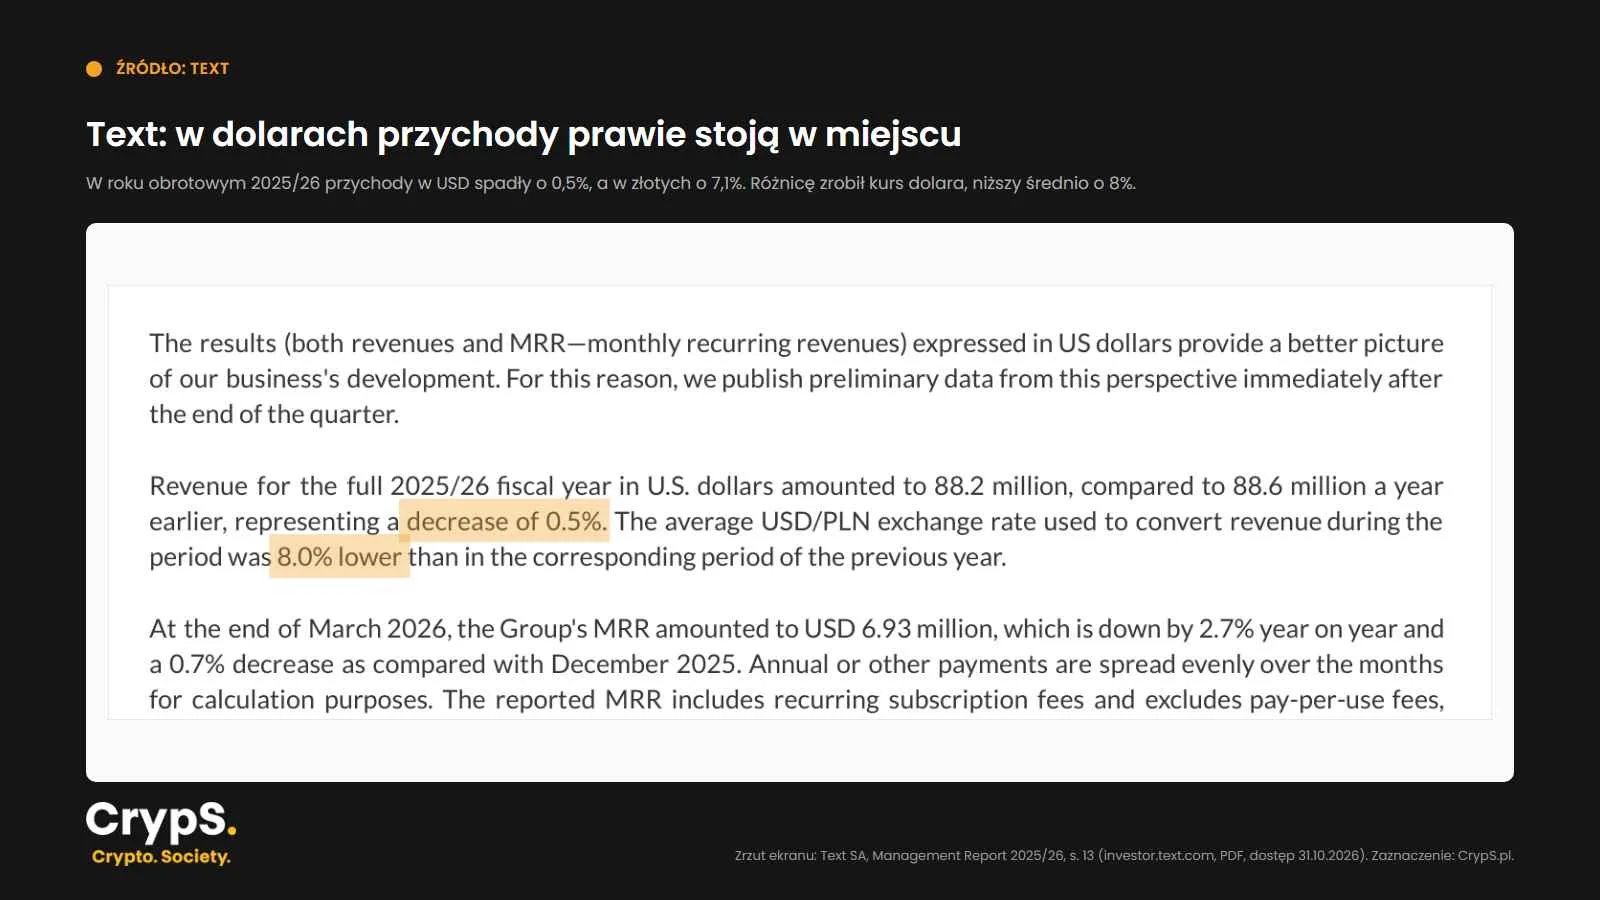
To nie jest firma w ruinie. Według raportu zarządu przychody liczone w dolarach spadły tylko o 0,5%, a w złotych o 7,1%, głównie przez słabszego dolara. Ale kto kupił akcje w październiku 2024 r., skuszony stopą 10%, nawet po reinwestowaniu dywidend jest dziś 22% na minusie. Z zakupem sprzed pięciu lat strata sięga 55,7%.
Jeszcze ostrzejszy przypadek to Stalexport Autostrady. 18.06.2026 r. spółka wypłaciła 0,73 zł na akcję, co przy kursie 1,97 zł daje stopę około 37%. Dywidenda była dwa razy wyższa niż zysk grupy przypadający akcjonariuszom za 2025 r.
Problem leży gdzie indziej. Według sprawozdania finansowego 99,5% dochodów spółki w 2025 r. dały dywidendy od firm obsługujących koncesję na autostradę A4 Katowice-Kraków. Ta koncesja wygasa 15 marca 2027 r. Walne zgromadzenie odrzuciło nową strategię, a sprawozdania za 2025 r. powstały przy założeniu, że spółka nie będzie kontynuować działalności. Nie ma więc podstaw, by traktować tę stopę jako powtarzalny dochód. Kolejne wypłaty mogą być już zwrotem zgromadzonego kapitału.
Agregatory potrafią ten obraz jeszcze pogorszyć. BiznesRadar pokazuje przy Stalexporcie 1,47 zł dywidendy i stopę 74,8%. W rzeczywistości 0,74 zł z tej kwoty to zwrot z obniżenia kapitału, który do 31.10.2026 r. nie został wypłacony.
Jak sprawdzić, czy spółkę stać na dywidendę?
Nie potrzebujesz pełnej analizy fundamentalnej. Wystarczą trzy pytania: jaką część zysku spółka rozdaje, czy ma na to gotówkę i czy dług nie rośnie szybciej niż biznes.
Payout ratio
Payout ratio (wskaźnik wypłaty) to część zysku netto przeznaczona na dywidendę. Jeśli spółka zarobiła 100 mln zł i wypłaca 40 mln zł, payout wynosi 40%.
Niski payout, jak 36% w Kruku, daje zapas: przy słabszym roku spółka może utrzymać dywidendę. Payout bliski 100% lub wyższy oznacza, że każdy spadek zysku od razu uderza w wypłatę, chyba że firma ma nadwyżkę gotówki, jak Budimex.
Sprawdzaj, od jakiego zysku liczony jest payout. Prawnie dywidendę wypłaca się z zysku spółki matki, a agregatory zwykle porównują ją z zyskiem całej grupy. Stąd różnica między 100% a 111% w Budimeksie.
FCF i zadłużenie
FCF (free cash flow, wolne przepływy pieniężne) to gotówka z działalności po wydatkach inwestycyjnych. Zysk księgowy to nie to samo co pieniądze na koncie.
Dobrze widać to w Dom Development. W 2025 r. przepływy operacyjne wyniosły 213,1 mln zł, a spółka wypłaciła 361,2 mln zł dywidendy. Różnicę pokryła gotówką i długiem, bo pieniądze zamroziła w budowach. U dewelopera to normalne, ale oznacza, że wypłata zależy od finansowania.
Przy zadłużeniu patrz na stosunek długu netto do EBITDA. Kruk sam wpisał do polityki granicę 3,0 i ma 2,7.
W bankach i ubezpieczycielach liczy się kapitał, a nie dług. O dywidendzie Pekao decydują współczynniki kapitałowe i stanowisko KNF, a w PZU wskaźnik wypłacalności. Te liczby spółki podają w prezentacjach wynikowych.
Dywidenda czy wzrost kursu
Zwrot z akcji składa się z dwóch części: zmiany kursu i dywidend. Razem dają total return, czyli całkowitą stopę zwrotu.
Porównaj dwie spółki. Pierwsza płaci 4% dywidendy, a jej kurs rośnie o 10% rocznie, więc dostajesz około 14%. Druga płaci 10%, ale jej biznes się kurczy, a kurs spada o 15%. Mimo wysokiej dywidendy tracisz około 5%.
Policzyliśmy to na prawdziwych danych za pięć lat, od 29.10.2021 do 30.10.2026 r., zakładając, że każdą dywidendę reinwestowano w akcje tej samej spółki już w dniu jej odcięcia (w praktyce pieniądze wpływają kilka dni lub tygodni później).
Wyliczenie nie uwzględnia podatku od dywidend ani prowizji. Najwyższy zwrot dał Budimex, czyli spółka z najniższą stopą dywidendy w piątce. Text stracił w pięć lat ponad połowę, a od października 2024 r., gdy kusił stopą powyżej 10%, kolejne 22%.
Jak zbudować portfel dywidendowy
Portfel dywidendowy to nie lista pięciu spółek z najwyższą stopą. Kilka zasad chroni przed najczęstszymi błędami:
- Rozkładaj ryzyko między branże. W naszej piątce trzy spółki to finanse, a PZU ma 20% akcji Pekao, więc ich wyniki są ze sobą powiązane.
- Nie kupuj samych najwyższych stóp. Często to sygnał, że rynek spodziewa się cięcia.
- Reinwestuj dywidendy. Różnica między kolumnami w tabeli wyżej to otrzymane dywidendy i dodatkowy zysk z ich reinwestowania.
- Sprawdzaj wyniki co kwartał i porównuj payout z polityką dywidendową. Dywidendę płaci się z zysku za poprzedni rok, więc słabszy rok uderzy w wypłatę dopiero w następnym.
O typowych pułapkach przeczytasz też w naszym tekście o 5 częstych błędach przy inwestowaniu w akcje.
Na koniec przykład liczbowy. To ilustracja, a nie proponowany portfel. Załóżmy, że 30.10.2026 r. dzielisz 100 tys. zł po równo na pięć spółek z rankingu i kupujesz pełne akcje po kursie zamknięcia, bez prowizji:
| Spółka | Akcje | Wartość | Dywidenda brutto przy wypłacie jak za 2025 r. |
|---|---|---|---|
| Dom Development | 82 | 19 926 zł | 1148,00 zł |
| PZU | 277 | 19 982,78 zł | 1329,60 zł |
| Budimex | 28 | 19 717,60 zł | 907,76 zł |
| Kruk | 59 | 19 806,30 zł | 1180,00 zł |
| Pekao | 76 | 19 950 zł | 1502,52 zł |
| Razem | 99 382,68 zł | 6067,88 zł |
Gdyby wszystkie spółki powtórzyły dywidendę za 2025 r., dostałbyś 6067,88 zł brutto, czyli około 4915 zł po 19% podatku. To około 5% zainwestowanej kwoty netto.
To jednak założenie optymistyczne. W Pekao i Kruku przyszłoroczna dywidenda może być niższa, a w Budimeksie zależy od IV kwartału.
Czy warto kupować spółki dywidendowe z GPW w 2026
Spółki dywidendowe pasują przede wszystkim inwestorom, którzy myślą w horyzoncie kilku lat i chcą regularnie dostawać gotówkę lub reinwestować ją w kolejne akcje. Mniej pasują komuś, kto szuka szybkiego zysku z kursu.
Ważne są stopy procentowe. Stopa referencyjna NBP wynosi 3,75% od marca 2026 r., a inflacja według szybkiego szacunku GUS spadła w październiku do 3,5%. Ekonomiści Pekao zakładają jednak podwyżki stóp NBP do 4,5% na przełomie 2026 i 2027 r. Wyższe stopy podnoszą atrakcyjność lokat i obligacji, a deweloperom utrudniają sprzedaż mieszkań na kredyt.
Najważniejsza lekcja z tego rankingu: przyszłe wyniki są ważniejsze niż wczorajsza dywidenda. Stopa z 2026 r. pokazuje, co spółka już wypłaciła, a nie to, co wypłaci w 2027 r. Zanim kupisz akcje dla dywidendy, sprawdź najnowszy raport kwartalny i politykę dywidendową. Jeśli dopiero zaczynasz, przeczytaj nasz przewodnik, jak kupić akcje krok po kroku.
Najlepsze spółki dywidendowe z GPW – najczęściej zadawane pytania
W naszym przeglądzie WIG140 najwyższe stopy przy kursach z 30.10.2026 r. mają mniejsze spółki, np. Stalexport (około 37%), Text i Bank Handlowy (około 11%). Najwyższa stopa nie oznacza jednak najlepszej spółki. W naszej piątce najwięcej płaci Pekao: 7,5%.
Podziel dywidendę na akcję przez kurs akcji i pomnóż przez 100. Przykład: PZU wypłaciło 4,80 zł, a akcje kosztowały 30.10.2026 r. 72,14 zł, więc stopa wynosi 6,7%.
Nie ma jednej granicy. Orientacyjnie na GPW 4-7% przy stabilnym zysku i payoutcie poniżej 80% to zdrowy poziom, choć banki i spółki z gotówką netto mogą bezpiecznie płacić więcej. Stopa powyżej 10% wymaga dodatkowego sprawdzenia, bo często oznacza spadek kursu albo jednorazową wypłatę.
Tak. Od dywidend płacisz 19% zryczałtowanego podatku, zgodnie z art. 30a ust. 1 pkt 4 ustawy o PIT. Przy akcjach z GPW na zwykłym rachunku podatek pobiera za Ciebie dom maklerski, a Ty dostajesz kwotę netto i nie wykazujesz jej w zeznaniu. Na rachunkach IKE i IKZE dywidenda wpływa bez potrącenia podatku. Przy wypłacie z IKZE po 65. roku życia zapłacisz jednak 10% ryczałtu, a przy wcześniejszym zwrocie podatek według skali. Z IKE podatek pojawi się, jeśli wypłacisz pieniądze przed spełnieniem ustawowych warunków. Szczegóły znajdziesz w porównaniu OKI, IKE i IKZE.
Liczy się dzień dywidendy, czyli dzień ustalenia prawa. Transakcje na GPW rozlicza się dwa dni robocze po zawarciu, dlatego akcje trzeba kupić najpóźniej dwie sesje przed dniem dywidendy. Przykładowo w PZU dniem dywidendy był 17.09.2026 r., więc ostatnim dniem na zakup był 15.09.2026 r. Wypłata według zasad KDPW następuje najwcześniej dwa dni robocze po dniu dywidendy, w PZU 8.10.2026 r.
Śledź CrypS. w Google News. Czytaj najważniejsze wiadomości bezpośrednio w Google! Obserwuj ->
Zajrzyj na nasz telegram i dołącz do Crypto. Society. Dołącz ->